Llega diciembre, cae el aguinaldo y en pocos días ya no queda nada: regalos, posada, el Buen Fin que ya pasó y la cuesta de enero que viene. El aguinaldo es el dinero extra más grande que recibe la mayoría de los trabajadores en todo el año, y casi siempre se va sin dejar huella.
Con esta calculadora sabes primero cuánto te toca de verdad, ya con el ISR estimado, y después decides qué va a hacer cada peso antes de gastarlo. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
Aguinaldo: cuánto te toca y en qué usarlo
Calcula tu prestación y decide qué hará cada peso antes de gastarlo.
1. ¿Cuánto te toca?
Usa tu sueldo bruto fijo, antes de impuestos. Esta herramienta está pensada para relaciones laborales bajo la Ley Federal del Trabajo.
Tu estimación
Completa los datos y pulsa “Calcular mi aguinaldo”.
Compara esta cifra con tu recibo. La retención real depende del salario, la tarifa aplicable, el método del patrón, otros ingresos y ajustes fiscales.
Antes de repartirlo
Si debes dinero, prueba la calculadora para salir de deudas y compara cuánto te ayuda un abono extra.
2. ¿En qué lo uso?
Los porcentajes son un punto de partida. Ajústalos a tu situación; deben sumar exactamente 100%.
Pagar deudas
—Fondo de emergencia
—Meta o inversión
—Gusto personal
—¿Cuánto necesita tu reserva? Revísalo en la calculadora de fondo de emergencia. Para una meta de más largo plazo, explora la calculadora de interés compuesto.
Cómo se calcula
Salario diario = sueldo ÷ días del periodo. Aguinaldo bruto = salario diario × días de aguinaldo × proporción trabajada.
Para el proporcional se cuentan los días calendario dentro del año elegido, incluyendo las fechas de ingreso y salida. La proporción usa 365 o 366 días, según corresponda. Si sigues en la empresa, se supone que trabajarás hasta el cierre del año; no se limita al día de hoy.
Parte exenta = el menor entre el aguinaldo bruto y 30 × UMA diaria. Parte gravada = bruto − exento. ISR aproximado = ISR mensual de (sueldo mensual + parte gravada) − ISR mensual del sueldo solo, con la tarifa del artículo 96. Si cobras por quincena, semana o día, el sueldo mensual se estima como salario diario × 30.4. Neto estimado = bruto − ISR aproximado.
Se supone que tienes disponible toda la exención para esta gratificación. No se modelan otras gratificaciones que puedan consumirla, faltas descontables, anticipos, pensiones alimenticias ni ajustes de nómina. Para salario variable, comisiones o reglas del sector público, confirma la base con tu área de nómina.
El reparto usa el neto redondeado a centavos. Los centavos sobrantes se asignan a los destinos con mayor fracción pendiente para que los cuatro importes sumen exactamente el neto.
FUENTES
- PROFEDET: mínimo de 15 días y derecho al proporcional.
- PROFEDET: salario base y casos de salario variable.
- SAT: exención del aguinaldo hasta 30 UMA.
- INEGI: consulta y actualización de la UMA.
- SAT: artículo 174, método opcional de retención.
- SAT: Anexo 8 de la RMF 2026, tarifa mensual del artículo 96.
- INEGI: valor de la UMA 2026.
Herramienta educativa. Los resultados son aproximados; compáralos con tu recibo de nómina.
Cuánto aguinaldo te toca por ley
La Ley Federal del Trabajo (artículo 87) dice que el aguinaldo es de al menos 15 días de salario y que se debe pagar antes del 20 de diciembre. Muchas empresas dan más días; revisa tu contrato.
Si no trabajaste el año completo, también te toca: la parte proporcional a los días que trabajaste. Y si te vas de la empresa antes de diciembre, te lo deben pagar en tu finiquito.
¿El aguinaldo paga impuestos?
Solo una parte. El aguinaldo está exento de ISR hasta 30 veces la UMA diaria. Lo que pase de ahí se suma a tu sueldo del mes y paga ISR. Por eso, si ganas poco, normalmente recibes tu aguinaldo completo, y si ganas más, te retienen una parte.
La UMA cambia cada año (la publica el INEGI), así que en la calculadora viene como un campo que puedes actualizar. El ISR que te mostramos es una estimación con la tarifa mensual del SAT; tu empresa puede usar otro método permitido, así que compáralo con tu recibo.
Un ejemplo con números
Ganas 15,000 pesos al mes y tu empresa da 15 días. Tu salario diario es de 500 pesos, así que tu aguinaldo bruto es de 7,500 pesos. Una parte (unos 3,500) está exenta y el resto paga ISR: unos 763 pesos. Te quedan alrededor de 6,737 pesos netos.
Con el reparto sugerido, eso sería: unos 2,695 para deudas, 2,021 para tu fondo de emergencia, 1,347 para una meta o inversión y 674 para darte un gusto sin culpa.
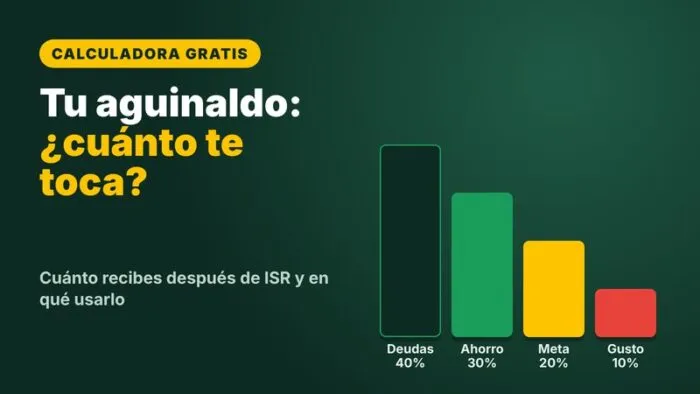
Un plan para tu aguinaldo: 40 / 30 / 20 / 10
- 40% a deudas. Si tienes tarjetas o préstamos caros, cada peso que abonas te ahorra intereses. Revisa cuánto ganas con un abono extra en la calculadora para salir de deudas.
- 30% a tu fondo de emergencia. Es lo que te salva cuando se descompone el coche o te quedas sin trabajo. Calcula cuánto necesitas con la calculadora de fondo de emergencia.
- 20% a una meta o inversión. Aunque sea poco, ponlo a trabajar. Mira cuánto puede crecer en la calculadora de interés compuesto o compara opciones seguras en la calculadora de CETES.
- 10% para ti. Un gusto planeado no es un error; el error es gastarlo todo sin plan.
Los porcentajes son un punto de partida. Si no tienes deudas, sube el ahorro; si tus deudas son muy caras, sube ese 40%.
Errores comunes con el aguinaldo
- Gastarlo antes de recibirlo, con tarjeta y a meses.
- Olvidar la cuesta de enero: predial, tenencia, inscripciones y la tarjeta de diciembre.
- No revisar el recibo: si te pagaron menos de 15 días, puedes reclamarlo.
- Prestarlo «de buena fe» sin acuerdo de cuándo te lo regresan.
Preguntas frecuentes
¿Cuándo me deben pagar el aguinaldo? A más tardar el 19 de diciembre, porque la ley dice «antes del día 20».
¿Qué hago si no me lo pagan? Puedes acudir a la PROFEDET (Procuraduría Federal de la Defensa del Trabajo), que asesora gratis a los trabajadores.
¿Me toca aguinaldo si renuncié? Sí: la parte proporcional a los días que trabajaste en el año, en tu finiquito.
¿Por qué me retuvieron más ISR del que dice la calculadora? Porque la empresa puede usar otro método de cálculo o sumar otros ingresos del mes. La calculadora es una estimación.
Haz que tu aguinaldo rinda todo el año
Si quieres un plan completo para tu dinero (no solo para diciembre), en el ebook Tu presupuesto familiar te llevamos paso a paso, con hojas de trabajo y un plan de 8 semanas. Y en nuestros cursos aprendes a ahorrar e invertir desde cero.
Contenido educativo. No es asesoría financiera ni fiscal personalizada.