¿Llega la quincena y unos días después ya no sabes en qué se fue el dinero? No estás solo. A casi todos nos ha pasado, y casi nunca es porque ganemos poco: es porque el dinero no tiene un plan. Esta calculadora te ayuda a ver, en dos minutos, cómo se reparte hoy tu ingreso y qué conviene ajustar.
Escribe lo que te entra y lo que gastas al mes, en pesos. La calculadora acomoda tus gastos en cuatro cajas, te dice qué porcentaje de tu ingreso se lleva cada una y te avisa dónde hay focos rojos. Todo se calcula en tu teléfono o computadora; no se guarda ningún dato.
Contenido de la pagina
Lo que entra
Caja 1 · Lo necesario
Caja 2 · Deudas
Caja 3 · Tu futuro
Caja 4 · Lo que disfrutas
Cómo se reparte tu dinero
Qué son las 4 cajas del presupuesto
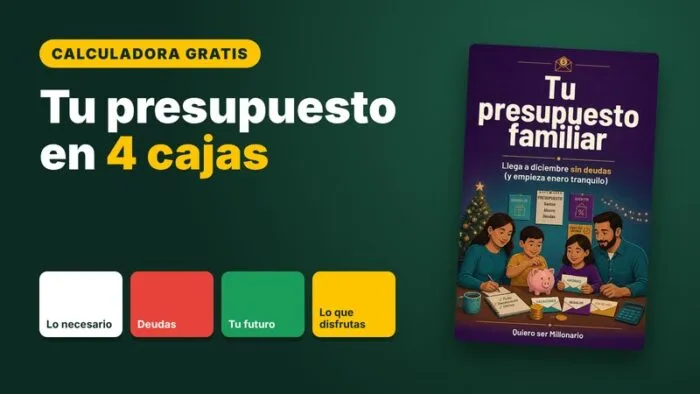
Un presupuesto no es una lista de prohibiciones. Es decidir, antes de que llegue el dinero, a dónde va a ir cada peso. La forma más sencilla de hacerlo es repartir tu ingreso en cuatro cajas. Los porcentajes son una guía para empezar, no una ley:
- Caja 1 · Lo necesario (50% a 60%). Vivienda, comida, servicios, transporte, escuela y salud. Lo que necesitas para vivir y trabajar.
- Caja 2 · Deudas (menos de 20%). Pagos de tarjetas, préstamos, tiendas departamentales y meses sin intereses.
- Caja 3 · Tu futuro (5% a 10% o más). Fondo de emergencia, ahorro para metas e inversión.
- Caja 4 · Lo que disfrutas (10% a 20%). Salidas, antojos, plataformas y gustos. Sí, va en el presupuesto: si no le das espacio, se mete solo en las otras cajas.
Cómo leer tu resultado
Si gastas más de lo que te entra, esa diferencia la estás cubriendo con tarjeta, con préstamos o con tus ahorros. Es la primera alarma que hay que apagar, antes que cualquier otra meta.
Si tus deudas pasan del 20% de tu ingreso, cualquier imprevisto te puede obligar a pedir más prestado. Y si pasan del 30%, estás en zona de riesgo: en ese caso, la Caja 2 es tu prioridad número uno y conviene no tomar compras nuevas a meses hasta bajar ese porcentaje.
Si lo necesario pasa del 60%, revisa súper, servicios y transporte. Ahí suelen esconderse gastos que se pueden ajustar sin sufrir: comparar precios, cambiar de plan de celular, hacer una sola compra grande en lugar de muchas pequeñas.
Si tu Caja 3 está en cero, no te preocupes: le pasa a la mayoría. El truco es empezar con poco y en automático. Aunque sean 200 pesos, transfiérelos a otra cuenta el mismo día que te pagan. El monto importa menos que el hábito.
Si te queda «dinero sin destino», felicidades, pero cuidado: el dinero que no tiene un trabajo asignado es el que se va en cosas que luego no recuerdas. Dale un destino desde hoy: tu deuda más cara o tu fondo de emergencia.
Un ejemplo con números
Imagina una familia a la que le entran 24,000 pesos al mes. Gasta 17,500 en lo necesario (73%), 3,030 en deudas (13%), 2,600 en gustos (11%) y nada en ahorro. En papel le sobran 870 pesos, pero cada fin de mes se pregunta en qué se fue el dinero.
La calculadora le muestra tres cosas: que lo necesario está alto, que su Caja 3 está vacía y que esos 870 pesos no tienen destino. Con tres ajustes pequeños (comer fuera cada quince días en lugar de cada semana, quedarse con dos plataformas en lugar de cinco y poner recordatorios para no pagar recargos), esa familia puede liberar más de mil pesos al mes y mandarlos a su deuda más cara. En pocos meses, la diferencia en intereses se nota.
Tres reglas para que tu presupuesto sí se cumpla
- Revisa una vez por semana, no todos los días. Diez minutos el domingo bastan para ver cómo vas en cada caja y corregir a tiempo.
- Si te pasas en una categoría, quítale a otra. Que el súper salga más caro un mes no es grave. Lo grave es fingir que no pasó.
- Ten un apartado para imprevistos pequeños. El cumpleaños que se te olvidó, la llanta ponchada, la cooperación de la escuela. Si no los planeas, siempre llegan como sorpresa.
Preguntas frecuentes
¿Uso mi sueldo bruto o neto? El neto: lo que de verdad te llega a la mano, ya sin impuestos ni descuentos. Si tus ingresos cambian mucho de un mes a otro, usa el mes más bajo de los últimos seis.
¿El aguinaldo o los bonos cuentan? No como ingreso mensual. Son dinero de una sola vez y conviene repartirlos con su propio plan: una parte para deudas, otra para tu colchón, otra para gastos que ya sabes que vienen y una para disfrutar.
¿Dónde van los meses sin intereses? En la Caja 2. Aunque no cobren intereses, son una deuda que compromete tu ingreso de los próximos meses. Súmalos siempre antes de comprar algo más a meses.
¿Y si no me alcanza para ahorrar nada? Empieza por encontrar los gastos invisibles: anota todo lo que gastes durante 30 días, aunque sean 15 pesos. Casi siempre aparece dinero que se iba en comisiones, suscripciones olvidadas y antojos.
Arma tu plan completo
¿Tienes varias deudas? Usa también la calculadora para salir de deudas (avalancha vs bola de nieve) y descubre cuál pagar primero. Y si traes tarjeta, mira cuánto te cuesta pagar solo el mínimo. Y para tu colchón, usa la calculadora de fondo de emergencia.
Esta calculadora es el primer paso. Si quieres el método completo, con hojas de trabajo para llenar en familia, cómo salir de deudas más rápido, cómo aprovechar el Buen Fin sin caer en sus trampas, cómo repartir el aguinaldo y un plan de 8 semanas, está en el ebook Tu presupuesto familiar: llega a diciembre sin deudas.
Contenido educativo. No es asesoría financiera personalizada.