No hay pruebas de que Albert Einstein dijera que el interés compuesto es la octava maravilla del mundo, aunque la frase se le atribuye en todas partes. Pero quien sea que la haya dicho tenía razón en algo: el interés compuesto es la fuerza más poderosa que tienes para hacer crecer tu dinero, y funciona mejor entre más pronto empiezas.
Con esta calculadora puedes ver cuánto crece tu dinero si aportas cada mes, cuánto sale de tu bolsillo y cuánto ponen los intereses. También puedes hacerlo al revés: escribir una meta y descubrir cuánto necesitas apartar al mes para llegar a ella. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
Interés compuesto: ¿cuánto crece tu dinero?
Explora cómo crecen tu ahorro inicial y tus aportaciones mensuales, o calcula lo que necesitas aportar para llegar a una meta.
Los rendimientos no están garantizados y cambian con el tiempo. El resultado es antes de impuestos y comisiones.
Qué es el interés compuesto
Con el interés simple, ganas intereses solo sobre lo que pusiste. Con el interés compuesto, ganas intereses sobre tus intereses. Cada mes, lo que ganaste se suma a tu saldo, y el mes siguiente ese saldo más grande genera todavía más. Al principio la diferencia casi no se nota. Con los años, se vuelve enorme.
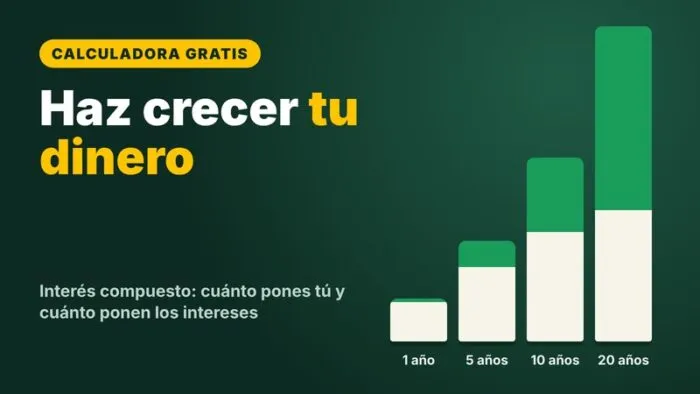
Por eso en la gráfica de la calculadora la parte verde (los intereses) es casi invisible los primeros años y luego crece más rápido que lo que tú aportas. Ese es el efecto «bola de nieve» del dinero.
Un ejemplo con números
Empiezas con 10,000 pesos y aportas 2,000 al mes durante 20 años, con un rendimiento de 10% anual. De tu bolsillo salen 490,000 pesos. Al final tienes alrededor de 1,590,000: más de 1,100,000 son intereses. Más de dos terceras partes de tu dinero las pusieron los intereses, no tú.
Ahora, si escribes una inflación de 4% anual, la calculadora te dice que ese saldo equivale a unos 727,000 pesos de hoy. Sigue siendo bastante más que lo que aportaste, pero te recuerda algo importante: lo que cuenta no es cuántos pesos tienes, sino lo que puedes comprar con ellos.
Las tres palancas que más mueven tu resultado
- El tiempo. Es la más poderosa. Prueba en la calculadora el mismo ahorro a 10 y a 20 años: el segundo no da el doble, da mucho más. Empezar cinco años antes vale más que aportar un poco más después.
- La constancia. Aportar todos los meses, aunque sea poco, le da al interés compuesto material para trabajar. Automatiza tu aportación el día de pago.
- El rendimiento. Cada punto de rendimiento cuenta, pero cuidado: más rendimiento casi siempre significa más riesgo. Desconfía de cualquier cosa que prometa rendimientos garantizados muy altos.
¿Qué tasa pongo?
Depende de dónde inviertas, y ninguna tasa futura está garantizada. Para tener una referencia, puedes consultar la tasa del día de los CETES en cetesdirecto.com, que son de los instrumentos más seguros en México. Para saber cuánto te dejan de verdad después de ISR e inflación, usa nuestra calculadora de CETES. Las inversiones con más riesgo, como acciones o fondos de bolsa, pueden rendir más en plazos largos, pero suben y bajan en el camino. Un buen ejercicio es probar varios escenarios: uno conservador, uno medio y uno optimista.
Recuerda también que el resultado es antes de impuestos y comisiones. Una comisión de 1% o 2% al año parece pequeña, pero a lo largo de 20 años puede llevarse una buena parte de tus ganancias: pruébalo restándola a la tasa.
Antes de invertir: los cimientos
El interés compuesto también funciona en tu contra cuando debes: las tarjetas de crédito cobran intereses sobre intereses, y con tasas mucho más altas que cualquier inversión segura. Por eso el orden recomendado es:
- Ordena tu dinero con la calculadora de presupuesto familiar.
- Junta tu colchón con la calculadora de fondo de emergencia.
- Liquida tus deudas caras con la calculadora para salir de deudas.
- Y entonces sí: pon a trabajar el interés compuesto a tu favor.
Preguntas frecuentes
¿Cada cuánto se capitalizan los intereses en la calculadora? Cada mes. Dividimos la tasa anual entre 12 y sumamos los intereses al saldo al cierre de cada mes. Tus aportaciones se hacen al final del mes.
¿Qué significa «pesos de hoy»? Es lo que podrías comprar con tu saldo futuro a precios de hoy, si la inflación fuera la que escribiste. Sirve para no confundir pesos futuros con poder de compra.
¿Cuánto necesito para empezar a invertir? Muy poco. En CETES directo puedes empezar desde 100 pesos. Lo importante no es cuánto pones al principio, sino la constancia y el tiempo.
Aprende a invertir paso a paso
Si quieres pasar de la calculadora a la práctica, en nuestros cursos te explicamos desde cero cómo funcionan el ahorro, los CETES, los fondos y la bolsa, con ejemplos reales. Y si primero quieres ordenar tu dinero, empieza con el ebook Tu presupuesto familiar.
Contenido educativo. No es asesoría financiera personalizada. Los rendimientos pasados no garantizan rendimientos futuros.