«Son solo 2,800 al mes» es la frase con la que se firman casi todos los créditos. Pero la mensualidad no te dice lo más importante: cuánto vas a pagar en total cuando sumas intereses, el IVA de esos intereses y la comisión por apertura.
Con esta calculadora ves el costo real de cualquier préstamo (personal, de nómina, de auto o de una tienda), cuánto te ahorras si abonas a capital y cuál de dos ofertas te sale más barata. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
Crédito: ¿cuánto pagas de verdad?
La mensualidad es solo una parte de la historia. Mira cuánto sale de tu bolsillo entre capital, intereses, IVA y apertura.
1. Los datos de tu crédito
Lo que sale de tu bolsillo
Antes de contratar, comprueba que el pago cabe en tu presupuesto familiar.
Desplegar u ocultar la tabla de amortización
“Pago” incluye IVA cuando aplica. La apertura está fuera de los pagos periódicos y se suma una sola vez al total.
| Número | Pago | Interés | IVA | Capital | Saldo |
|---|
2. ¿Y si adelanto pagos?
Simula un abono extra a capital en cada periodo, además del pago normal y su IVA. Mantienes la cuota base y terminas antes.
Aquí “adelantar” significa un pago anticipado a capital para reducir plazo, sin comisión ni penalización. Pide esa aplicación expresamente: cubrir futuras cuotas no produce el mismo resultado. Confirma las condiciones con tu institución.
Para ordenar otras deudas, prueba la calculadora para salir de deudas.
3. Compara dos créditos
El crédito B usa la misma frecuencia y elección de IVA que el crédito A. La comparación usa el calendario original de cada uno, sin abonos extra.
Si cambian los montos, pagar menos en total no demuestra que el crédito sea más barato por cada peso prestado. Mira también el costo por peso, el plazo y tu capacidad de pago.
Cómo leer esta estimación
La tasa por periodo es la anual entre 12, 24 o 52, según tu frecuencia. Los intereses se calculan sobre el saldo pendiente y la cuota francesa mantiene fijo capital más intereses. No es un crédito de interés simple sobre todo el monto original.
Si la tasa es cero, el capital se divide entre el número de pagos. La comisión no genera intereses en esta simulación: se paga por separado al inicio. “Pagas X veces” es total pagado dividido entre el capital prestado.
Se supone tasa fija, pagos puntuales, periodos iguales y capital recibido completo. No se incluyen seguros, cargos administrativos periódicos, mora, periodos de gracia, comisiones financiadas ni otros impuestos. Para IVA se usa el 16% del interés nominal cuando eliges “Sí”; revisa el tratamiento fiscal concreto del contrato.
Este total no es el CAT. Consulta también el CAT oficial, el contrato y la tabla de tu institución; sus fechas, bases de interés y redondeos pueden cambiar los resultados.
Revisa si el crédito cabe en tu presupuestoFUENTES
- Banxico: elementos de una tabla de amortización.
- Banxico: costos del crédito y diferencia con el CAT.
- CONDUSEF: capital, intereses, comisiones y costos adicionales.
- CONDUSEF: diferencia entre pago anticipado a capital y cuotas adelantadas.
- SAT: tasa general de IVA.
- SAT: exenciones, incluidos determinados intereses.
Contenido educativo. No es asesoría financiera personalizada.
Por qué la mensualidad engaña
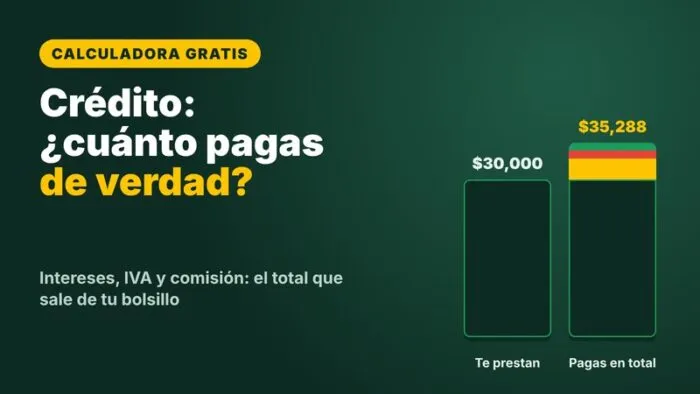
Un crédito de 30,000 pesos al 24% anual a 12 meses tiene una cuota de unos 2,837 pesos. Parece manejable. Pero al final pagas cerca de 35,288 pesos: más de 4,000 de intereses, casi 650 de IVA y 600 de comisión. Pagas 1.18 veces lo que te prestaron.
Y entre más largo el plazo, peor: la mensualidad baja, pero el total sube. Prueba en la calculadora el mismo crédito a 12 y a 36 pagos y compara el total.
Los 4 costos de un crédito
- Intereses: lo que cobra el banco por prestarte. Se calculan sobre lo que todavía debes, por eso bajan con cada pago.
- IVA de los intereses: en la mayoría de los créditos al consumo se cobra 16% de IVA sobre los intereses. Casi nadie lo toma en cuenta.
- Comisión por apertura: un porcentaje del monto que pagas al inicio (o que te descuentan del dinero que recibes).
- Otros cargos: seguros, comisiones por pago tardío o por pagar antes. Esos no los incluye la calculadora: revísalos en tu contrato.
Tasa, CAT y total pagado: no son lo mismo
La tasa anual solo mide los intereses. El CAT (Costo Anual Total) es el indicador oficial que suma intereses y comisiones para que compares créditos; las instituciones están obligadas a informarlo, y puedes consultarlo en los simuladores de Banxico y CONDUSEF. El total pagado de esta calculadora es lo que de verdad sale de tu bolsillo, en pesos.
Por eso una tasa más baja no siempre es más barata: en el comparador de la calculadora, un crédito al 20% con 5% de apertura sale más caro que uno al 24% con 2% de apertura.
El truco que más dinero te ahorra: abonar a capital
Si en el mismo ejemplo abonas 500 pesos extra cada mes, terminas un mes antes y te ahorras unos 742 pesos entre intereses e IVA. Con créditos más grandes o más largos, el ahorro es de miles.
Ojo: cuando hagas un pago extra, pide por escrito que se aplique a capital para reducir el plazo. Si no, el banco puede tomarlo como adelanto de mensualidades y no te ahorras nada. Revisa también que tu contrato no cobre comisión por pago anticipado.
Antes de firmar un crédito
- Asegúrate de que la mensualidad cabe en tu presupuesto familiar sin dejarte sin ahorro.
- Compara al menos dos ofertas por el total pagado y por el CAT, no por la mensualidad.
- Pide la tabla de amortización y revisa comisiones, seguros y penalizaciones.
- Si ya traes varias deudas, primero haz un plan con la calculadora para salir de deudas y revisa cuánto te cuesta pagar solo el mínimo de tus tarjetas.
Preguntas frecuentes
¿Todos los créditos cobran IVA sobre los intereses? La mayoría de los créditos al consumo sí; algunos, como ciertos créditos hipotecarios, están exentos. Por eso la calculadora te deja elegir. Revísalo en tu contrato.
¿Por qué cada pago es un poco distinto? Porque la cuota fija cubre capital e intereses, y el IVA se suma aparte sobre los intereses de cada mes. Como los intereses bajan, el IVA también, y el pago total baja poco a poco.
¿Conviene pedir un crédito para pagar otro? Solo si el nuevo es más barato en total (no solo en tasa) y te ayuda a terminar antes. Compáralos en la sección «Compara dos créditos».
Aprende a usar el crédito a tu favor
En el ebook Tu presupuesto familiar te enseñamos a calcular cuánto crédito puedes pagar sin ahogarte, y en nuestros cursos aprendes a salir de deudas y empezar a invertir.
Contenido educativo. No es asesoría financiera personalizada.