Tres personas te ofrecen tres soluciones para dejarle tu patrimonio a tu familia. La primera te dice: «necesitas un trust». La segunda: «lo correcto es un fideicomiso». Y la tercera: «mételo en un seguro de inversión unit linked y deja nombrados a tus beneficiarios». Las tres hablan de tranquilidad y las tres traen una presentación bonita. Pero hay un detalle: quizá están resolviendo tres problemas distintos y tú crees que estás comprando lo mismo.
En este artículo vamos a separar qué hace cada herramienta, qué no hace y qué preguntas conviene llevar a un especialista antes de firmar. Es contenido educativo: no sustituye la asesoría legal y fiscal que tu caso necesita, sobre todo si hay más de un país de por medio.
Contenido de la pagina
El caso de Lucía: una familia, tres países
Imagina a Lucía, un ejemplo ficticio. Tiene una casa en México, algunas inversiones y dos hijos: uno vive en Estados Unidos y la otra en España. Lucía no busca una ingeniería financiera espectacular. Quiere algo muy humano: que si un día falta, su familia sepa qué hacer y no tenga que pelear por cada papel.
Con ese caso en mente es más fácil ver por qué un trust, un fideicomiso mexicano y un unit linked no son tres versiones de lo mismo.
1. El trust: reglas para administrar bienes a favor de otros
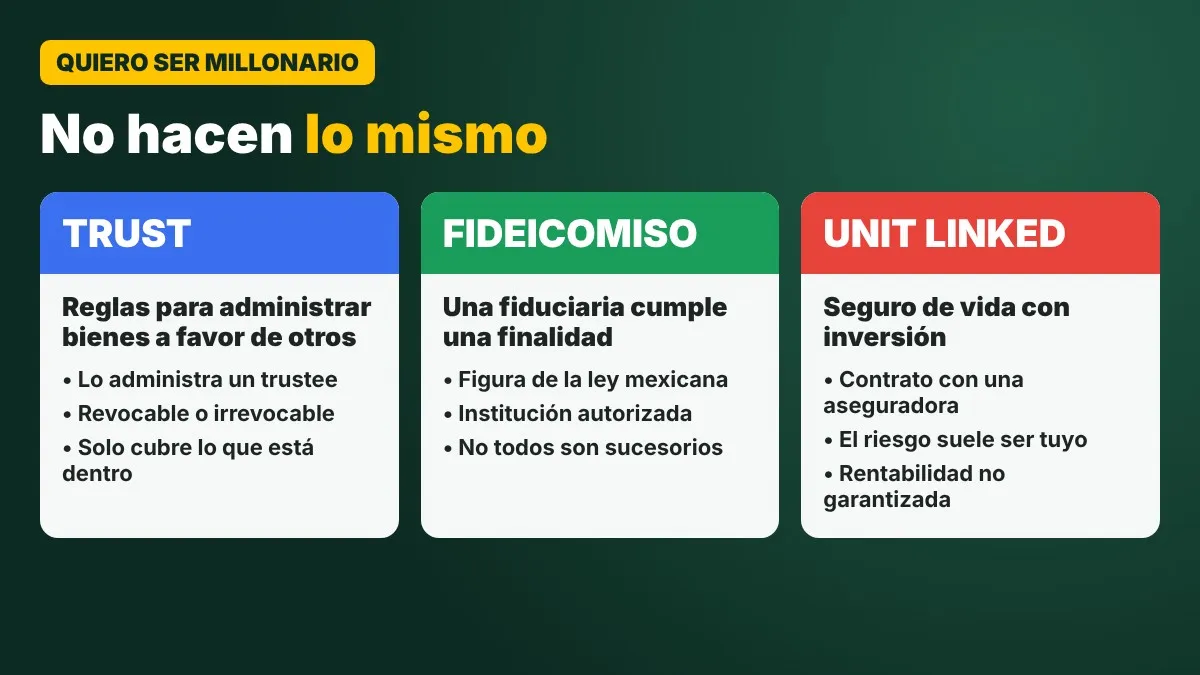
En los sistemas jurídicos donde existe esta figura, como el estadounidense, una persona establece un acuerdo por el que un administrador, llamado trustee, mantiene o gestiona bienes para ciertos beneficiarios siguiendo unas reglas. Hay quien aporta los bienes, quien los administra y quien recibe los beneficios, y esas funciones se combinan de distintas maneras según el tipo de trust.
- Revocable: quien lo creó conserva la posibilidad de cambiarlo o deshacerlo.
- Irrevocable: tiene restricciones distintas y, en general, menos margen para cambiarlo.
- Con instrucciones concretas o con margen para el administrador: ese margen importa mucho cuando hay impuestos, familiares y varios países.
Un ejemplo práctico: alguien quiere que sus inversiones se administren para sus hijos y que las entregas no ocurran todas de golpe. Las reglas pueden prever gastos educativos y distribuciones posteriores. La utilidad está en organizar la administración, no solo en escribir tres nombres en una lista.
Lo que el trust no hace solo
En Estados Unidos, un living trust bien preparado puede ayudar a evitar el procedimiento judicial sucesorio llamado probate, pero solo para los bienes que efectivamente están dentro de él. Pagar por la carpeta y firmar documentos sin transferir los activos puede dejar fuera justamente lo que querías organizar.
Además, evitar el procedimiento sucesorio no significa evitar el impuesto sucesorio: son asuntos diferentes. Si conservas ciertas facultades o derechos sobre los bienes, pueden seguir contando como parte de tu patrimonio para el impuesto federal estadounidense. Y la palabra «irrevocable» no elimina por sí sola todas esas posibilidades.
2. El fideicomiso mexicano: una fiduciaria y una finalidad
El fideicomiso es una figura de la ley mexicana. Se transmite la propiedad de bienes o derechos a una institución fiduciaria autorizada para que cumpla una finalidad lícita y determinada. Puede servir para administrar bienes, garantizar obligaciones o estructurar disposiciones patrimoniales, según lo que diga el contrato.
Ojo: no todos los fideicomisos son sucesorios ni están diseñados para una familia. Que un folleto diga «protección patrimonial» no basta. Antes de firmar, revisa:
- Qué bienes se aportan.
- Qué puede hacer la fiduciaria y quién puede darle instrucciones.
- Qué sucede cuando falleces.
- Cómo se documenta todo; en un inmueble entran los requisitos de escritura y registro.
- Cuánto cuesta constituirlo y cuánto mantenerlo durante años: cambiar beneficiarios, aportar activos o pedir ciertos actos puede tener trámites y costos propios.
La institución fiduciaria no sustituye tus decisiones familiares: las ejecuta según lo que quedó escrito. Conocer los costos y procedimientos antes te permite comparar con calma.
3. El unit linked: un seguro de vida con inversión
Un unit linked es un seguro de vida vinculado a inversiones en el que, normalmente, quien contrata asume el riesgo de esas inversiones. No es un trust con otro nombre ni un fideicomiso dentro de una aplicación. Hay una aseguradora, una póliza y unas condiciones, y tu posición jurídica nace de ese contrato. No equivale a comprar directamente cada activo de la estrategia de inversión.
Tampoco sirve para meter la casa de Lucía, organizar una empresa familiar o reproducir todas las funciones de un trust. Y que se llame «seguro» no significa que el dinero invertido tenga una rentabilidad garantizada. Conviene separar dos conversaciones que a veces te presentan como una sola: la cobertura por fallecimiento y lo que puede ganar o perder la inversión.
En España, algunos seguros de inversión pueden tener un tratamiento fiscal con diferimiento si cumplen los requisitos legales; otros pueden provocar imputaciones anuales. Cambiarle la etiqueta al producto no basta, y no puedes asumir que ese tratamiento se conservará si te mudas a México o a Estados Unidos. Si te interesa el lado español, lo explicamos en Fondos, ETF y seguros en España: impuestos y costes.
¿Compiten entre sí? No necesariamente
Una familia puede usar más de una herramienta para fines distintos. El problema aparece cuando las instrucciones, los titulares y los beneficiarios no encajan, o cuando nadie revisó la operación completa.
Por ejemplo: Lucía escribe en su testamento que quiere repartir su patrimonio a partes iguales. Pero tiene una póliza con un solo beneficiario designado. Antes de decir «esto está mal», hay que comprobar qué prestación corresponde a la póliza y qué ley se aplica. La pregunta de fondo es si el resultado coincide con lo que Lucía quería.
Cuando hay fronteras de por medio
- Estados Unidos: si el hijo de Lucía está sujeto a las obligaciones fiscales estadounidenses, ciertas relaciones con un trust extranjero pueden generar declaraciones informativas, aunque ese año no haya un impuesto adicional. Pero no todo fideicomiso mexicano es automáticamente un «foreign trust»: el IRS publicó un criterio para ciertos fideicomisos inmobiliarios mexicanos con funciones muy limitadas que, con los hechos analizados, no se consideran trusts para efectos fiscales estadounidenses. La lección no es copiar ese resultado, sino que la clasificación depende de cómo funciona realmente el instrumento.
- España: si la hija vive fiscalmente en España, hay que mirar el caso también desde allá. La doctrina tributaria española puede analizar un trust extranjero atendiendo directamente a la relación entre quien aportó los bienes y quien los recibe. El resultado puede ser muy distinto al que imaginabas leyendo una explicación estadounidense.
- Herencias: según la ley aplicable, algunos herederos pueden tener derechos que limitan tu libertad para repartir. En España, además, hay diferencias entre el derecho común y los derechos civiles de algunas comunidades.
El domicilio de un ETF también cambia la conversación sucesoria. Lo vemos en ETF de Estados Unidos o Irlanda: impuestos, herencia y cambio de país.
Empieza con un mapa de una hoja
A Lucía le serviría empezar con algo sencillo, antes de comprar cualquier producto:
- La casa está en México.
- Estas inversiones están a mi nombre.
- Esta póliza tiene estos beneficiarios.
- Mi hijo recibiría aquí y mi hija recibiría allá.
- Esto es lo que debería pasar si falto yo o si cambio de residencia.
Con ese mapa puede pedir un diseño coordinado: al profesional mexicano, la ejecución local; al especialista estadounidense, las consecuencias para el hijo que vive allá; y al español, las obligaciones y el tratamiento de la hija. No tres propuestas independientes compitiendo por venderle el mismo patrimonio.
Preguntas para pedir por escrito
- ¿Qué problema resuelve este instrumento y qué no incluye?
- ¿Cuánto cuesta crearlo y cuánto mantenerlo cada año?
- ¿Quién puede cambiarlo y cómo?
- ¿Qué pasa exactamente cuando fallezco?
- ¿Cómo lo interpreta cada país donde vive mi familia?
Si una respuesta siempre termina en «eso luego lo vemos», probablemente estás dejando para después la parte que más importa.
En resumen
- El trust organiza la administración y los beneficios bajo sus propias reglas.
- El fideicomiso mexicano cumple una finalidad mediante una fiduciaria autorizada.
- El unit linked es un contrato de seguro con inversiones.
Pueden complementarse, pero no hacen lo mismo. Antes de preguntar cuál cuesta menos, pregunta cuál puede hacer lo que necesitas y cómo lo interpretan los países involucrados. Ese orden te puede ahorrar una compra equivocada y, sobre todo, mucho trabajo a tu familia.
Si estás empezando a ordenar tu dinero, puedes calcular tu fondo de emergencia con la calculadora gratis de Quiero ser Millonario o revisar todas las calculadoras financieras.
Contenido educativo. No es asesoría legal, fiscal ni financiera personalizada. Las reglas cambian y dependen de cada país; consulta a profesionales autorizados antes de tomar decisiones.