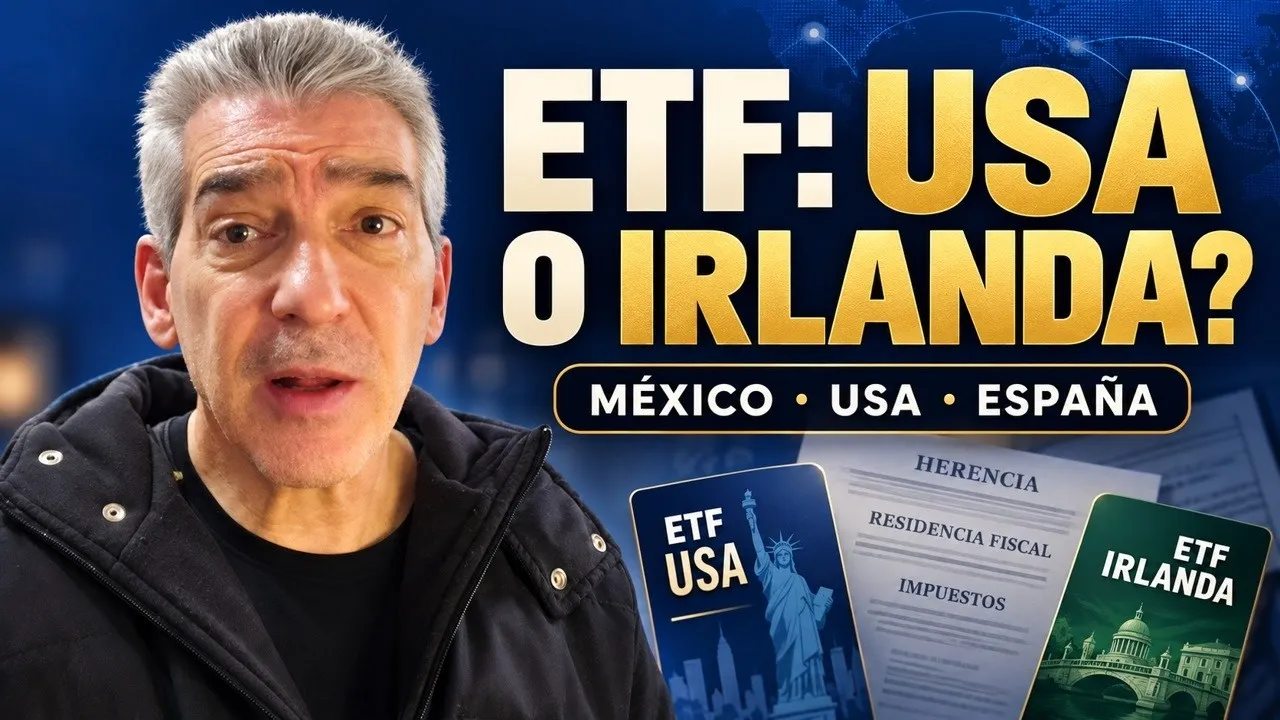
Compras un ETF pensando en el futuro: ahorrar, invertir con constancia y dejar algo a tu familia. Después aparece otra posibilidad: mudarte a Estados Unidos o pasar unos años en España. Tus inversiones siguen en la misma cuenta, pero las reglas que las rodean pueden cambiar bastante.
Por eso, comparar ETF de Estados Unidos o Irlanda exige mirar algo más que la comisión. Importan el domicilio del fondo, tu residencia fiscal y, para ciertos impuestos, tu ciudadanía o domicilio personal. Dos fondos que invierten en empresas parecidas pueden producir consecuencias distintas cuando cobras dividendos, vendes o transmites tu patrimonio.
En este video, Miguel Carballal explica las diferencias con ejemplos. Aquí desarrollamos las preguntas que conviene resolver antes de elegir.
Ver el video completo en YouTube.
Contenido de la pagina
Comprar en dólares no significa comprar un fondo estadounidense
Imagina que una amiga te dice: «El mío es americano porque lo compré en dólares». Es una confusión muy habitual. La moneda en la que compras un fondo no determina dónde está constituido. Tampoco basta con mirar en qué bolsa cotiza o desde qué país opera tu intermediario.
Hay cuatro datos diferentes: qué activos compra el fondo, dónde está domiciliado, en qué moneda se negocia y dónde tributas tú. Un ETF irlandés puede invertir en compañías estadounidenses y negociarse en dólares. Un ETF estadounidense puede comprarse desde México. La aplicación del bróker no cambia por sí sola la naturaleza jurídica del producto.
Un ejemplo concreto es iShares Core S&P 500 UCITS ETF, con ISIN IE00B5BMR087: su ficha identifica Irlanda como domicilio y una clase de acumulación en dólares. Esa combinación muestra por qué conviene consultar la ficha del emisor, en lugar de adivinar por el nombre o por la divisa.
Si necesitas repasar la idea básica, empieza por qué es un ETF y cómo funciona. Después tiene más sentido comparar su estructura fiscal.
La herencia: el detalle que casi nadie mira al abrir la cuenta
Pensemos en Ana, un personaje ficticio que vive en México, no es ciudadana estadounidense y tampoco tiene su domicilio en Estados Unidos a efectos del impuesto sucesorio. Lleva años invirtiendo y acumula activos que pueden considerarse situados en Estados Unidos. Su preocupación habitual es si el mercado sube o baja. Rara vez piensa qué trámites tendría que hacer su familia si ella faltara.
El IRS señala que, para personas fallecidas que no eran ciudadanas ni estaban domiciliadas en Estados Unidos, puede existir obligación de presentar el formulario 706-NA cuando los activos situados allí superan 60,000 dólares, considerando las reglas aplicables. No es un límite por cuenta, por bróker ni por cada ETF. Tampoco se refiere únicamente a la ganancia: importa el valor de los activos correspondientes al fallecimiento.
Si Ana tuviera 40,000 dólares en una cuenta y otros 40,000 en otra, repartirlos entre intermediarios no elimina por sí mismo el problema. Para visualizar la cantidad, 60,000 dólares equivaldrían a 1.2 millones de pesos usando un cambio hipotético de 20 pesos por dólar. Ese cambio es solo un ejemplo, no una cotización actual.
También hay que corregir una frase que circula mucho: «Si pasas de 60,000 dólares, te quitan el 40 % de todo». Esa afirmación simplifica demasiado. La obligación de declarar y el impuesto finalmente calculado son asuntos distintos; intervienen reglas de valoración, deducciones, créditos y una escala impositiva. El 40 % es una tasa máxima, no una factura automática sobre cualquier cartera.
Los tratados pueden modificar ciertos resultados, pero el listado del IRS de tratados de sucesiones y donaciones no incluye México ni España. Tener un convenio sobre impuestos a la renta no significa disponer de otro que resuelva la sucesión.
¿Qué cambia al usar un ETF irlandés?
En una estructura habitual de ETF irlandés, tú posees participaciones del fondo irlandés; el fondo es quien posee las acciones estadounidenses. Esa diferencia puede evitar la exposición al impuesto sucesorio estadounidense vinculada a poseer directamente activos estadounidenses. La respuesta debe comprobarse para el vehículo concreto y para la situación del titular.
Pero «irlandés» no significa «sin impuestos en ningún lugar». El país donde resides puede gravar ganancias o transmisiones por herencia. Las reglas irlandesas también contienen condiciones y excepciones. La utilidad de esta estructura se entiende mejor como una pieza de planificación patrimonial, no como un botón que borra todas las obligaciones.
Designar beneficiarios en el bróker puede ayudar con la operativa de una cuenta, pero no equivale a anular los impuestos que correspondan. Conviene tener identificadas las cuentas, sus titulares y los documentos que necesitaría la familia.
Dividendos: comparar el impuesto correcto, en la capa correcta
Otro error frecuente es repetir que Irlanda siempre cobra menos por los dividendos. Para una persona residente fiscal en México que reúna las condiciones del tratado, ciertos dividendos ordinarios estadounidenses pueden beneficiarse de una retención del 10 %. Normalmente hay que documentar correctamente la condición de beneficiario y la residencia, por ejemplo mediante el formulario W-8BEN cuando corresponde.
En un ETF irlandés elegible que recibe dividendos de compañías estadounidenses, es habitual una retención del 15 % dentro del fondo, bajo el convenio entre Estados Unidos e Irlanda. No es la misma capa de impuesto: una retención afecta al dividendo del inversionista y la otra al ingreso recibido por el fondo.
Un ejemplo simplificado ayuda. Si un dividendo estadounidense de 1,000 dólares estuviera sujeto a una retención personal del 10 %, quedarían 900 dólares antes de otros impuestos y gastos. Si un fondo irlandés recibiera 1,000 dólares de dividendos estadounidenses con una retención interna del 15 %, quedarían 850 dentro del fondo, antes de otros costes e impuestos. En una clase de acumulación, ese dinero se reinvierte; no necesariamente llega a tu cuenta.
Esto no demuestra que un fondo sea mejor en conjunto. No compara rendimientos completos, todas las distribuciones ni el impuesto mexicano final. Sirve para evitar una comparación equivocada. Las comisiones, la composición de la cartera, el tratamiento de las distribuciones y la sucesión también cuentan.
En México, las obligaciones sobre ingresos del extranjero y los posibles acreditamientos requieren revisar el caso. Que un fondo acumule dividendos tampoco permite concluir, sin más, que sus ingresos o su venta estarán libres de impuestos.
Si vives en Estados Unidos, la conversación cambia
Ahora pensemos en Luis, otro personaje ficticio, que se muda a Estados Unidos y adquiere la condición de residente fiscal estadounidense. Las reglas sobre renta mundial pueden empezar a ser relevantes. Si además posee fondos extranjeros, puede encontrarse con el régimen de PFIC y obligaciones relacionadas con el formulario 8621.
Muchos fondos extranjeros pueden quedar dentro de ese régimen, que puede implicar declaraciones complejas y un tratamiento fiscal desfavorable dependiendo de las circunstancias y elecciones disponibles. Por eso, recomendar un ETF irlandés de manera universal puede llevar a una mala decisión para una persona sujeta a impuestos estadounidenses.
En sucesiones, el domicilio tiene su propio análisis y no siempre coincide con la residencia fiscal para el impuesto sobre la renta. La exclusión básica federal de 15 millones de dólares para 2026 pertenece a otro marco, aplicable a ciudadanos y personas domiciliadas en Estados Unidos según sus reglas; no sustituye automáticamente el tratamiento de un extranjero no domiciliado. Además, pueden existir impuestos estatales.
La nacionalidad también importa: un ciudadano estadounidense que se traslada a otro país suele conservar obligaciones fiscales estadounidenses. Mudarse a España no borra por sí solo esa relación.
España: un ETF y un fondo de inversión no tienen las mismas reglas
Marta, nuestro tercer ejemplo ficticio, se instala en España y pasa a ser residente fiscal allí bajo el régimen ordinario. Tendrá que considerar las reglas españolas sobre renta mundial. Mantener el dinero en un bróker extranjero no lo convierte en invisible ni automáticamente exento.
En España existe un régimen de diferimiento para determinados traspasos entre fondos de inversión cuando se cumplen los requisitos. Permite cambiar de un fondo elegible a otro sin tributar en ese momento por la ganancia. El impuesto se aplaza; no desaparece.
Los ETF están generalmente excluidos de ese régimen. Un ETF irlandés de acumulación no se convierte en un fondo con derecho al diferimiento solo por ser UCITS o por reinvertir dividendos. Vender con ganancia puede generar tributación aunque uses después ese dinero para comprar otro ETF.
Para alguien que prevé cambiar de estrategia varias veces, esta diferencia puede pesar en la elección del producto. También importa la situación sucesoria, cuya tributación española depende de factores como residencia, parentesco y normativa territorial. «Lo compro fuera y mi familia no paga nada» no es una conclusión válida.
Una comparación rápida para situarte
| Situación | Qué revisar primero |
|---|---|
| Residente en México, sin ciudadanía ni domicilio estadounidense | Domicilio del ETF, posible exposición sucesoria estadounidense, retenciones y obligaciones mexicanas. |
| Persona sujeta a impuestos estadounidenses | Renta mundial, posible PFIC en fondos extranjeros y situación sucesoria propia. |
| Residente ordinario en España | Tributación española, diferencia entre ETF y fondos elegibles para traspasos y obligaciones en otros países si existen. |
Antes de cambiar de ETF, cambia la pregunta
En lugar de preguntar «¿Cuál es el mejor?», prueba con algo más útil: «¿Qué producto encaja con mi residencia actual, mi posible mudanza y lo que quiero dejar a mi familia?». Busca el ISIN y la ficha oficial. Confirma domicilio, clase de acumulación o distribución y costes. Después revisa tu situación personal, no la de quien hizo un comentario en internet.
No hace falta vender por miedo después de ver un video. Una venta precipitada también puede generar costes e impuestos. Si la cartera es importante o hay una mudanza cercana, una revisión fiscal que contemple ambos países permite decidir con información.
El objetivo sigue siendo sencillo: invertir sin que un detalle que nunca miraste se convierta en un problema para ti o para quienes quieres. El ETF es una herramienta. Su utilidad depende tanto de lo que lleva dentro como de las reglas que te acompañan.
Para seguir aprendiendo, consulta nuestra guía sobre Interactive Brokers y cómo plantear la independencia financiera.
Fuentes y alcance
Revisión: 14 de octubre de 2026, Ciudad de México. Información educativa general; los ejemplos de Ana, Luis y Marta son ficticios. Las cifras ilustrativas no representan una recomendación personalizada. La aplicación concreta depende del producto, residencia, ciudadanía, domicilio y circunstancias del titular.
- IRS: preguntas sobre sucesiones de no residentes que no son ciudadanos estadounidenses.
- IRS: tratados de sucesiones y donaciones.
- IRS: novedades sobre sucesiones y donaciones, incluida la exclusión de 2026.
- IRS: convenio fiscal con México y documentos relacionados.
- IRS: formulario 8621 y fondos PFIC.
- IRS: Publication 519, tratamiento de extranjeros para el impuesto sobre la renta.
- State Street: comparación de ETF estadounidenses e irlandeses para inversionistas no estadounidenses.
- iShares: ficha del fondo con ISIN IE00B5BMR087.
- SAT: artículo 142, ingresos del extranjero.
- Agencia Tributaria: requisitos y exclusiones del diferimiento de traspasos.
- BOE: Ley del IRPF, texto consolidado actualizado el 7 de octubre de 2026, artículo 94.