Cada mes llega el estado de cuenta de la tarjeta y ahí está, tentador: el pago mínimo. Es mucho menos que el total y te deja «al corriente». El problema es lo que no se ve: cuánto tiempo vas a tardar en pagar y cuánto te va a costar. Esta calculadora te lo muestra en segundos, mes por mes, y lo compara con pagar una cantidad fija un poco mayor.
Escribe el saldo de tu tarjeta, la tasa de interés anual (viene en tu estado de cuenta) y elige cómo calcular el mínimo: con el monto que te cobra tu banco o con la regla general de Banco de México. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
¿Cuánto me cuesta pagar solo el mínimo de mi tarjeta?
Compara el mínimo con un pago fijo mayor. Incluimos IVA de 16% sobre los intereses y suponemos que no haces nuevas compras.
¿Cómo funciona la regla de Banxico?
Comparamos el 1.5% del saldo sin los cargos del mes, más los intereses y su IVA, contra el 1.25% del límite de crédito. Usamos el mayor y lo recalculamos cada mes. El último pago se limita a lo que debes, incluidos los cargos del mes.
La emisora puede establecer un mínimo mayor al de esta regla. Fuente: Banco de México, Circular 34/2010, numerales 4.1 y 4.2.
Por qué el pago mínimo sale tan caro
El pago mínimo está diseñado para que tu deuda dure mucho. De cada pago, primero se cubren los intereses del mes y el IVA de esos intereses (en México se cobra 16% de IVA sobre los intereses). Solo lo que sobra baja de verdad lo que debes. Con tasas altas, ese «sobrante» es muy pequeño.
Mira la tabla de la calculadora: la columna «Abono a capital» es lo único que reduce tu deuda. Casi siempre es una fracción pequeña del pago. Y como el mínimo se recalcula con el saldo, conforme la deuda baja, el mínimo también baja, y la deuda se estira todavía más.
Cómo se calcula el pago mínimo
La regla general de Banco de México dice que el pago mínimo debe ser el mayor entre dos cantidades: el 1.5% del saldo más los intereses del periodo y su IVA, o el 1.25% de tu límite de crédito. Tu banco puede pedir un mínimo mayor, nunca menor. Por eso la calculadora te deja elegir: usar esa regla o escribir el mínimo exacto que viene en tu estado de cuenta.
Un ejemplo con números
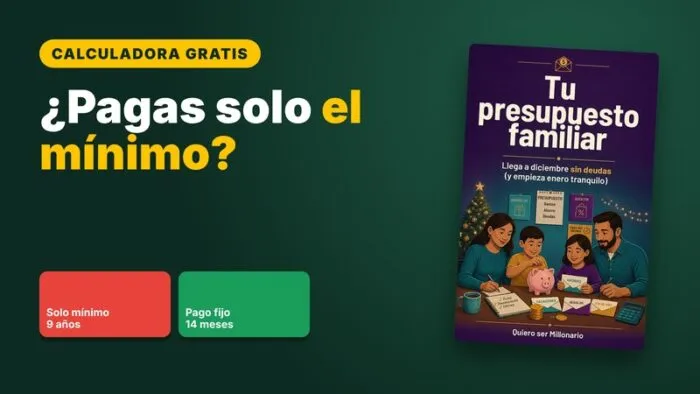
Una tarjeta con saldo de 20,000 pesos, tasa de 48% anual y límite de 30,000. Con la regla del mínimo, el primer pago sería de 1,228 pesos, pero solo 300 bajan la deuda: 800 son intereses y 128 son IVA. Si pagas siempre el mínimo y no vuelves a usar la tarjeta, tardas más de 9 años en liquidarla y pagas alrededor de 48,500 pesos de intereses con IVA. Más del doble de lo que debías.
Si en lugar del mínimo pagas 2,000 pesos fijos cada mes, terminas en 14 meses y pagas unos 7,500 pesos de intereses. La diferencia: más de 41,000 pesos y 8 años de tu vida pagando una deuda.
Las tres cifras de tu estado de cuenta
- Pago mínimo: lo menos que puedes pagar para no caer en atraso. Ya viste lo caro que sale quedarse ahí.
- Pago para no generar intereses: lo que tienes que pagar para que ese mes no te cobren intereses. Es la cifra que conviene pagar siempre que puedas.
- Saldo total: todo lo que debes, incluidas las mensualidades futuras de tus compras a meses.
Cómo salir de la trampa del mínimo
- Deja de usar la tarjeta mientras pagas. Si sigues comprando, ninguna calculadora alcanza.
- Fija un pago mensual mayor y constante. Aunque sean unos cientos de pesos más que el mínimo, la diferencia en intereses es enorme. Prueba distintas cantidades en la calculadora.
- Si tienes varias deudas, ponles orden. Con la calculadora para salir de deudas ves si te conviene el método avalancha o bola de nieve.
- Encuentra el dinero extra en tu presupuesto. La calculadora de presupuesto familiar en 4 cajas te muestra en qué se va tu dinero.
- Si ya no puedes pagar, negocia antes de atrasarte. Pregunta a tu banco por una reestructura y pide todo por escrito. Si no te responde, la CONDUSEF orienta gratis.
Preguntas frecuentes
¿Uso la tasa de interés o el CAT? La tasa de interés anual. El CAT incluye comisiones y sirve para comparar tarjetas entre sí, pero los intereses del mes se calculan con la tasa.
¿Por qué mi banco me cobra otra cantidad? Cada banco puede pedir un mínimo mayor que el de la regla general, y calcula los intereses con el saldo promedio diario. Por eso los resultados son una aproximación; si quieres más precisión, escribe el mínimo exacto de tu estado de cuenta.
¿Pagar el mínimo daña mi historial? No, mientras pagues a tiempo no caes en atraso. Pero sí pagas mucho más intereses y tu deuda tarda años en bajar.
¿Y los meses sin intereses? Esas mensualidades se suman al pago para no generar intereses. Antes de comprar algo más a meses, usa la calculadora de meses sin intereses. Si un mes no pagas completo, te pueden cobrar intereses sobre lo pendiente.
Arma tu plan completo
En el ebook Tu presupuesto familiar: llega a diciembre sin deudas tienes el método completo para ordenar tu dinero, usar la tarjeta sin miedo, salir de deudas más rápido y un plan de 8 semanas con hojas de trabajo.
Contenido educativo. No es asesoría financiera personalizada.