Se descompone el refrigerador. Te enfermas y no puedes trabajar una semana. Te recortan horas. Ninguna de esas cosas se puede planear, pero todas cuestan dinero. Si no tienes un colchón, la única salida es la tarjeta o un préstamo, y una mala noticia se convierte en una deuda que dura meses. Para eso sirve un fondo de emergencia.
Esta calculadora te dice cuánto necesitas según tus gastos reales, cuánto te falta y en cuántos meses lo juntas con lo que puedes apartar. También te muestra cuánto se adelanta tu meta si guardas el dinero donde genere rendimiento. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
Fondo de emergencia: ¿cuánto necesitas y en cuánto tiempo lo juntas?
Calcula un colchón para tus gastos esenciales y descubre cuánto tardas en construirlo, paso a paso.
¿Cuánto debe tener tu fondo de emergencia?
La meta clásica es de tres a seis meses de tus gastos necesarios: vivienda, comida, servicios, transporte, salud, escuela y los pagos mínimos de tus deudas. No se cuentan salidas, plataformas ni gustos, porque en una emergencia esos se recortan.
- Tres meses suelen bastar si tienes empleo estable y en tu casa entra más de un ingreso.
- Seis meses o más si tu ingreso es variable, trabajas por tu cuenta o eres el único sostén de tu familia.
Los 4 escalones: empieza por el primero
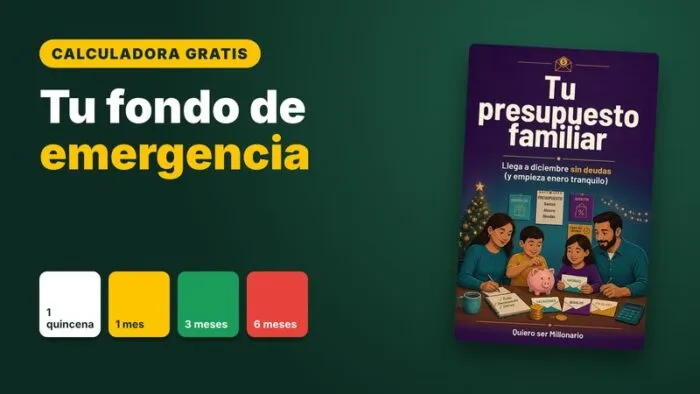
Seis meses de gastos puede sonar imposible. Por eso la calculadora divide la meta en escalones y te dice en qué mes alcanzas cada uno:
- Una quincena de gastos. Ya te salva de la mayoría de los imprevistos pequeños: una reparación, una consulta, una llanta.
- Un mes completo. Te da aire para pensar antes de pedir prestado.
- Tres meses. Te protege si pierdes tu ingreso un tiempo.
- Seis meses. La meta final para dormir tranquilo.
Cada escalón que alcanzas es un logro. Celébralo y sigue con el siguiente.
¿Dónde guardar tu fondo de emergencia?
Tu colchón tiene que cumplir tres condiciones: que esté seguro, que lo puedas sacar rápido y que no pierda valor con la inflación. Por eso no conviene tenerlo en efectivo en casa ni en la misma cuenta donde recibes tu sueldo, porque ahí se gasta sin darte cuenta.
Una opción muy usada en México son los CETES a plazos cortos: instrumentos del Gobierno de México que puedes comprar directamente en cetesdirecto.com desde 100 pesos y sin comisiones (calcula cuánto ganarías de verdad con nuestra calculadora de CETES). Otra opción son las cuentas de ahorro o de inversión con rendimiento en instituciones reguladas. Antes de elegir, revisa que la institución esté autorizada y cuándo puedes disponer de tu dinero. La tasa cambia con el tiempo: escribe en la calculadora la del día para ver tu proyección.
Un ejemplo con números
Una familia gasta 12,000 pesos al mes en lo necesario. Quiere un colchón de seis meses: 72,000 pesos. Ya tiene 12,000 ahorrados y puede apartar 2,000 al mes. Sin rendimiento, llega a su meta en 30 meses. Si guarda el dinero donde le paguen 8% anual, llega en 27 meses: tres meses antes, solo por no dejarlo quieto.
Y lo mejor: con lo que ya tiene, ya cubrió sus dos primeros escalones (una quincena y un mes). El de tres meses lo alcanza en un año.
Cómo juntarlo más rápido
- Págate primero. El día que te pagan, transfiere tu aportación a otra cuenta antes de gastar en cualquier otra cosa. Mejor si es automático.
- Encuentra el dinero escondido. La calculadora de presupuesto familiar en 4 cajas te muestra en qué se va tu sueldo.
- Usa los ingresos extra. Una parte del aguinaldo, de un bono o de una venta, directo al fondo.
- Cuidado con las deudas caras. Si traes tarjetas con intereses altos, junta primero el escalón de una quincena y luego ataca tus deudas con la calculadora para salir de deudas. Después vuelve a llenar tu colchón.
Preguntas frecuentes
¿El fondo de emergencia es para invertir? No. Su trabajo no es rendir mucho, sino estar completo y disponible el día que lo necesites. Cuando ya lo tengas y no tengas deudas caras, ese es el momento de invertir para metas de largo plazo. Mira cuánto puede crecer tu dinero con la calculadora de interés compuesto.
¿Qué cuenta como emergencia? Lo urgente e inesperado: salud, una reparación necesaria, quedarte sin ingreso. Las vacaciones, el Buen Fin o los regalos de Navidad no son emergencias; para eso conviene un ahorro aparte.
¿Y si lo uso? Para eso está. Úsalo sin culpa y, en cuanto puedas, vuelve a llenarlo con tu aportación mensual.
Arma tu plan completo
En el ebook Tu presupuesto familiar: llega a diciembre sin deudas tienes el método completo para ordenar tu dinero, salir de deudas y construir tu colchón, con hojas de trabajo y un plan de 8 semanas.
Contenido educativo. No es asesoría financiera personalizada.