«Llévatelo hoy y págalo en 12 meses sin intereses.» Pocas frases venden tanto, sobre todo en temporada de ofertas como el Buen Fin. Y los meses sin intereses pueden ser una gran herramienta. El problema no es una compra a meses: es la suma de todas. Esta calculadora te dice, en un minuto, si la compra que estás pensando cabe de verdad en tu ingreso.
Escribe tu ingreso mensual, lo que ya pagas cada mes en mensualidades y deudas, y los datos de la compra nueva. La calculadora te muestra tu nueva mensualidad, qué parte de tu ingreso queda comprometida y un semáforo para decidir. Todo se calcula en tu dispositivo; no se guarda ningún dato.
Contenido de la pagina
¿Me conviene comprar a meses sin intereses?
Revisa cuánto comprometes de tu ingreso y si el precio a meses realmente coincide con el de contado.
Antes de comprar, pregúntate
- ¿Lo ibas a comprar sin la promoción?
- ¿Te alcanza aunque baje tu ingreso?
- ¿Pagarás completo el pago para no generar intereses cada mes?
Si un mes no pagas completo el pago para no generar intereses, el banco puede cobrarte intereses sobre lo pendiente.
Cuándo sí conviene comprar a meses sin intereses
Los meses sin intereses son una buena herramienta cuando se cumplen tres condiciones:
- Lo ibas a comprar de todas formas y lo necesitas. Si no lo ibas a comprar sin la promoción, no es ahorro: es gasto.
- El precio a meses es igual al de contado. A veces el precio «a meses» es más alto. La calculadora te dice cuánto pagas de más.
- La mensualidad cabe en tu presupuesto sin quitarle a lo necesario, y la vas a pagar completa cada mes.
El semáforo: la regla de la suma
Antes de comprar algo a meses, suma todas tus mensualidades (las que ya traes más la nueva) y todos tus pagos de deudas, y compáralos con lo que te entra al mes:
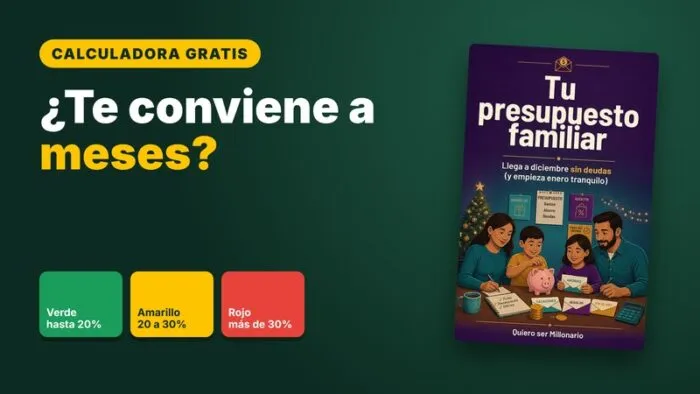
- Verde, hasta 20%: una carga razonable, siempre que tus gastos necesarios estén cubiertos.
- Amarillo, de 20% a 30%: piénsalo dos veces. Cualquier imprevisto puede apretarte.
- Rojo, más de 30%: zona de riesgo. Mejor reduce el monto, espera o junta el dinero y compra de contado.
Son guías, no reglas fijas: si tu renta y tu comida ya se llevan casi todo tu sueldo, incluso un verde puede no alcanzar. Para ver el cuadro completo, usa la calculadora de presupuesto familiar en 4 cajas.
Un ejemplo con números
Ganas 20,000 pesos al mes y ya pagas 4,000 en mensualidades y deudas: 20% de tu ingreso. Quieres una pantalla que de contado cuesta 10,800, pero a 6 meses cuesta 12,000. La mensualidad sería de 2,000 pesos, y tus pagos subirían a 6,000 al mes: 30% de tu ingreso, en amarillo.
Además, «sin intereses» no es del todo cierto en este caso: pagas 1,200 pesos de más, que equivalen a un recargo de alrededor de 22% anual. Con esos números, lo más sano es esperar, juntar el dinero o buscar el mismo precio de contado y a meses.
Las trampas más comunes
- Acumular compras. Una pantalla a 12, una lavadora a 12, un celular a 18. Cada mensualidad parece pequeña, pero juntas pueden comerse tu sueldo durante un año.
- El precio inflado. Comparar el precio a meses contra el de contado, y contra el de otras tiendas, antes de decidir.
- No pagar completo. Si un mes no pagas completo el pago para no generar intereses, el banco puede cobrarte intereses sobre lo pendiente, y la promoción deja de ser gratis.
- «Empieza a pagar en enero». Enero ya trae su propia cuesta: inscripciones, predial, seguros. Lo que no pagas hoy lo pagas después.
Preguntas frecuentes
¿Los meses sin intereses afectan mi historial de crédito? Si pagas a tiempo, no te perjudican y pueden ayudarte a construir historial. Si te atrasas, sí: se reportan como cualquier otro crédito.
¿Qué pongo en «mensualidades y pagos de deudas actuales»? Todo lo que ya pagas al mes: otras compras a meses, el pago de tus tarjetas, préstamos personales, de auto o de nómina, y tiendas departamentales.
¿Y si ya estoy en rojo? Antes de cualquier compra nueva, conviene bajar tus deudas. La calculadora para salir de deudas te dice cuál pagar primero, y la calculadora del pago mínimo te muestra cuánto te cuesta quedarte en el mínimo.
Arma tu plan completo
En el ebook Tu presupuesto familiar: llega a diciembre sin deudas tienes el método completo para aprovechar el Buen Fin sin caer en sus trampas, usar la tarjeta sin miedo y llegar a enero sin deudas, con hojas de trabajo y un plan de 8 semanas.
Contenido educativo. No es asesoría financiera personalizada.