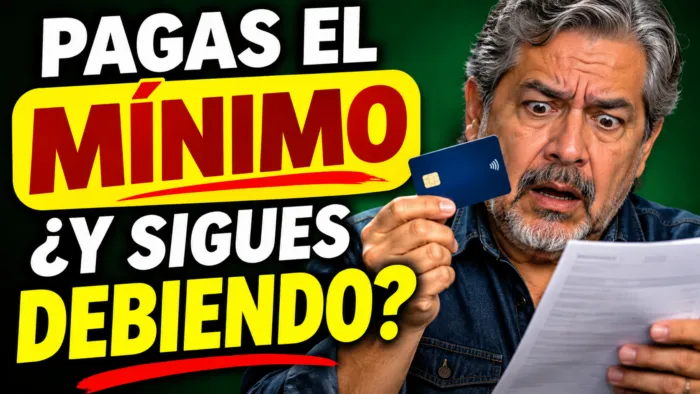
Hay algo que desespera muchísimo cuando tienes una tarjeta de crédito. Llega el estado de cuenta, ves la cantidad que debes, haces un esfuerzo para pagar y te quedas con la sensación de haber cumplido. Hasta ahí todo bien. Pero al mes siguiente abres otro estado de cuenta y descubres que el saldo sigue casi donde estaba. Entonces viene la pregunta inevitable: «¿Cómo es posible que pagué y todavía deba prácticamente lo mismo?». Si alguna vez te ha pasado, quiero explicarte qué ocurre, porque entenderlo puede cambiar la forma en que manejas tu tarjeta.
Imagínate a alguien que debe $20,000. No es una cantidad pequeña, pero tampoco parece imposible de pagar. El problema comienza cuando llega el estado de cuenta y esa persona ve dos cifras. Una es el pago para no generar intereses y la otra, mucho más pequeña, es el pago mínimo. Como tiene que pagar la renta, comprar comida y cubrir los gastos de la casa, elige la cantidad más baja. Lo hace a tiempo y piensa: «Por lo menos ya cumplí con el banco». Y sí, cumplió con la cantidad exigida para ese periodo. Lo que no significa es que haya liquidado la deuda.
Esa diferencia es el corazón del problema. El pago mínimo puede servir para mantener la cuenta al corriente, pero el resto de la deuda continúa pendiente. Si se trata de un saldo que genera intereses, esos intereses siguen acumulándose conforme a las condiciones de la tarjeta. No es que el dinero que pagaste desaparezca por arte de magia. Es que una parte del pago se destina a cubrir cargos e intereses y solo otra parte reduce lo que originalmente debías. A veces esa parte es tan pequeña que apenas se nota cuando comparas un estado de cuenta con el siguiente.
Para verlo con números, hagamos un ejemplo deliberadamente sencillo. Supón que el saldo es de $20,000 y que durante el periodo se generan $800 de intereses. Si pagas $1,100, y para este ejemplo dejamos fuera otros cargos e impuestos, solo $300 reducen el capital. Después de todo eso todavía deberías $19,700. Acabas de entregar más de mil, pero tu deuda bajó trescientos. No estamos calculando el estado de cuenta de un banco en particular; en la realidad intervienen la tasa, las fechas, el saldo promedio y las condiciones del contrato. Lo que quiero mostrarte es por qué un pago puede sentirse grande y producir un avance pequeño.
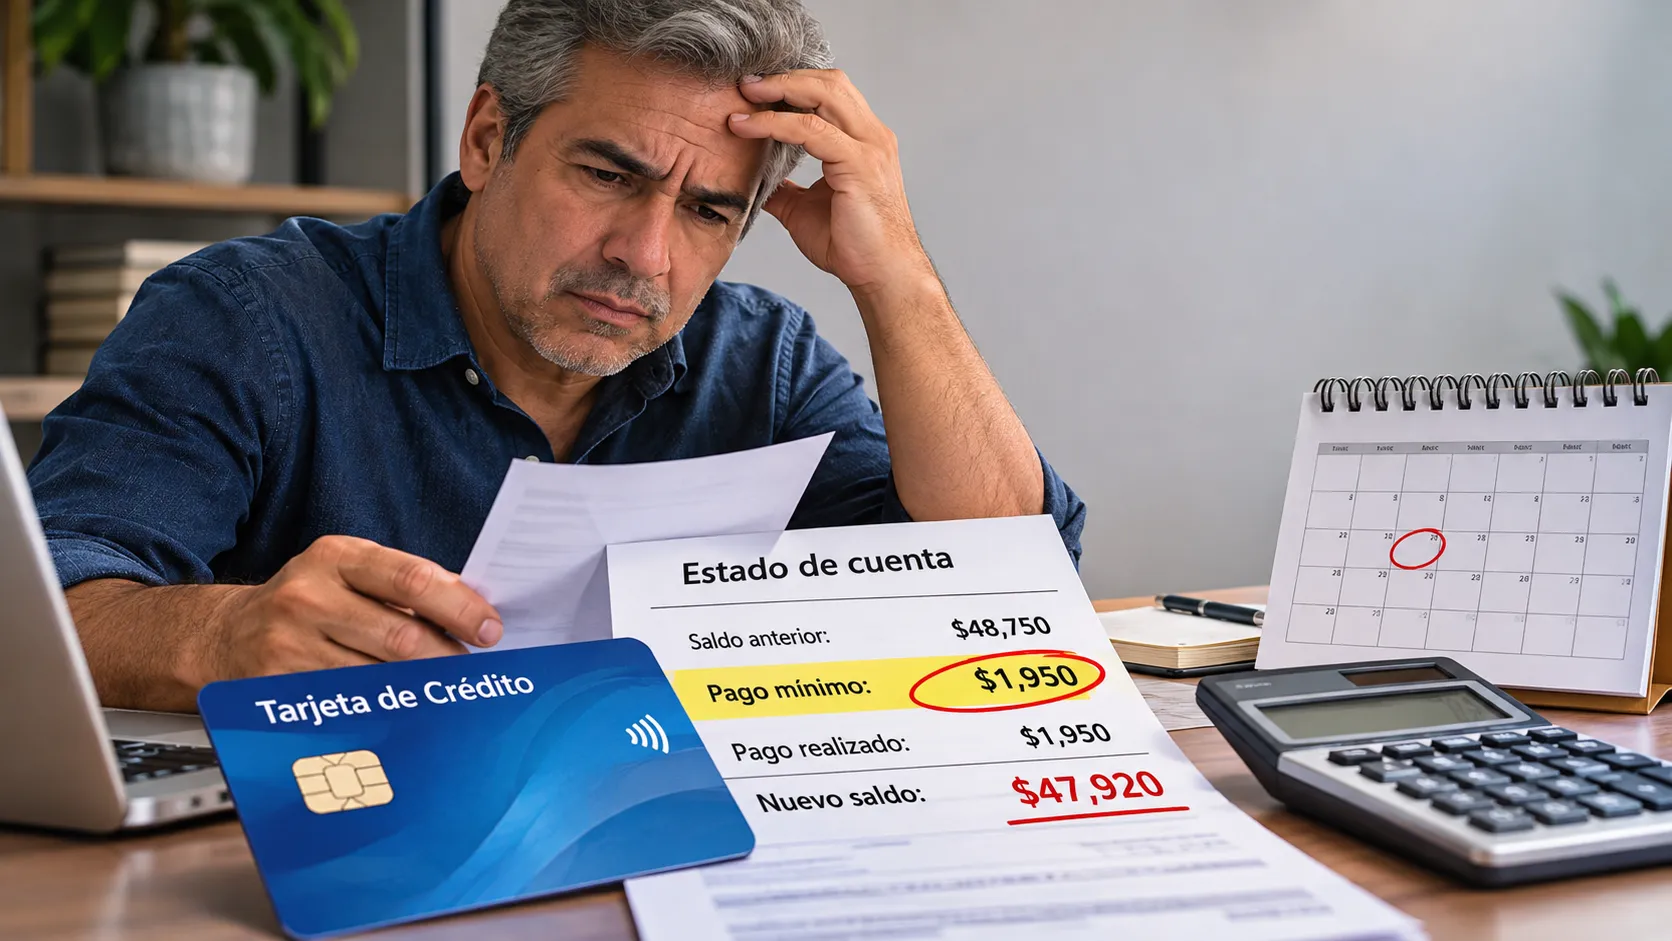
Y aquí es donde mucha gente cae sin darse cuenta en una rutina agotadora. El siguiente mes vuelve a pagar el mínimo. Después otra vez. Mientras tanto, la deuda sigue generando intereses y el capital disminuye lentamente. Al cabo de varios meses siente que ha entregado muchísimo dinero, pero que la tarjeta continúa persiguiéndola. Esa sensación tiene una explicación matemática: cuando la mayor parte de tu pago se utiliza para cubrir el costo de financiar el saldo, queda poco para eliminar la deuda. No es lo mismo estar al corriente que estar avanzando a buen ritmo hacia el final.
Por qué el saldo parece no moverse
Ahora agrega algo que pasa en la vida real. Mientras intentas pagar, vuelves a utilizar la tarjeta. Una compra pequeña en el supermercado, una suscripción, una salida a comer, un gasto que surgió de repente. Cada cargo parece insignificante, pero entre todos pueden superar lo que lograste reducir del capital. Entonces la tarjeta se convierte en una especie de puerta giratoria: entra dinero con tus pagos y sale con las compras nuevas. Cuando revisas el saldo, parece que nunca te moviste. Por eso, si de verdad quieres salir de una deuda que se ha vuelto pesada, conviene dejar de hacer cargos nuevos en esa tarjeta durante un tiempo.
Hay otra confusión que vale la pena aclarar. En tu estado de cuenta, el pago mínimo y el pago para no generar intereses no significan lo mismo. El primero es la cantidad exigida para mantener la cuenta al corriente en ese periodo. El segundo es la cantidad que, de acuerdo con las condiciones aplicables, necesitas cubrir para evitar intereses ordinarios por determinadas compras. Si ya arrastras saldos financiados, tienes promociones o hay operaciones especiales, conviene revisar cómo se aplican esas reglas en tu contrato. La cifra más pequeña no siempre es la que más te conviene; simplemente es la que te exige menos dinero en ese momento.
A veces alguien me dice: «Está bien, pero si no puedo pagar todo, ¿de qué sirve poner un poco más?». Sirve, y mucho. Regresemos al mismo ejemplo de los $20,000 con $800 de intereses del periodo. Si en vez de $1,100 pagas $2,000, bajo esas mismas simplificaciones, el capital bajaría $1,200. No solo avanzaste más ese mes; también dejaste un saldo menor que podría generar menos intereses en periodos posteriores. Eso no significa que debas sacar dinero de donde no lo hay. Significa que cada cantidad adicional que efectivamente reduce capital puede ayudarte a salir antes.
Por supuesto, aquí tenemos que hablar de algo importante. No tiene sentido que hagas un pago enorme y después no tengas para comprar comida, pagar transporte o cubrir la vivienda. Si terminas usando otra vez la tarjeta para sobrevivir hasta el siguiente ingreso, podrías regresar al mismo punto. La idea no es castigarte ni convertir el pago de la deuda en una competencia. Se trata de encontrar una cantidad sostenible. Mira cuánto entra a tu casa, cuánto necesitas para los gastos esenciales y qué margen real te queda. Si tus ingresos cambian de un mes a otro, establece una cantidad prudente para los meses difíciles y aprovecha los mejores para abonar un poco más.
Una buena manera de empezar es hacer algo que parece muy simple, pero que muchos evitamos: sentarnos a leer el estado de cuenta. No solo mirar el número grande que dice cuánto debemos. Hay que revisar el saldo anterior, los pagos realizados, las compras nuevas, los intereses, las comisiones y las fechas. Si el saldo apenas bajó, intenta descubrir por qué. ¿Cuánto pagaste? ¿Cuánto se fue en intereses? ¿Hiciste nuevas compras? ¿Apareció alguna comisión? No necesitas convertirte en contador para entenderlo. Solo necesitas dejar de mirar el pago como una obligación aislada y empezar a mirar el movimiento completo de tu deuda.
Cómo empezar a salir de la deuda
También ayuda conocer la tasa de interés que se aplica a tu saldo. A veces comparamos tarjetas por sus promociones o recompensas y olvidamos revisar cuánto cuesta financiar una compra cuando no pagamos el total correspondiente. El costo anual total, o CAT, puede servir para comparar productos bajo ciertos supuestos, pero no sustituye la lectura de tu tasa aplicable y de los cargos reales de cada periodo. Y si ves un concepto que no entiendes, pregunta a la institución. No tienes que aceptar una cifra sin saber de dónde salió. Entender lo que te cobran es parte de recuperar el control.
Si tienes varias tarjetas, quizá el problema se complique. Imagina que haces un pequeño abono extra en cada una, pero ninguna disminuye lo suficiente como para sentir progreso. Una estrategia posible es mantener al corriente todas las obligaciones y concentrar el dinero adicional en la tarjeta con la tasa más alta. Así atacas primero la deuda que más te cuesta. Otra persona puede preferir liquidar primero el saldo más pequeño para ganar motivación y liberar un pago. Ninguna estrategia elimina la necesidad de revisar tus números, pero cualquiera de las dos es más deliberada que pagar al azar lo que vaya sobrando.
También quiero advertirte sobre una salida que parece maravillosa cuando estás cansado de deber: pedir otro préstamo para liquidar la tarjeta. En algunos casos, cambiar una deuda cara por un crédito con mejores condiciones y pagos fijos puede ayudar. Pero hay que comparar la tasa, las comisiones, el plazo y el costo total, no solo la mensualidad. Y hay una pregunta incómoda que vale la pena hacerse: si liquidas la tarjeta con ese préstamo, ¿vas a volver a llenarla de compras? Porque entonces podrías terminar pagando el préstamo y la tarjeta al mismo tiempo. Cambiar de deuda sin cambiar el hábito no resuelve el problema de fondo.
Quizá al leer esto pienses: «Todo suena muy bien, pero este mes apenas me alcanza para el mínimo». Hay meses así. Una reparación, una enfermedad, menos trabajo o cualquier imprevisto puede desacomodar el presupuesto. Si hoy solo puedes cubrir esa cantidad, hazlo dentro del plazo y evita añadir nuevas compras. Lo que no conviene es resignarte a que esa será tu situación para siempre. Si ves que el problema continuará, habla con la institución antes de atrasarte y pregunta si existe un plan formal de pagos o alguna alternativa de reestructura. Pide que te expliquen el costo total y las condiciones por escrito antes de aceptar.
Lo que haría en tu lugar es empezar con una hoja de papel. Escribe el saldo real de la tarjeta, el pago mínimo, la tasa aplicable y la fecha límite. Después calcula cuánto puedes pagar sin descuidar lo esencial. Elige una cantidad que puedas repetir, aunque no sea espectacular. Durante un tiempo evita usar esa tarjeta para compras nuevas. Cuando llegue un ingreso extra, decide con calma si puedes destinar una parte a reducir el capital. Y al recibir el siguiente estado de cuenta, no te fijes únicamente en que pagaste: compara el saldo con el anterior. Ese es el dato que te permitirá ver si tu esfuerzo está dando resultado.
Cuando finalmente logres liquidar la deuda, habrá otra decisión importante. El dinero que antes se iba en pagos puede servir para construir un fondo de emergencia. Ese ahorro te ayuda a enfrentar imprevistos sin tener que financiar cada problema con una tarjeta. No necesitas comenzar con una fortuna. Puedes establecer una meta pequeña y aumentarla conforme mejore tu situación. En Quiero Ser Millonario tenemos una calculadora de fondo de emergencia que te permite ponerle números a esa idea y un libro dedicado a construirlo desde cero. Son recursos para que el siguiente gasto inesperado no te devuelva al punto de partida.
Quiero cerrar con algo que me parece esencial. Pagar el mínimo no es una prueba de que seas irresponsable; a veces es lo único posible. Pero si se convierte en costumbre, puede mantenerte atado a una deuda durante mucho más tiempo del que imaginabas. La pregunta que vale la pena hacerse no es solamente «¿Ya pagué este mes?», sino «¿Cuánto bajó realmente lo que debo?». Cuando comienzas a mirar esa segunda cifra, cambias la conversación con tu dinero. Ya no se trata de sobrevivir al próximo estado de cuenta, sino de acercarte, paso a paso, al día en que esa deuda deje de ocupar espacio en tu vida.
Si quieres preparar tu siguiente paso, prueba nuestra calculadora de fondo de emergencia o consulta el libro de fondo de emergencia. También puedes acompañarnos en nuestra comunidad de WhatsApp.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.