Ejemplos educativos: las cifras son supuestas y están expresadas en $ de tu moneda. No son cotizaciones, recomendaciones fiscales ni promesas de ganancia.
Hay una pregunta que parece sencilla hasta que intentas responderla con tu propio dinero: ¿cómo poner precio a lo que vendes? Si compras una pieza por $100 y la ofreces en $150, la cuenta rápida dice que ganaste $50. Pero al final de la semana revisas tu cartera, pagas el transporte, repones bolsas, cubres la comisión de cobro y descubres que esos $50 nunca estuvieron completos a tu disposición. No significa necesariamente que el negocio sea malo. Significa que la primera cuenta estaba incompleta.
A veces el problema empieza porque nos enseñaron a pensar en el precio como una etiqueta, no como una decisión. Vemos cuánto cobra la tienda de enfrente, calculamos cuánto nos gustaría ganar y elegimos una cifra que parece razonable. Después llega un cliente que pide descuento, otro que solicita entrega gratis y uno más que quiere pagar a plazos. Si nunca calculamos el costo real de cada venta, terminamos negociando a ciegas. En este artículo vamos a conversar sobre una manera más clara de decidir, con un ejemplo ficticio que puedes adaptar a tu moneda.
Este es el video que acompaña la explicación. Puedes verlo y después volver a las cuentas para probarlas con tus propios productos. Los importes del ejemplo escrito son ilustrativos; no representan cotizaciones actuales ni resultados garantizados.
Contenido de la pagina
La historia de una venta que parecía buena
Imagina a Clara, que prepara pequeños paquetes de regalo con productos artesanales. Tiene buen gusto, sus clientes regresan y sus fotografías reciben comentarios positivos. Cada paquete lleva materiales que compra por separado y tarda un rato en prepararse. Cuando alguien le pregunta cuánto cuesta, Clara recuerda lo que gastó en los materiales principales, añade una cantidad que le parece justa y responde. No quiere parecer cara, porque teme que el comprador se vaya con otra persona.
Una tarde decide revisar sus cuentas. Para cada paquete necesita materiales por $72. Además usa una caja, cinta, etiqueta y protección que suman $13. Ya son $85, aunque antes solo recordaba los $72. Si acepta un pago electrónico, la comisión puede variar según el proveedor y la forma de cobro; para nuestro ejercicio asignaremos $5 por unidad. También reserva $10 por paquete para transporte y pequeñas mermas. Su costo variable ilustrativo llega a $100 por paquete. Todavía no hemos hablado de la renta, la electricidad ni de su tiempo.
Aquí aparece una idea que cambia la conversación: no todos los costos se comportan igual. Hay gastos que aumentan cuando vendes otra unidad, como materiales, empaques o ciertas comisiones. Y hay otros que debes cubrir aunque ese día no vendas nada, como una renta mensual, el servicio de internet que usas para el negocio o el pago de un espacio comercial. Separarlos permite saber cuánto aporta cada venta al sostenimiento del negocio.
El precio no empieza con el porcentaje
Clara pensaba cobrar $130 porque le sonaba competitivo. Con $100 de costo variable, cada paquete vendido a $130 deja $30 de margen de contribución. Esos $30 no son utilidad neta: primero deben ayudar a pagar los gastos fijos. Si vende 10 paquetes, reúne $300 de contribución. Si vende 100, reúne $3,000. El precio puede ser el mismo, pero el resultado cambia muchísimo según la cantidad vendida y la estructura de gastos.
Supongamos que sus gastos fijos mensuales atribuibles al negocio son $1,800. Con una contribución de $30 por paquete, necesita vender 60 paquetes para cubrir esos gastos, antes de considerar impuestos y una remuneración por su trabajo si no estaba incluida. En la venta número 61 empezaría a generar un excedente operativo bajo estos supuestos. Si solo vende 40 paquetes, obtiene $1,200 de contribución y le faltan $600 para cubrir sus gastos fijos. Puede haber cobrado bastante dinero y aun así terminar el mes con pérdida.
Ahora imagina que Clara sube el precio a $145 y consigue mantener su costo variable en $100. La contribución pasa a $45 por paquete. Para cubrir los mismos $1,800 necesitaría 40 ventas, no 60. Eso no significa que deba aumentar el precio sin pensar: quizá a $145 vendería menos. La decisión exige observar a sus clientes, el valor que reciben y las alternativas que tienen. Pero ahora Clara cuenta con una referencia concreta para evaluar sus opciones en lugar de confiar solo en una corazonada.
Si quieres experimentar con esta relación entre gastos fijos, precio y unidades vendidas, utiliza la calculadora de punto de equilibrio de QSM. Puedes cambiar una cifra y ver cómo se mueve la cantidad necesaria para no perder dinero. No hace falta adivinar una fórmula universal: basta con introducir tus supuestos reales y revisar si tienen sentido.
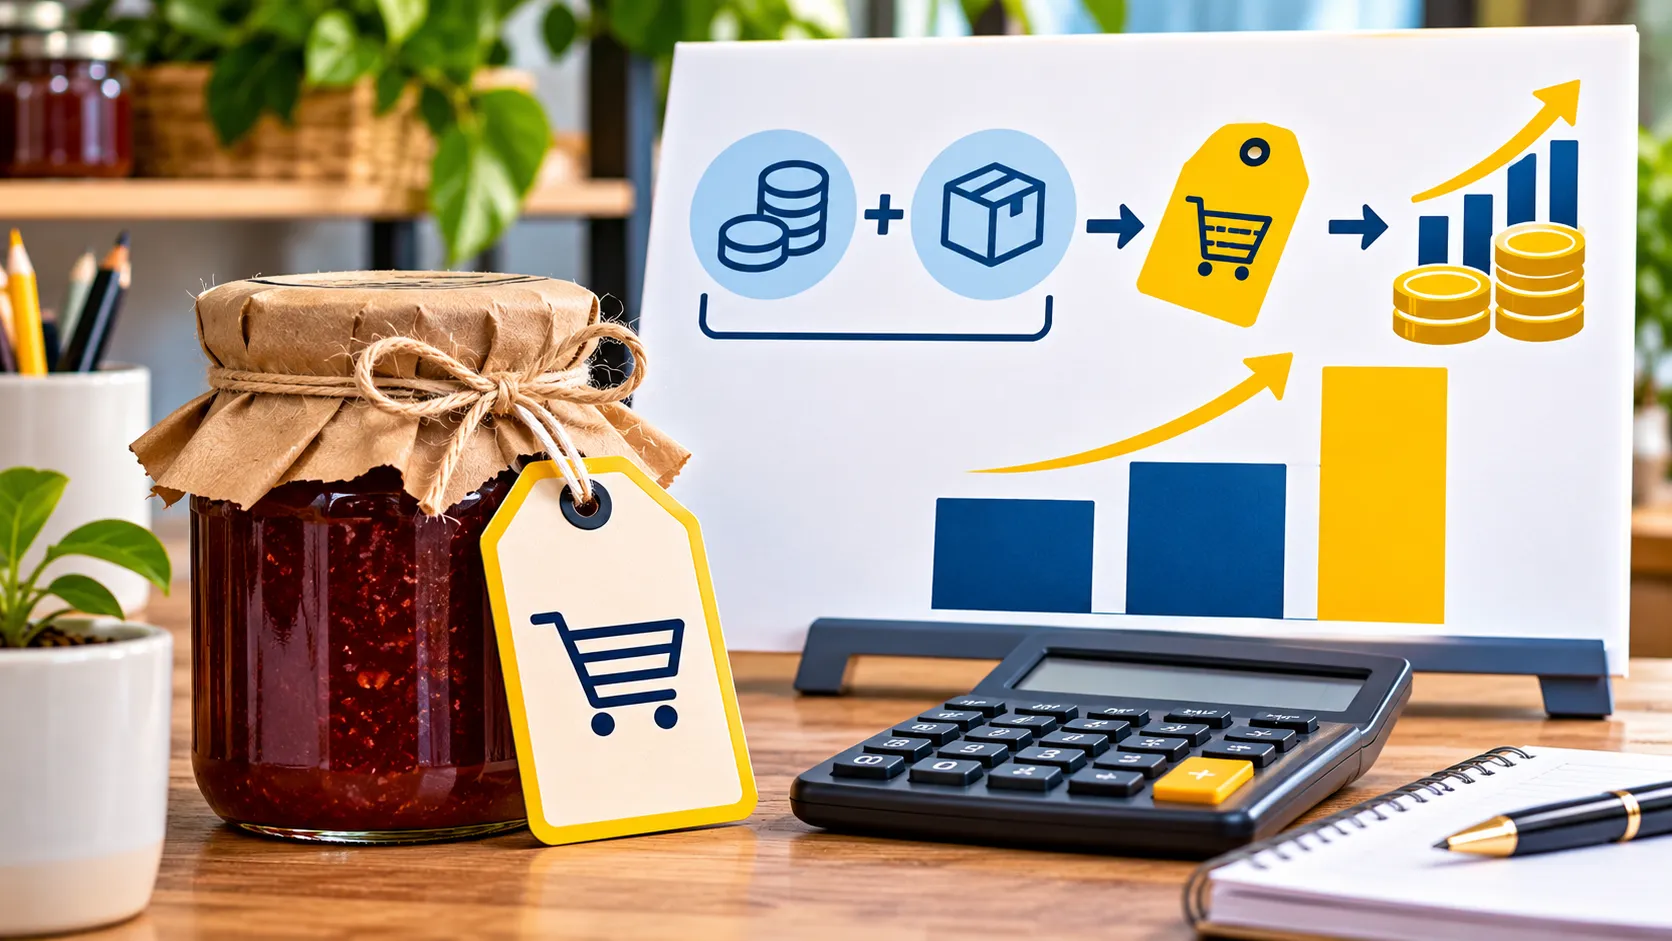
Margen y recargo: dos palabras que se confunden
Hay otra trampa frecuente cuando hablamos de precios: decir que queremos ganar 30 % sin aclarar sobre qué base. Un recargo de 30 % sobre un costo de $100 produce un precio de $130. Pero el margen bruto sobre la venta es $30 dividido entre $130, aproximadamente 23.1 %. Si quieres que la diferencia entre precio y costo represente 30 % del precio, la operación cambia: $100 dividido entre 0.70 da aproximadamente $142.86. Son dos resultados distintos y ambos pueden describirse equivocadamente como «ganarle 30 %».
Esta diferencia importa mucho cuando una plataforma te cobra comisión sobre el precio final. Si vendes por internet, no basta con sumar un porcentaje al costo de compra. Hay que considerar la comisión, la publicidad atribuible, el empaque, el costo de preparación, el envío que realmente pagas y la posibilidad de una devolución. Una venta que deja buen margen en el mostrador puede dejar casi nada cuando la trasladas a un marketplace. Por eso conviene calcular cada canal por separado.
También es importante decidir qué significa el precio publicado para el cliente. ¿Incluye impuestos? ¿Incluye entrega? ¿Hay un mínimo de compra? ¿El producto se entrega armado o necesita instalación? Las condiciones deben ser claras y cumplir las reglas aplicables en tu país. No conviene atraer compradores con un precio aparentemente bajo si después aparecen cargos inesperados que dañan la confianza.
La competencia sirve para entender, no para copiar
Clara visita otros negocios y encuentra paquetes parecidos a $120, $150 y $190. La tentación es escoger el precio de en medio. Pero antes compara tamaño, materiales, presentación, tiempo de entrega, personalización y servicio. Descubre que el paquete de $120 es más pequeño y que el de $190 incluye una tarjeta hecha a mano y entrega a domicilio. Ya no está comparando exactamente el mismo producto. Ahora entiende que el mercado le ofrece información, pero no le resuelve automáticamente su estructura de costos.
Si sus clientes valoran que el regalo esté listo para entregar, puede explicar ese beneficio y mostrarlo en fotografías reales. Si quieren la opción más económica, quizá deba diseñar un paquete más sencillo en vez de vender el producto completo a pérdida. Reducir costos sin sacrificar calidad o crear versiones diferentes suele ser una conversación más útil que competir únicamente por quién cobra menos.
Lo mismo ocurre con los servicios. Un diseñador, un técnico o una persona que da clases no compra necesariamente una caja de mercancía para revenderla, pero sí invierte horas, herramientas, traslados, preparación y seguimiento. Si una tarea toma tres horas y solo cobra una, el precio no está reflejando todo el trabajo. La pregunta sigue siendo la misma: ¿qué recursos consume cumplir bien con lo prometido y cuánto debe pagar el cliente para que el servicio sea sostenible?
El descuento que se come la ganancia
Un cliente le propone a Clara llevar cinco paquetes si recibe 10 % de descuento. Su precio normal es $145, así que con la promoción cobraría $130.50 por paquete. Si el costo variable sigue en $100, la contribución cae de $45 a $30.50. El descuento del 10 % sobre el precio redujo su contribución por unidad alrededor de 32 %. Parece extraño, pero tiene lógica: el descuento se resta de una diferencia que ya era relativamente pequeña.
¿Debe rechazar el pedido? No necesariamente. Quizá preparar cinco paquetes juntos reduce traslados, tiempo o empaque, o quizá el cliente pague por adelantado y facilite el flujo de caja. Pero esos beneficios deben calcularse, no suponerse. Si el pedido requiere una entrega especial o personalización adicional, el ahorro puede desaparecer. Clara necesita saber qué cambia de verdad antes de aceptar.
La frase «envío gratis» merece el mismo cuidado. Gratis para el cliente no significa gratis para el vendedor. Si un paquete cuesta $80 de enviar y tú absorbes ese gasto, debe salir de algún lugar: del margen, del precio o de una compra mínima que realmente compense el costo. Subir el ticket agregando artículos que dejan poca contribución puede empeorar la cuenta. Lo correcto es revisar el pedido completo.
Cuando la caja tiene dinero, pero el negocio no
Imagina que Clara vende 50 paquetes a $145 y cobra $7,250. De ese ingreso, $5,000 corresponden a costos variables según nuestro ejemplo. Quedan $2,250 de contribución. Después de cubrir $1,800 de gastos fijos, el excedente operativo sería $450 antes de impuestos y de cualquier costo omitido. Es una cifra muy diferente de los $7,250 que entraron en la caja. Y si Clara tuvo que comprar inventario para el mes siguiente, su saldo bancario puede ser todavía menor.
Aquí se entiende por qué conviene separar tres preguntas: cuánto vendiste, cuánto ganaste y cuánto efectivo tienes disponible. La primera mira los ingresos. La segunda descuenta costos y gastos del periodo. La tercera observa cuándo entró y salió el dinero. Puedes tener utilidad y quedarte corto de efectivo si vendes a crédito o pagas inventario por adelantado. También puedes ver mucho efectivo en tu cuenta porque todavía no pagaste a proveedores. Confundir esas tres cifras produce decisiones apresuradas.
Si esto te ocurre, te recomiendo leer también Vendes mucho y no tienes dinero. Allí profundizamos en el recorrido del efectivo y en cómo detectar por qué una temporada con ventas puede sentirse como una temporada sin ganancias.
Tu trabajo también forma parte de la cuenta
Cuando el negocio es pequeño, quien vende suele hacer de todo: compra, limpia, fotografía, responde mensajes, empaca, entrega y lleva las cuentas. Es fácil decir «eso no me cuesta porque lo hago yo». Pero sí consume tiempo que podrías dedicar a otra actividad o al descanso. No siempre podrás pagarte un sueldo completo desde el primer día, y reconocerlo no significa que debas abandonar. Significa que necesitas medir cuánto estás aportando y fijar una meta realista para remunerarlo.
Clara empieza a anotar las horas que dedica a cada lote. Descubre que algunos paquetes personalizados parecen más rentables porque tienen un precio alto, pero también le toman mucho más tiempo. Otros dejan menos dinero por unidad, aunque puede prepararlos de forma ordenada y vender varios sin complicaciones. Cuando calcula la contribución por hora de trabajo, encuentra una nueva manera de comparar productos. No es la única medida, pero le ayuda a decidir qué ofrecer y qué pedidos aceptar.
También aprende a registrar pérdidas pequeñas: una caja dañada, un producto que se caducó, un pedido que tuvo que repetir, una devolución. Si nunca las registra, sus cuentas parecen mejores de lo que realmente son. No hace falta un sistema complicado para empezar; una hoja de cálculo bien organizada puede revelar mucho. Lo esencial es que los números describan lo que sucede, no lo que te gustaría que sucediera.
Un método que puedes repetir sin complicarte
Cuando Clara recibe un nuevo pedido, ya no responde con el primer número que se le ocurre. Primero revisa cuánto cuesta cumplirlo, incluyendo materiales, comisiones y entrega. Después calcula cuánto aportaría esa venta a sus gastos fijos. Compara el precio con alternativas equivalentes y piensa si puede explicar al cliente por qué su producto vale esa cantidad. Por último, comprueba que el pedido no le quite el efectivo que necesita para compromisos próximos.
Si las cuentas no funcionan, no se trata de maquillar la cifra. Puede buscar otro proveedor, ajustar la presentación, mejorar el proceso, cobrar aparte un servicio especial o decidir que ese producto no conviene. Subir el precio también puede ser una decisión legítima cuando aumentan los costos, siempre que se comunique con claridad y se cumplan las obligaciones aplicables. Un precio sano no es el más alto que puedas anunciar, sino uno que el cliente esté dispuesto a pagar y que permita sostener lo que prometes.
Para profundizar en este sistema, en QSM está el libro Cómo poner precio a lo que vendes, con ejercicios y plantillas para revisar costos, descuentos, punto de equilibrio y flujo de caja. Es un recurso adicional para quien quiera llevar estas cuentas a sus propios productos o servicios; no sustituye asesoría contable o fiscal cuando la necesitas.
Al final, poner precio a lo que vendes es aprender a decir la verdad con números. No basta con que el precio se vea atractivo ni con que el cliente pague. Tiene que alcanzar para cumplir la venta, sostener el negocio y reconocer tu trabajo. La próxima vez que alguien te pregunte «¿cuánto cuesta?», tendrás una respuesta que no nace del miedo a perder al cliente ni de la esperanza de ganar algo. Nace de saber qué estás vendiendo, qué te cuesta y qué necesitas para seguir adelante.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.