Actualizado el 15 de octubre de 2026
Una franquicia puede parecer el camino más fácil para empezar: marca conocida, productos definidos y un local que ya viste funcionar. Pero comprar el derecho a usar una marca no compra clientes ni elimina el riesgo. Antes de entregar un anticipo necesitas saber qué estás adquiriendo, cuánto efectivo exige la operación y qué ocurre cuando las ventas llegan más despacio de lo previsto.
Si estás evaluando una franquicia, esta guía te ayudará a ordenar la investigación. El objetivo no es declarar una marca buena o mala por su apariencia. Es encontrar información suficiente para decidir, detectar condiciones que requieren revisión profesional y evitar comprometer dinero que necesitas para vivir. Los ejemplos son ficticios, en pesos mexicanos, y no representan resultados de ninguna empresa.
Contenido de la pagina
Qué estás comprando realmente
Una franquicia incluye más que un nombre. Puede aportar métodos, asistencia, capacitación, proveedores y estándares de operación. Pregunta cuáles son entregables concretos y cuáles son frases comerciales. Tener acceso a un manual no equivale a recibir acompañamiento cuando falla un equipo, se retrasa un proveedor o hay una reclamación.
En México, el artículo 245 de la Ley Federal de Protección a la Propiedad Industrial describe la franquicia y exige que quien la concede entregue información sobre el estado de su empresa al menos treinta días antes de celebrar el contrato. El artículo 246 establece que el contrato sea escrito y contenga requisitos mínimos. Revisa el texto vigente con un abogado especializado; recibir documentos no acredita por sí solo su exactitud ni garantiza la inversión.
Pide la información antes de pagar y conserva la versión recibida. Si cambian una cifra o condición, solicita el cambio por escrito. Una presión para firmar hoy, sin permitir revisar, es razón suficiente para hacer una pausa. No necesitas demostrar que existe fraude para decidir que todavía no tienes información para comprar.
Calcula la inversión completa
La cuota inicial suele ser solo una parte. Añade adecuación del local, depósito de renta, equipos, mobiliario, inventario, permisos aplicables, capacitación, viajes, seguros y gastos de apertura. Separa lo que está incluido de lo que depende del proveedor o de tu ciudad. Confirma también impuestos y condiciones de cada pago.
Después calcula capital de trabajo: el efectivo necesario para pagar mientras el negocio se estabiliza. La renta y los salarios no esperan a que el público conozca el local. Si gastas toda la reserva en abrir, una venta lenta puede obligarte a endeudarte antes de entender el negocio.
Haz una hoja con importe, fuente, fecha y condición. Donde falte un costo escribe pendiente; no pongas cero. Si financias una parte, revisa mensualidades y costo total con nuestra calculadora de crédito. El pago de una deuda puede poner presión sobre la caja aunque la operación parezca dejar margen.
Las ventas no son lo que te queda
Pide ejemplos de unidades comparables en ubicación, tamaño y antigüedad. No uses las ventas del mejor local como si fueran el resultado típico. Pregunta qué periodo cubren, qué establecimientos están incluidos y si los importes representan venta, cobro o utilidad. Una gráfica sin esas condiciones es una presentación, no una cuenta comprobable.
Revisa costo del producto, merma, empaque, comisiones, regalías, publicidad obligatoria y otros cargos variables. Luego suma gastos fijos como renta, personal y servicios. Pregunta sobre compras mínimas y proveedores exclusivos: un insumo más caro puede cambiar el margen aunque el precio al público siga igual.
Supón que cada venta deja $50 después de los costos variables incluidos y que los gastos fijos considerados suman $25,000 mensuales. Necesitas 500 ventas al mes para cubrirlos: 25,000 dividido entre 50. En treinta días serían unas 17 ventas diarias. El cálculo todavía excluye impuestos, deuda y cualquier gasto omitido; no es una promesa de ganancia neta.
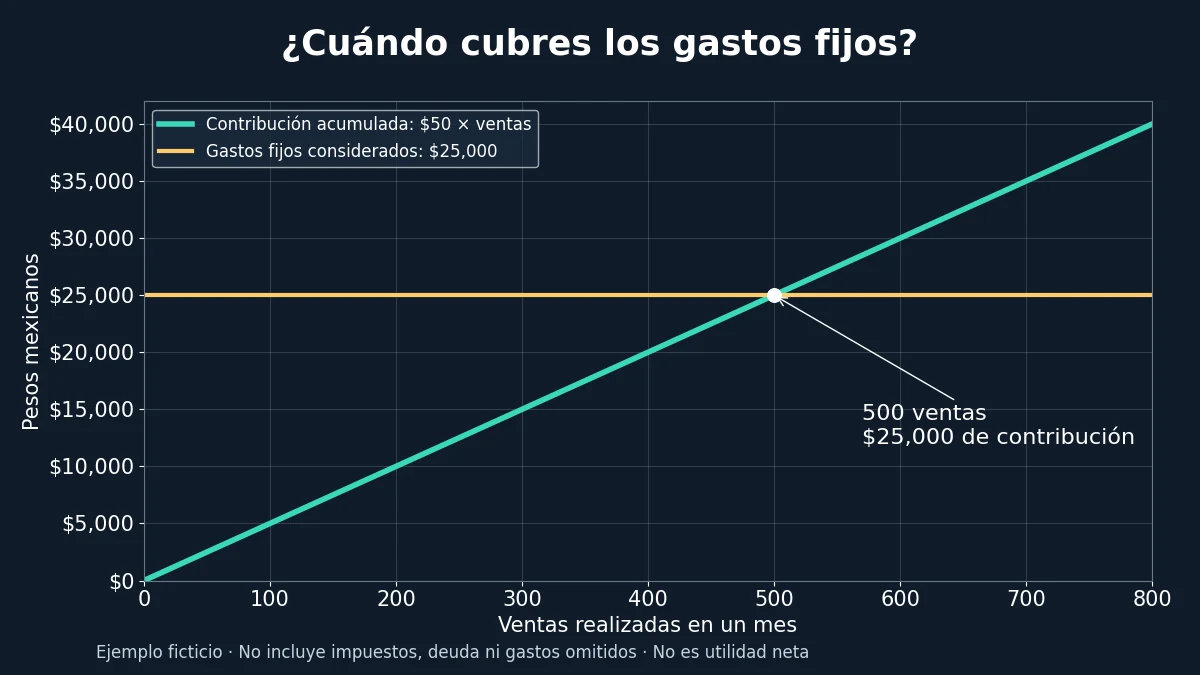
Ahora prueba una contribución de $40. El equilibrio sube a 625 ventas mensuales. Esa diferencia ayuda a entender por qué no basta con conocer la facturación. Puedes revisar cómo se forma el margen con la guía para calcular la ganancia de una venta, adaptando los costos al negocio que investigas.
Habla con personas que ya operan
Solicita conversar con franquiciatarios actuales y, cuando sea posible, con quienes salieron del sistema. Escucha varias experiencias y pregunta por hechos: retrasos, tiempo de apertura, disponibilidad de insumos, capacitación y respuesta ante problemas. Una opinión favorable no sustituye documentos, pero puede ayudarte a encontrar preguntas que la presentación comercial dejó fuera.
Visita unidades en distintos horarios. Un local lleno el sábado no explica el resto de la semana. Observa ubicación, competencia, acceso, tiempos de servicio y participación del dueño. Si el modelo exige supervisión diaria, inclúyela en tu decisión. No lo presentes como ingreso pasivo porque otra persona atienda el mostrador.
Revisa el contrato antes de enamorarte del local
Comprueba territorio, duración, renovación, cuotas, metas, obligaciones de compra, condiciones de asistencia y causas de terminación. Pregunta si existe exclusividad y qué límites tiene. Revisa qué ocurre con equipos, inventario, depósitos y marca cuando termina la relación, y quién paga los cambios obligatorios de imagen.
No aceptes una explicación verbal que contradiga el documento. Lleva dudas concretas a un profesional que conozca contratos de franquicia. Su función es revisar derechos, obligaciones y consecuencias, no asegurar que el negocio tendrá éxito. También necesitarás revisar la operación y los números con criterio financiero.
Prueba qué pasa si el inicio es lento
Prepara un escenario base y otro desfavorable. Cambia ventas, costos y tiempo de apertura. Mantén por separado el dinero familiar y la reserva del negocio. Una inversión puede ser demasiado grande para tu situación aunque la propuesta tenga aspectos positivos.
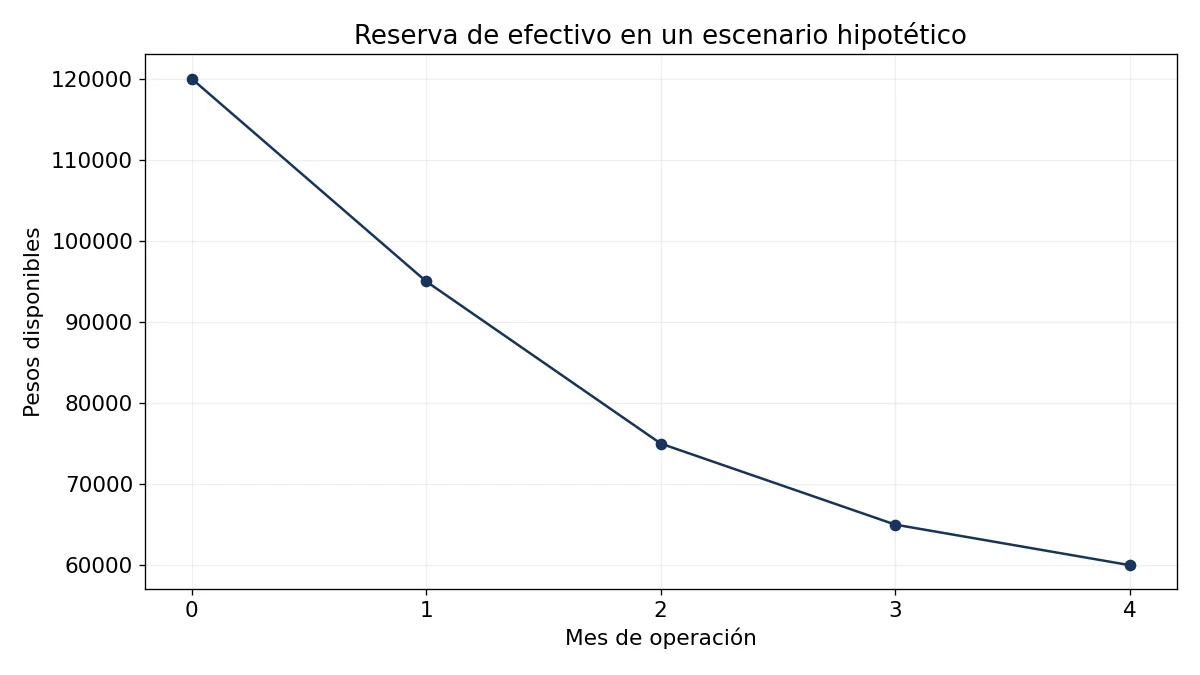
Imagina una reserva inicial de $120,000 que baja a $95,000, $75,000, $65,000 y $60,000 al terminar los primeros cuatro meses. Aunque la caída se desacelere, todavía debes averiguar cuándo la operación dejaría de consumir reserva. No confundas mejorar con haber alcanzado equilibrio. Si el saldo familiar también depende de ese dinero, define un límite antes de invertir.
Cuándo conviene esperar
Espera si no puedes verificar inversión total, si faltan condiciones esenciales, si no te dejan revisar documentos o si tu escenario depende de ventas que nadie puede sostener con evidencia. También si el proyecto requiere un horario, habilidad o capital que no puedes aportar. Una marca conocida puede ser un mal encaje para ti sin que eso vuelva ilegítima a la marca.
Compara la franquicia con un negocio independiente y revisa la diferencia frente a otras formas de emprender. La comparación debe usar inversión, tiempo, costos y riesgo bajo las mismas condiciones. La mejor decisión puede ser comprar, negociar o no invertir todavía.
Antes del anticipo, deberías poder explicar cuánto necesitas, qué recibes, cómo se paga la operación y qué pasa si el inicio sale peor. Si la respuesta sigue siendo “la marca se vende sola”, falta investigación. Un negocio merece números claros antes de merecer tu dinero.
Fuente y alcance
Cámara de Diputados: Ley Federal de Protección a la Propiedad Industrial, artículos 245 y 246. Consultada el 14 de octubre de 2026. Este artículo es educativo y no sustituye revisión jurídica, fiscal o financiera de un contrato concreto.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.

