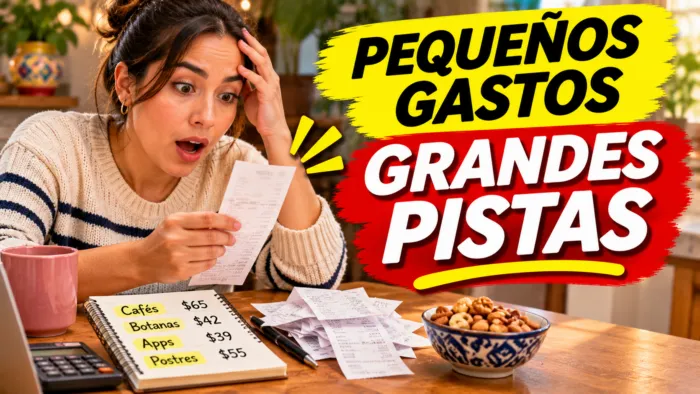
Lia estaba convencida de que gastaba lo justo: su casa, su comida, su transporte y poco más. Cobra $16,000 al mes y sentía que cada mes «algo» se le iba. Cuando por fin anotó todo durante treinta días, descubrió dos cosas: gastó $16,300, es decir $300 más de lo que ganó, y $1,350 de ese total no los podía explicar. Saber en qué gastas tu dinero no es un ejercicio de culpa, sino de información: mientras no lo ves, no puedes decidir. En este artículo, con un ejemplo supuesto, te cuento cómo hizo Lia su registro, qué encontró y cómo convirtió esos datos en un plan que le dejó $1,400 al mes sin sentirse castigada.
Lia es un personaje ficticio, y todas las cifras de este artículo son inventadas para explicar el procedimiento; no son datos reales de una persona ni precios de tu ciudad. Lo que sí puedes llevarte es el método, que funciona con cualquier ingreso. Muchas personas creen saber en qué gastan, pero lo que recuerdan suele ser lo grande, como la renta o una compra especial, y olvidan los gastos pequeños y frecuentes. Por eso la sensación de que «el dinero se esfuma» es tan común: no se esfuma, simplemente se reparte en muchas cosas que ninguna se queda en la memoria.
El primer paso de Lia fue decidir cómo registrar. Probó varias formas y se quedó con la más simple: una nota en el teléfono donde escribía cada gasto en cuanto lo hacía, con el monto y una palabra para recordar qué fue. Otras personas prefieren guardar tickets en un sobre, usar una hoja de cálculo o revisar el estado de cuenta de su tarjeta al final de la semana. No hay un método mejor que otro; el mejor es el que de verdad vas a usar. Lo importante es que sea fácil, que lo hagas en el momento y que no esperes al final del mes para intentar acordarte.
Un detalle que le quitó presión: no esperó a que empezara un mes nuevo para arrancar. Empezó un martes cualquiera, a mitad de quincena, porque esperar «el día primero» suele volverse el pretexto para posponerlo otro mes. Sus treinta días no coinciden con el calendario, y no importa: buscaba un retrato completo de un ciclo de gastos, con su cobro incluido.
El segundo paso fue no cambiar nada durante ese primer mes. Esto es lo que más cuesta, porque cuando empiezas a anotar da la tentación de portarte «mejor» y gastar menos solo porque te estás viendo. Pero si cambias tu comportamiento, el registro ya no muestra tu realidad. Lia se propuso anotar sin juzgarse, como quien toma una fotografía del lugar donde está parada antes de decidir hacia dónde caminar. Los datos honestos son lo único que permite tomar decisiones útiles después.
Al terminar los treinta días, Lia agrupó sus gastos por categorías. Vivienda fue de $4,800, comida de $3,900, transporte de $1,300, servicios como luz, agua e internet de $1,100 y salud de $600. Después estaban los gastos que no eran necesarios: salidas y entretenimiento por $1,400, ropa y compras por $1,500 y suscripciones por $350. Y al final quedaba una categoría que ella misma llamó «otros»: $1,350 de pequeños gastos que no supo clasificar. En total, $16,300.
Lo primero que le sorprendió fue que gastó más de lo que ganó. Esos $300 de diferencia los cubrió con su tarjeta de crédito sin darse cuenta. Parece poco, pero si se repite cada mes, es una deuda que crece sin que nadie la decida. Mucha gente vive en ese pequeño déficit y no lo sabe porque nunca suma todo. Descubrirlo fue incómodo, pero también fue un alivio: por fin entendió por qué, a pesar de no hacer compras grandes, nunca lograba ahorrar.
Lo segundo que le sorprendió fue el tamaño de «otros». Esos $1,350 equivalían a más que sus salidas del mes, y no tenía idea de en qué se habían ido. Al revisar, encontró retiros de efectivo sin explicación, pequeñas compras en tiendas de conveniencia, propinas, un regalo, una comisión bancaria y unos cuantos gastos que simplemente no anotó. Es el mismo efecto de los gastos hormiga: cada uno parece insignificante, pero juntos pesan. Una buena meta del registro es reducir esa categoría a lo mínimo, porque cuanto menos dinero queda sin explicar, más control tienes.
La principal fuga estaba en el efectivo. Cuando Lia pagaba con tarjeta, el gasto quedaba registrado en su estado de cuenta; cuando sacaba dinero del cajero, la pista se perdía al cambiar de manos. Por eso decidió anotar cada retiro en el momento, con una palabra que diga para qué salió. No buscaba precisión de centavos, sino que la categoría «otros» dejara de ser un cajón donde todo cabe y nada se entiende.
Para entender mejor, Lia reunió sus gastos en cuatro grupos grandes. Las necesidades fijas, como vivienda, servicios, transporte y salud, sumaron $7,800. La comida, que es una necesidad pero se puede ajustar, fue de $3,900. Los gustos, es decir salidas, ropa y suscripciones, sumaron $3,250. Y lo que no supo explicar fueron $1,350. Esta forma de mirar el dinero ayuda porque muestra con claridad dónde hay margen para moverse: es difícil bajar la renta o la luz de un mes a otro, pero es mucho más fácil tocar los gustos y lo que no sabes explicar.
Quizá te preguntes cuánto del ingreso debería ir a cada grupo. Existen reglas muy conocidas que proponen porcentajes, por ejemplo la mitad para necesidades, una parte para gustos y otra para el ahorro. Sirven como punto de referencia, pero no como regla universal: en una ciudad con renta muy alta, las necesidades pueden ocupar mucho más, y en otra situación puede ser distinto. Lo valioso no es cumplir un porcentaje ajeno, sino saber cuál es el tuyo y decidir con conciencia si quieres moverlo. En el caso de Lia, las necesidades fijas y la comida suman $11,700, casi 72% de lo que gastó.
El plan: tocar solo cuatro cosas
Con esos datos, Lia armó un plan. No intentó cambiar todo, sino tocar cuatro cosas. Bajó ropa y compras de $1,500 a $1,000, con lo que ahorra $500. Redujo salidas y entretenimiento de $1,400 a $1,100, otros $300. Canceló la mayoría de las suscripciones, dejó una sola que sí usa, y pasó de $350 a $100, con $250 de ahorro. Y se propuso reducir «otros» a la mitad, de $1,350 a $700, con $650 menos. En conjunto recortó $1,700 al mes, pasando de gastar $16,300 a gastar $14,600.
Con ese cambio, entre sus $16,000 de ingreso y sus $14,600 de gasto le sobran $1,400 cada mes. No dejó de salir, no dejó de comprarse ropa y no se quitó todos sus gustos; simplemente eligió con más conciencia. Fíjate también en algo importante: de los $1,700 de recorte, más de la mitad salieron de dos categorías, suscripciones y «otros», que casi no le aportaban nada. Es la prueba de que muchas veces el ahorro más fácil está en los gastos que ni siquiera disfrutas.
Una vez que sabes cuánto te sobra, conviene decidir a dónde va. Si no, ese dinero se vuelve a diluir entre otros gastos. Lia dividió los $1,400 en dos partes: $700 para un fondo de emergencia y $700 para pagar la deuda de la tarjeta que se había acumulado por esos $300 mensuales. Programó una transferencia automática el día que cobra, para no depender de su fuerza de voluntad. Ver el dinero salir de la cuenta antes de poder gastarlo es una de las formas más eficaces de ahorrar.
Hay un detalle que Lia aprendió durante el segundo mes: el registro no es algo que se hace una sola vez. Sus gastos cambian, aparecen compras nuevas y los hábitos antiguos regresan. Por eso decidió dedicar cinco minutos cada noche a anotar lo que faltó y quince minutos cada domingo para revisar la semana. Es poco tiempo, pero mantiene su dinero a la vista. Si un domingo ve que va muy por encima de lo planeado en una categoría, puede ajustar en ese momento, en lugar de enterarse hasta el final del mes.
También le ayudó dejar un espacio para los imprevistos. Los gastos no siempre salen según lo planeado: un cumpleaños, una reparación pequeña, una invitación inesperada. Lia añadió una categoría llamada «imprevistos» con $500 al mes. Si no los usa, pasan al ahorro; si los necesita, no rompe todo el plan. Un presupuesto sin margen para sorpresas se rompe a la primera semana, y entonces uno suele abandonarlo pensando que no funciona, cuando el problema fue que no tenía holgura.
Si quieres hacer lo mismo, puedes seguir seis pasos. Elige un método de registro sencillo y empieza hoy. Anota todo durante treinta días sin juzgarte. Agrupa los gastos por categorías. Suma cada grupo y compáralo con tu ingreso. Elige dos o tres cosas que quieras mover, no diez. Y decide a dónde va el dinero que liberes. Si quieres comprobar tu propio reparto con números, en Quiero Ser Millonario tienes las calculadoras gratuitas del sitio, y la de presupuesto te ayuda a ver qué porcentaje de tu ingreso se lleva cada grupo y cuánto podrías apartar al mes.
Hubo un hallazgo más al segundo mes: Lia olvidó contar los gastos que no ocurren todos los meses. Un seguro, los útiles de alguien de la familia, los regalos de cumpleaños o una reparación grande de vez en cuando no aparecen en un mes normal, pero llegan, y cuando llegan se sienten como una sorpresa desagradable. Sumó todo lo que suele pagar una vez al año y le dio unos $6,000. Dividido entre doce meses, son $500 mensuales. Por eso ajustó su reparto: de los $1,400 que le sobran, aparta $500 para esos gastos anuales, $450 para el fondo de emergencia y $450 para la deuda de la tarjeta. Así, cuando llega el gasto grande, ya tiene el dinero separado y no necesita recurrir a la tarjeta. Es un truco sencillo que convierte las sorpresas en gastos planeados.
Claridad, no culpa
Una advertencia final: no uses esta información para castigarte. Descubrir que gastas más de lo que pensabas es normal, y le pasa a casi todo el mundo la primera vez. El objetivo no es sentir culpa, sino tener claridad. Si un mes se te va la mano, anótalo igual y sigue. El registro vale por su constancia, no por su perfección. Un registro imperfecto que mantienes durante meses sirve mucho más que uno perfecto que abandonas en la segunda semana.
Lo que cambió a Lia no fue ganar más ni ser más estricta, sino ver su dinero con claridad. Antes sentía que el dinero se escapaba; ahora sabe exactamente a dónde va y decide qué parte quiere mover. Quizá tus números sean muy distintos a los suyos, pero el método es el mismo: registrar, agrupar, comparar y decidir. Treinta días de honestidad con tus cuentas pueden cambiar la manera en que te relacionas con tu dinero para mucho tiempo.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.