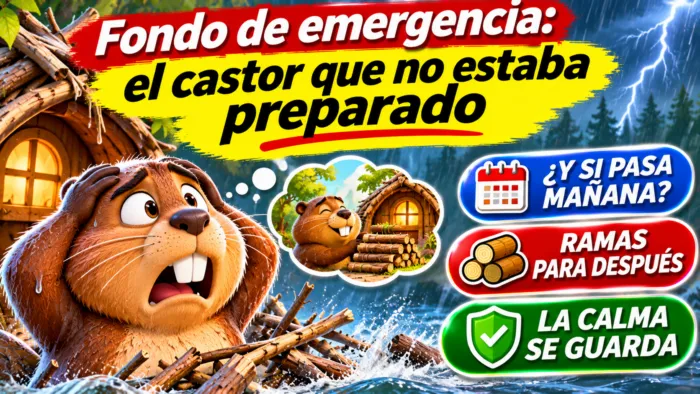
Cuando Tomás el castor empezó a apilar ramas y lodo en el río, los demás animales del bosque se rieron: el cielo estaba despejado y el agua apenas corría. Tomás siguió trabajando un poco cada día. Meses después llegó una tormenta fuerte, el río creció y casi todos tuvieron que salir corriendo; el dique de Tomás aguantó. Esa es la idea de un fondo de emergencia: prepararte cuando todo está tranquilo, para no tener que improvisar cuando algo sale mal. En este artículo, con un ejemplo supuesto, vemos cuánto necesitas, cómo empezar aunque ahorres poco y qué errores evitar para que ese dinero esté ahí cuando de verdad lo necesites.
Tomás es un personaje ficticio, y todas las cifras de este artículo son inventadas para explicar el cálculo; no son datos reales de una persona ni del costo de vida de tu ciudad. Lo que sí puedes llevarte es la forma de pensarlo. Imagina que Tomás trabaja en un taller y gana un sueldo fijo. Tiene pocos lujos, algunas compras a plazos y la sensación de que, si algo se descompone, tendría que pedir prestado. No es una situación rara: mucha gente vive así, sin un respaldo, y se nota cada vez que llega un imprevisto.
Contenido de la pagina
Qué cuenta como emergencia y qué no
Empecemos por aclarar qué es una emergencia, porque de eso depende todo lo demás. Una emergencia es un gasto o una pérdida de ingresos que no puedes evitar ni posponer y que no estaba en tus planes: quedarte sin trabajo, una reparación urgente en casa, una atención médica inesperada, un problema con el vehículo que usas para trabajar. No son emergencias las vacaciones, las ofertas que no quieres perder ni un regalo que se te olvidó comprar. Si tu fondo se usa para cosas que sí se podían planear, cuando llegue una emergencia de verdad, no estará.
Cuánto guardar: la cuenta de los gastos esenciales
La pregunta que todos hacemos es cuánto dinero guardar. Una respuesta muy común es cubrir entre tres y seis meses de gastos esenciales, y aquí conviene fijarse en la palabra esenciales: no es lo que gastas en total, sino lo que necesitas pagar para seguir de pie. Los gastos esenciales de Tomás son $3,800 de renta, $3,000 de comida, $900 de transporte, $900 de servicios como luz y agua, y $900 de otras necesidades básicas. Suman $9,500 al mes. Tres meses serían $28,500; seis meses, $57,000. Son cifras que, vistas de golpe, asustan, y por eso conviene no empezar por ahí. Para hacer esta misma cuenta con tus números puedes apoyarte en la calculadora de fondo de emergencia de Quiero Ser Millonario, que está entre las calculadoras gratuitas del sitio: sumas lo que necesitas para vivir un mes y eliges cuántos meses quieres cubrir.
Quizá te preguntes si tres o seis meses. Depende de qué tan estable sea tu ingreso. Si trabajas con un sueldo fijo, tienes pocas personas que dependen de ti y encontrarías otro empleo con relativa facilidad, tres meses pueden ser un buen punto de partida. Si tus ingresos cambian mucho de un mes a otro, si trabajas por cuenta propia o si mantienes a otras personas, conviene acercarse a seis o más. No hay un número perfecto; hay uno que te dé tranquilidad sin ahogar tu presupuesto actual.
Un dique por etapas: $2,000, un mes, tres meses
Lo más importante es empezar por un dique pequeño y hacerlo crecer por etapas. Tomás se puso tres metas. La primera es de $2,000, un colchón mínimo para cosas como una llanta, una receta médica o una reparación menor. La segunda es de $9,500, un mes completo de gastos esenciales. La tercera es de $28,500, tres meses. Cada una de esas metas lo protege de algo distinto, y cada una es un punto en el que puede descansar un poco antes de seguir con la siguiente.
¿Cuánto tiempo tomará? Tomás decide apartar $950 al mes, el 10% de lo que necesita para vivir, una cifra pequeña que casi no se siente. Con ese ritmo, llega a los $2,000 en poco más de dos meses, a un mes completo de gastos esenciales en 10 meses y a tres meses en 30. Treinta meses suena a mucho, pero fíjate que desde el segundo mes ya tiene algo que lo protege, y que cada mes lo protege un poco más. No tienes que esperar al final para sentir el beneficio.
Si te parece un ritmo muy lento, hay maneras de acelerarlo sin sufrir demasiado. Una es destinar parte de cualquier dinero extra que llegue, como un pago adicional, un reembolso o la venta de algo que no usas. Otra es revisar uno o dos gastos pequeños que se pueden recortar, y mandar esa diferencia al fondo. Tomás, por ejemplo, decidió que la mitad de cada ingreso extra va al dique y la otra mitad es para disfrutar. De esa forma el ahorro avanza sin que sienta que vive en privación.
Dónde guardarlo para que esté cuando lo necesites
Otra cuestión importante es dónde guardar el fondo. Debe cumplir tres condiciones: que puedas sacarlo rápido cuando lo necesites, que no corra riesgo de perder valor de golpe y que no esté tan a la mano que te tiente en cualquier momento. Una cuenta separada de la que usas todos los días suele ser una buena idea, aunque no te dé grandes rendimientos. El fondo de emergencia no sirve para ganar dinero, sino para darte seguridad. Si lo pones en inversiones que suben y bajan, puede ser que justo cuando lo necesites valga menos. Y desconfía de cualquier lugar que prometa ganancias seguras y altas para un dinero que no puedes arriesgar.
Piensa en el rendimiento del fondo de otra manera: su ganancia no se mide en intereses, sino en los intereses que no pagas cuando algo sale mal. Cada peso guardado es un peso que no tendrás que pedir prestado con prisa, y pedir prestado con prisa es casi siempre la forma más cara de conseguir dinero.
La primera prueba: la lavadora de Tomás
Veamos qué pasó cuando Tomás tuvo su primera prueba. A los diez meses, con sus $9,500 ya guardados, se descompuso la lavadora y hubo que pagar una reparación de $3,200. Antes habría usado una tarjeta de crédito, y si no la hubiera podido pagar completa a tiempo, los intereses habrían convertido un gasto de $3,200 en una deuda mayor y más duradera. Esta vez pagó con su fondo, le quedaron $6,300 y empezó a reponerlo con los mismos $950 mensuales. Tardó unos cuatro meses en recuperar lo usado. Ese pequeño episodio le mostró que el fondo no era un adorno.
Deudas, errores comunes y la regla escrita
Quizá pienses: ¿y si todavía tengo deudas? Es una duda razonable, y la respuesta depende de tu caso. Una guía general es empezar con un pequeño colchón, como los $2,000 de Tomás, para no tener que endeudarte con cada imprevisto, y después repartir el esfuerzo entre pagar las deudas más caras y seguir construyendo el fondo. Si usas todo lo que tienes para pagar deudas y no guardas nada, el primer imprevisto te devolverá al mismo lugar. Un colchón chico evita que esa rueda siga girando.
También hay errores muy comunes que conviene evitar. El primero es mezclar el fondo con tu cuenta de gastos diarios, porque entonces es muy difícil saber cuánto tienes y se gasta sin darte cuenta. El segundo es prestarlo a familiares o amigos con la promesa de que lo devolverán pronto; si lo necesitas en ese momento, quizá no esté disponible. El tercero es invertirlo en algo que no puedas retirar fácilmente. Y el cuarto, quizá el más frecuente, es usarlo para un gasto que podía esperar y quedarte sin respaldo cuando llegue algo realmente urgente.
Una buena práctica es escribir de antemano para qué se puede usar el fondo. Tomás lo hizo en una nota pegada en su cuenta: «solo para quedarme sin ingresos, salud, reparaciones urgentes de la casa o del vehículo que uso para trabajar». Cuando le dan ganas de usarlo para otra cosa, lee la nota y se pregunta si cabe en la lista. Si no cabe, busca otra solución. Esa pequeña regla le ha ahorrado más de una tentación y mantiene su fondo en pie para el momento que de verdad lo necesite.
Reponerlo tras cada tormenta
Después de usar el fondo, el trabajo no termina: toca reponerlo. Mucha gente celebra que el fondo funcionó y después se olvida de rellenarlo, y la siguiente emergencia los encuentra otra vez desprotegidos. Tomás se puso una regla sencilla: cuando usa dinero del fondo, el siguiente aporte mensual se mantiene igual hasta volver al nivel anterior, y no se permite recortar el aporte por ninguna razón menos grave que otra emergencia. Un dique que se repara tras cada tormenta resiste muchas más.
Pensemos en la prueba más dura: quedarte sin ingresos. Supongamos que, tiempo después, el taller de Tomás cierra y tarda dos meses en encontrar otro trabajo. Esos dos meses cuestan $19,000 en gastos esenciales. Si ya tenía sus tres meses guardados, es decir $28,500, le quedan todavía $9,500 al terminar y puede aceptar una oferta con calma, en lugar de tomar la primera que aparezca por miedo. Si solo tuviera un mes, tendría que recortar, pedir prestado o aceptar lo que sea. La diferencia no es solo de dinero, sino de poder de decisión. Y durante ese periodo, Tomás puede recortar aún más sus gastos, por ejemplo bajando la comida y el transporte, de modo que el fondo le dure más de lo que dice la cuenta. Un fondo no te vuelve inmune a los problemas, pero sí te da tiempo para resolverlos bien.
Empezar hoy con poco y revisar la meta con el tiempo
Si estás empezando, no necesitas esperar a tener un ingreso mayor ni a cumplir con todas las condiciones perfectas. Lo único que hace falta es decidir un monto pequeño, aunque sea $200 o $300 al mes, y empezar a apartarlo en una cuenta separada, con una transferencia automática si es posible. Con el tiempo irás subiendo la cantidad. La constancia pesa mucho más que la cifra inicial, y el hábito que construyes durante esos primeros meses es el que sostendrá el fondo cuando crezca.
Un último detalle: revisa el tamaño de tu fondo de vez en cuando, porque tus gastos cambian. Si la renta de Tomás sube de $3,800 a $4,300, sus gastos esenciales aumentan $500 al mes y la meta de tres meses crece $1,500. No es motivo de angustia, sino de ajuste: cada vez que cambie algo importante en tu vida, como una mudanza, un hijo, un nuevo pago fijo o un cambio de trabajo, vuelve a hacer la cuenta de lo que necesitas para vivir un mes y multiplica por el número de meses que quieres cubrir. Un fondo que se quedó chico sin que lo notaras es casi tan riesgoso como no tener ninguno.
Lo que Tomás entendió, y lo que el bosque olvidó, es que un fondo de emergencia no se construye cuando llega la tormenta. Se construye en los días tranquilos, con constancia y sin prisas, rama por rama. Quizá hoy no tengas un dique grande, pero puedes empezar con uno pequeño y dejarlo crecer. Dentro de unos meses, cuando algo salga mal, agradecerás haber empezado antes.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.