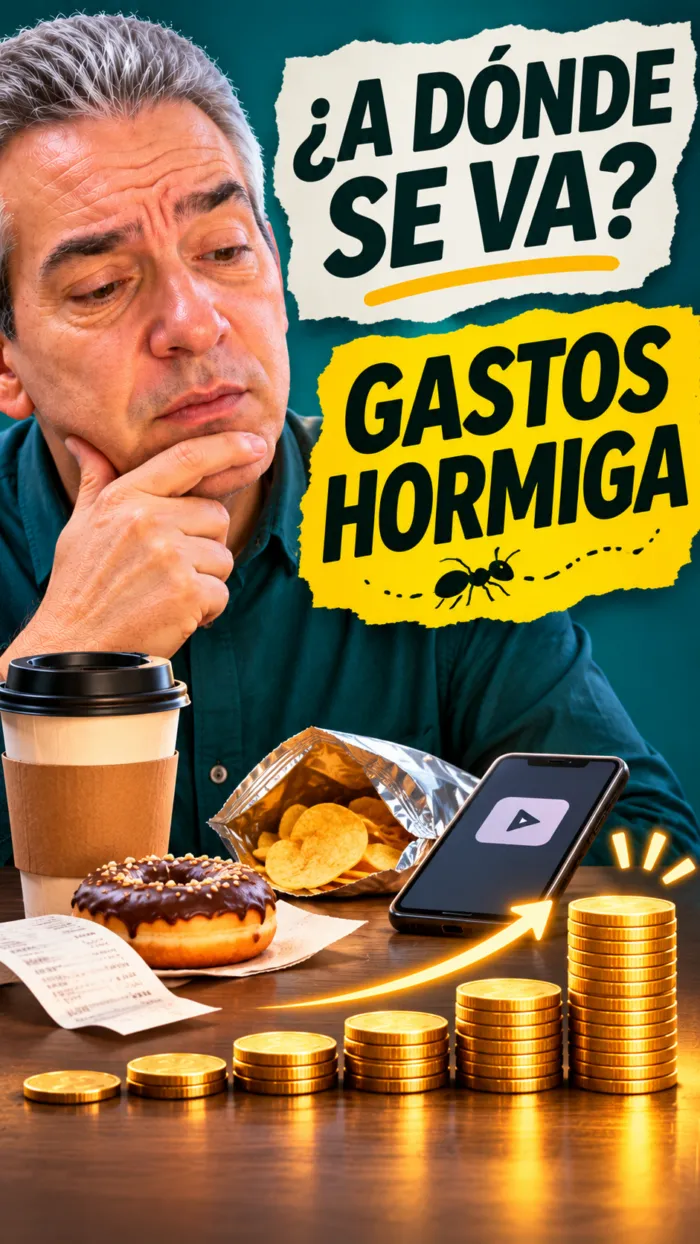
Beto no sentía que gastara mucho: un café por aquí, una botana por allá, una suscripción que ya ni recuerda haber contratado. Sin embargo, cuando sumó todo lo pequeño de un mes, encontró $1,819 que se le habían ido sin dejar nada a cambio, y eso son más de $21,800 al cabo de doce meses. A eso se le llama gastos hormiga: gastos tan chicos que no los notas, pero que juntos se comen una parte seria de lo que ganas. En este artículo, con un ejemplo supuesto, vemos cómo detectarlos, cuáles vale la pena recortar y cómo ahorrar sin prohibirte todo lo que disfrutas.
Beto es un personaje ficticio, y las cifras de este artículo son inventadas para explicar el cálculo; no son datos reales de una persona ni precios de tu ciudad. Trabaja en una oficina, cobra un sueldo fijo y siempre llega justo al final del mes sin saber exactamente a dónde se fue el dinero. No tiene deudas grandes ni compras enormes. Su problema, como el de muchas personas, es más discreto: no hay ningún gasto que parezca exagerado. Cada uno, por separado, se justifica solo.
Quizá te pase lo mismo. Gastar $38 en un café no parece un problema, y probablemente no lo es una vez. El asunto aparece cuando se vuelve costumbre y se repite casi todos los días. Los gastos hormiga no son malos por sí mismos; son peligrosos porque se esconden. No hay una factura que los acumule, no hay un aviso del banco que diga que este mes gastaste demasiado en botanas. Si no los anotas, no existen, hasta que llega el final del mes y la cuenta está vacía.
Contenido de la pagina
Un mes anotando cada gasto pequeño
Beto decidió hacer un experimento sencillo durante un mes: anotar cada gasto pequeño, sin juzgarse, sin cambiar nada todavía. Lo hizo en las notas del teléfono, con una línea por gasto. Al terminar, agrupó lo que encontró. El café de entre semana, a $38 durante 22 días, sumó $836. La botana o el refresco de la tarde, a unos $25 en 15 días, fueron $375. Dos suscripciones, de $149 y $99, que casi no usaba, sumaron $248. Los envíos y propinas de la comida a domicilio, unos $40 en seis pedidos, dieron $240. Y las recargas y pequeñas compras dentro de juegos del teléfono fueron otros $120. En total, $1,819.
La primera sorpresa fue el tamaño de la suma. La segunda fue darse cuenta de que muchos de esos gastos no le daban verdadero gusto. El café de la mañana sí lo disfrutaba; pero el de la tarde lo compraba por inercia, porque pasaba frente a la tienda. Las suscripciones las había contratado en una promoción y se renovaban solas. La botana la compraba cuando tenía hambre, porque no se acordaba de llevar algo de casa. Es un descubrimiento muy común: una parte de lo que gastamos en pequeñas cosas no sale de una decisión, sino de un hábito.
Por eso, al anotar, ayuda escribir también el momento: si ibas con prisa, si tenías hambre o si estabas esperando a alguien. Ese dato parece menor, pero es el que después te permite atacar la causa y no solo el gasto, porque casi cada gasto hormiga tiene un disparador que se repite, y es más fácil cambiar el disparador que pelear todos los días contra la tentación.
El error de prohibirte todo
Ahora bien, ¿qué hacer con esa información? Aquí es donde mucha gente se equivoca. La reacción típica es prohibirse todo: nada de café, nada de botanas, nada de salidas. Funciona unos días y después viene el rebote, porque una vida sin ningún gusto pequeño es difícil de sostener. Cuando te prohíbes todo, cualquier pequeño desliz se vuelve un fracaso y acabas abandonando el plan. Por eso no se trata de eliminar los gastos hormiga, sino de elegir cuáles te dan algo de valor y cuáles no.
Una forma práctica de elegir es hacerte una pregunta al revisar cada gasto: si hoy no pudiera comprarlo, ¿lo extrañaría? Beto se dio cuenta de que extrañaría el café de la mañana, y por eso lo dejó. Pero no extrañaría el de la tarde, ni las suscripciones que no usaba, ni la mitad de los pedidos a domicilio. Cuando algo te importa, vale la pena pagarlo con gusto; cuando no, es dinero que podrías usar mucho mejor. Esa diferencia no la marca una regla, sino tú.
Un plan modesto: cortar lo que no disfrutas
Con esa idea, Beto armó un plan modesto. Pasó de tomar café todos los días a tomarlo en 10 días de los 22, y dejó el resto con café de la oficina o de casa. Eso le ahorra $456 al mes. Canceló las dos suscripciones que no usaba, con lo que se quedó con $248 más. Y redujo los pedidos a domicilio de seis a tres, lo que le ahorra unos $120. En conjunto son $824 al mes, algo más de $9,800 en doce meses. No dejó el café, ni dejó de salir, ni se prohibió las botanas: solo cortó lo que no le daba nada.
También es importante lo que Beto no hizo: no se castigó. Se dejó un pequeño margen para los gustos, que llamó su dinero libre, por ejemplo $300 al mes para lo que quisiera sin tener que justificarlo. Es una forma de que el plan sea sostenible. Cuando tienes un lugar permitido para esos gustos, no necesitas escaparte del plan para disfrutarlos, y es mucho menos probable que abandones todo al segundo mes.
Que el ahorro no se quede en la cuenta de diario
Otro truco es que el ahorro no se quede en la cuenta del gasto diario. Si Beto ahorra $824 pero los deja ahí, es muy probable que se los gaste en algo distinto, porque el dinero siempre encuentra a dónde ir. Por eso lo mueve a otra cuenta el mismo día en que cobra, o programa una transferencia automática. Lo que no ves, no lo gastas. Poner el dinero en un lugar aparte, aunque sea una cuenta sencilla, convierte un buen propósito en un hecho.
¿Y si tus gastos hormiga son otros? Cada persona tiene los suyos. Para unos son los traslados cortos en un servicio de transporte cuando podrían caminar, para otros son los antojos del supermercado, las compras en tiendas de conveniencia o las aplicaciones de entregas. Lo útil no es copiar la lista de Beto, sino mirar la tuya. Un mes de anotar con honestidad suele bastar para encontrar los dos o tres gastos que concentran la mayor parte del dinero, y casi siempre es en esos donde conviene empezar, en lugar de intentar cambiar todo a la vez.
Una sugerencia para que no se sienta pesado: no necesitas una hoja complicada. Basta con una nota donde anotes la fecha, el concepto y el monto, o con guardar tickets en un sobre. Al final de la semana suma lo que llevas; al final del mes, agrupa por tipo. Si prefieres una herramienta con más orden, puedes probar Mi negocio en números, que aunque está pensada para llevar un negocio también sirve como registro sencillo de entradas y salidas de dinero.
Cambiar la comodidad en lugar de pelear con la costumbre
Si te cuesta dejar un hábito, ayuda cambiar la comodidad en lugar de la costumbre. Beto, por ejemplo, descubrió que el café de la tarde lo compraba porque la tienda estaba en su camino y porque a esa hora le daba sueño. En lugar de aguantarse, empezó a llevar una botella térmica con café preparado en casa, que le cuesta unos $8 por vaso en lugar de $38. Mantiene el gusto, mantiene la pausa y se queda con $30 de diferencia cada vez que lo hace. Lo mismo pasa con las botanas: si llevas fruta o galletas de casa en la mochila, la tentación de la tienda se reduce mucho. No es fuerza de voluntad; es ponerle un poco menos de fricción al camino correcto.
Otro recurso muy útil es la regla de las 24 horas para las compras por impulso. Cuando algo te llama la atención, ya sea un accesorio, una compra dentro de un juego o una oferta que dura solo hoy, apúntalo en una nota y espera un día antes de comprarlo. Muchas veces descubrirás que ya no lo quieres tanto, y si lo sigues queriendo, lo compras con la cabeza fría y sabiendo que fue una decisión y no un reflejo. Beto la aplicó a las compras dentro de sus juegos del teléfono y con eso pasó de gastar $120 al mes a gastar unos $30.
También sirve contárselo a alguien. Beto le dijo a un amigo que quería ahorrar $800 al mes y quedaron en revisar juntos, una vez al mes, cuánto habían logrado. Cuando alguien más sabe tu meta, es más difícil abandonarla en silencio, y además es agradable compartir los avances. Tu compañía puede ser tu pareja, un amigo o un familiar, incluso alguien con quien compartas gastos de casa. Lo importante es que la revisión sea amable y sin culpas: se trata de ajustar el plan, no de regañarse.
Darle un nombre al ahorro y revisarlo cada tres meses
Y cuando acumules unos meses de ahorro, decide para qué lo quieres, porque un ahorro con propósito dura más que uno sin rumbo. Con los $824 mensuales, Beto reúne casi $2,500 en tres meses, que le sirven como primer paso para un pequeño fondo de emergencia. Cuando el ahorro tiene un nombre, cada café que no compra deja de sentirse como una privación y se convierte en un paso hacia algo que sí le importa. Si quieres ponerle números a ese primer destino, en Quiero Ser Millonario tienes las calculadoras gratuitas del sitio, y entre ellas la de fondo de emergencia te ayuda a calcular cuánto necesitarías guardar para dormir tranquilo.
Un último consejo: revisa tus suscripciones una vez cada cierto tiempo. Es el tipo de gasto hormiga más fácil de eliminar, porque no cuesta ningún esfuerzo dejar de pagar algo que no usas. Ponte un recordatorio en el calendario cada tres meses para repasar tus pagos automáticos y cancelar los que no uses. En el ejemplo de Beto, solo ese hábito le devolvió $248 al mes sin perder nada.
Después de tres meses, Beto volvió a sumar sus gastos pequeños y comparó. Donde antes había $1,819 al mes, ahora había $995, exactamente los $824 que se propuso recortar. En ese tiempo apartó casi $2,500 y, lo más importante, notó que no se sentía privado: seguía tomando su café de la mañana, salía con sus amigos y pedía comida a domicilio de vez en cuando. Esa comparación, hecha con números y no con impresiones, es lo que convierte un buen propósito en un hábito. Si cada tres meses revisas tu propia cifra, verás con claridad si tus cambios funcionan o si hace falta ajustarlos.
En resumen, los gastos hormiga no se combaten con prohibiciones sino con atención. Anota durante un mes, agrupa lo que encuentres, pregúntate qué extrañarías si desapareciera y deja un margen para disfrutar. Con unos cuantos ajustes pequeños, Beto liberó más de $800 al mes sin sentirse castigado. Quizá tu cifra sea distinta, pero la ruta es la misma: ver para decidir, y decidir para que tu dinero trabaje a tu favor.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.