Actualizado el 13 de octubre de 2026
Salir de deudas no empieza con una fórmula perfecta, sino con una fotografía honesta de lo que debes y de lo que realmente puedes pagar cada mes. Cuando varias tarjetas, préstamos o compras a plazo se acumulan, es normal sentir que cualquier pago desaparece sin reducir el saldo. La salida existe, pero necesita orden, constancia y decisiones que protejan primero tu vivienda, alimentación, salud y capacidad de trabajar.
Esta guía explica cómo construir un plan de pago realista en México, cuándo conviene usar el método avalancha o bola de nieve, qué significa negociar una reestructura y qué precauciones tomar ante un despacho de cobranza. No sustituye asesoría financiera o jurídica individual; úsala para preparar tus números y conversar mejor con tu institución.
Contenido de la pagina
1. Haz un inventario completo de tus deudas
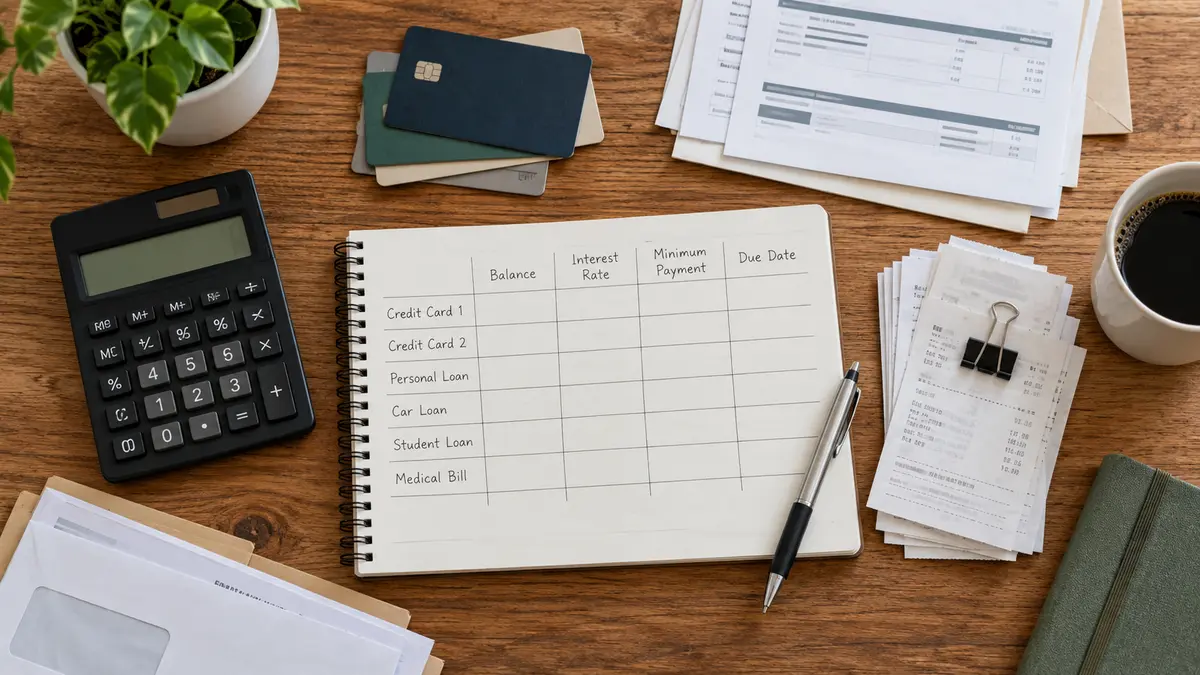
Reúne los estados de cuenta más recientes y anota cada obligación en una sola lista. Incluye tarjetas, préstamos personales, crédito de nómina, compras a meses, pagos atrasados y cualquier deuda familiar que hayas acordado devolver. Para cada una registra:
- saldo total;
- tasa de interés anual y CAT, cuando aparezcan;
- pago mínimo o mensualidad;
- fecha límite;
- si está al corriente, atrasada o en cobranza;
- si existe una garantía, como un automóvil o una vivienda.
No compares créditos únicamente por su tasa. Banco de México explica que el Costo Anual Total (CAT) reúne, con fines de comparación, intereses, comisiones y otros costos relevantes del financiamiento. Revisa el CAT personalizado de tu estado de cuenta y no el de un anuncio genérico.
2. Calcula cuánto puedes destinar sin volver a endeudarte
Suma tus ingresos netos mensuales y resta primero los gastos indispensables: vivienda, comida, servicios básicos, transporte, salud y obligaciones familiares. Después identifica gastos que puedes reducir temporalmente. El resultado es tu capacidad mensual de pago.
Evita destinar todo tu efectivo a la deuda si eso te obligará a usar nuevamente la tarjeta ante la primera emergencia. Conserva un colchón pequeño y alcanzable. Puedes estimarlo con nuestra calculadora de fondo de emergencia y organizar tus gastos con la calculadora de presupuesto familiar.
Ejemplo: si recibes $18,000 netos, tus gastos indispensables suman $13,500 y decides reservar $1,000 para imprevistos, tienes $3,500 para atender deudas. Ese monto debe cubrir las mensualidades o mínimos de todas; lo que sobre se concentra en una deuda prioritaria.
3. Deja de aumentar el saldo
Mientras pagas, pausa compras nuevas con las tarjetas que están generando intereses. Retíralas de aplicaciones, billeteras digitales y comercios donde estén guardadas. No necesitas cancelarlas de inmediato si todavía tienen saldo, pero sí quitar la facilidad de usarlas por impulso.
El pago mínimo sirve para mantener la cuenta al corriente, pero no es una estrategia de largo plazo. CONDUSEF advierte que debe ser excepcional: cuanto menor sea el pago, más pueden crecer el plazo y el costo. Revisa en el estado de cuenta la estimación de cuánto tardarías pagando solo el mínimo. También puedes probar distintos abonos en nuestra calculadora de pago mínimo.
4. Elige un método de pago
Método avalancha
Paga el mínimo de todas las deudas y dirige el dinero adicional a la que tenga la tasa o costo más alto. Cuando la liquides, suma ese pago al de la siguiente. Suele reducir el costo total porque ataca primero la deuda más cara.
Método bola de nieve
Paga el mínimo de todas y concentra el excedente en la deuda con menor saldo. Al liquidarla obtienes una victoria rápida y liberas una mensualidad. Puede costar más que la avalancha si la deuda pequeña tiene una tasa baja, pero algunas personas lo sostienen mejor porque ven avances antes.
La mejor opción es la que puedas mantener. Compara ambas con la calculadora para salir de deudas, usando los saldos y tasas reales de tus estados de cuenta.
5. Automatiza y revisa el avance
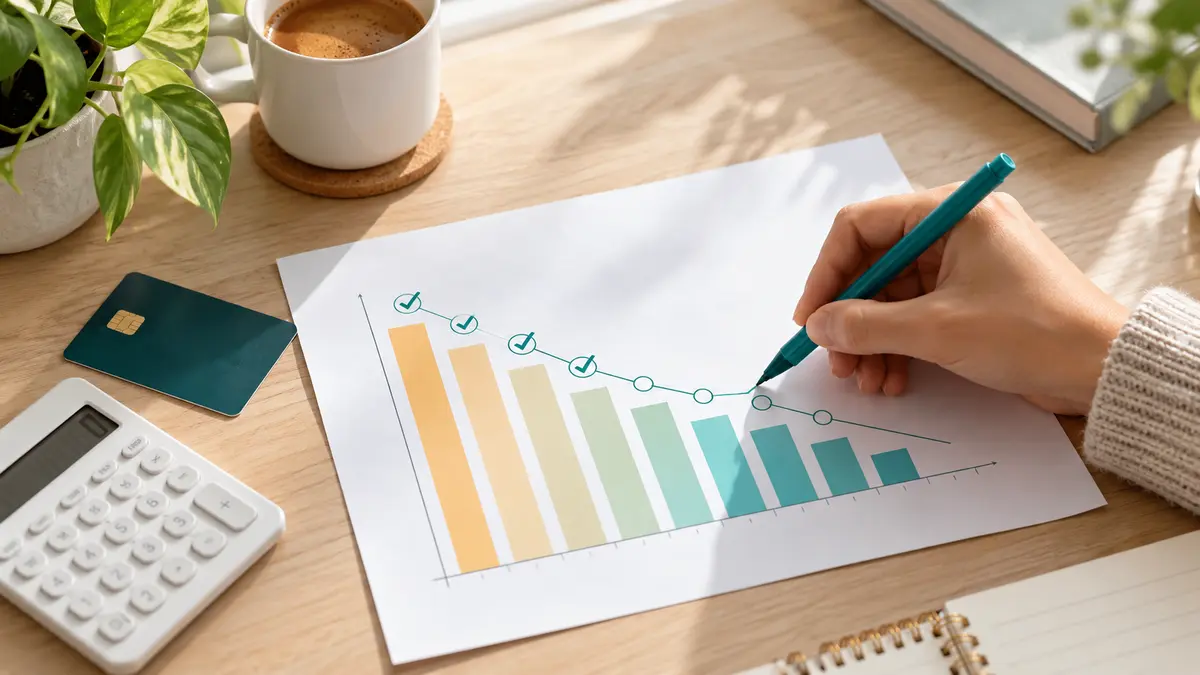
Programa los pagos básicos poco después de recibir tus ingresos y realiza el abono extraordinario el mismo día. Así reduces la posibilidad de gastar el dinero destinado al plan. Cada mes actualiza los saldos y registra cuánto se aplicó a capital, intereses y comisiones.
Si recibes un ingreso extraordinario, decide de antemano qué porcentaje irá a la deuda. No necesitas dejarte sin nada para avanzar: una regla sencilla puede ser usar una parte para el objetivo, otra para reforzar tu reserva y una pequeña cantidad para disfrutar sin crédito.
6. ¿Conviene consolidar o reestructurar?
Una consolidación puede ser útil cuando cambia varias deudas caras por un solo crédito con tasa fija, costo total menor y plazo definido. Antes de firmar, compara CAT, comisión de apertura, seguros, pago mensual, total a pagar y penalizaciones. Una mensualidad menor no siempre significa un crédito más barato; a veces solo alarga el plazo.
Una reestructura modifica las condiciones de la deuda con la institución. Pide la propuesta por escrito y confirma qué ocurrirá con intereses, comisiones, plazo, historial crediticio y finiquito. No aceptes una mensualidad que apenas cabe en un mes ideal: debe funcionar también cuando aparezcan gastos normales.
La quita implica que el acreedor acepta recibir menos del saldo. Puede afectar negativamente tu historial y tu acceso futuro al crédito. Antes de usarla, solicita por escrito el monto exacto, la fecha límite y si el pago liquidará totalmente el adeudo. Después conserva la carta finiquito.
7. Si ya te llama un despacho de cobranza
Verifica el despacho en el Registro de Despachos de Cobranza (REDECO) de CONDUSEF. El despacho es intermediario: la formalización del convenio y el pago deben realizarse con la entidad financiera que otorgó el crédito. El acuerdo debe indicar por escrito el saldo, los conceptos cobrados, el descuento si existe y si el pago liquida todo o solo una parte.
No deposites a cuentas personales ni entregues efectivo a quien promete “limpiar” tu historial. REDECO también permite consultar despachos y presentar quejas por malas prácticas. Un embargo por una deuda civil no ocurre solo porque alguien lo amenace por teléfono; requiere una orden de un juez dentro de un procedimiento del que debes ser notificado legalmente.
8. Qué hacer si ni siquiera alcanzan los mínimos
No tapes una deuda con otra más cara. Prioriza necesidades básicas y créditos que puedan poner en riesgo un bien esencial. Comunícate directamente con la institución antes de acumular más atrasos, explica tu capacidad real y pide opciones formales. Anota fechas, nombres, folios y condiciones.
Vender un objeto no esencial puede ser razonable si el dinero reduce una deuda costosa y no perjudica tu trabajo. En cambio, empeñar un bien para cubrir temporalmente otra obligación puede empeorar el problema por sus costos y plazos. También evita “reparadoras” que cobren anticipos elevados o garanticen borrar información legítima del historial.
Un plan sencillo para empezar hoy
- Reúne todos tus estados de cuenta.
- Anota saldo, tasa, CAT, pago y fecha.
- Define una cantidad mensual sostenible.
- Pausa nuevas compras a crédito.
- Elige avalancha o bola de nieve.
- Automatiza los mínimos y el abono adicional.
- Actualiza los saldos una vez al mes.
No necesitas resolver años de deuda en una semana. Necesitas que cada mes el saldo total avance en la dirección correcta y que el plan no dependa de vivir sin margen. Si tus números no cierran, negociar temprano suele darte más opciones que esperar a que el atraso crezca.
Fuentes oficiales
- CONDUSEF: uso del pago mínimo.
- CONDUSEF: Registro de Despachos de Cobranza.
- Banco de México: CAT para tarjetas de crédito.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.