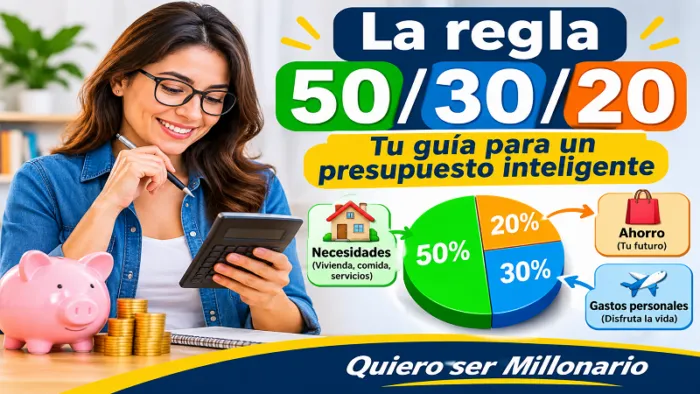
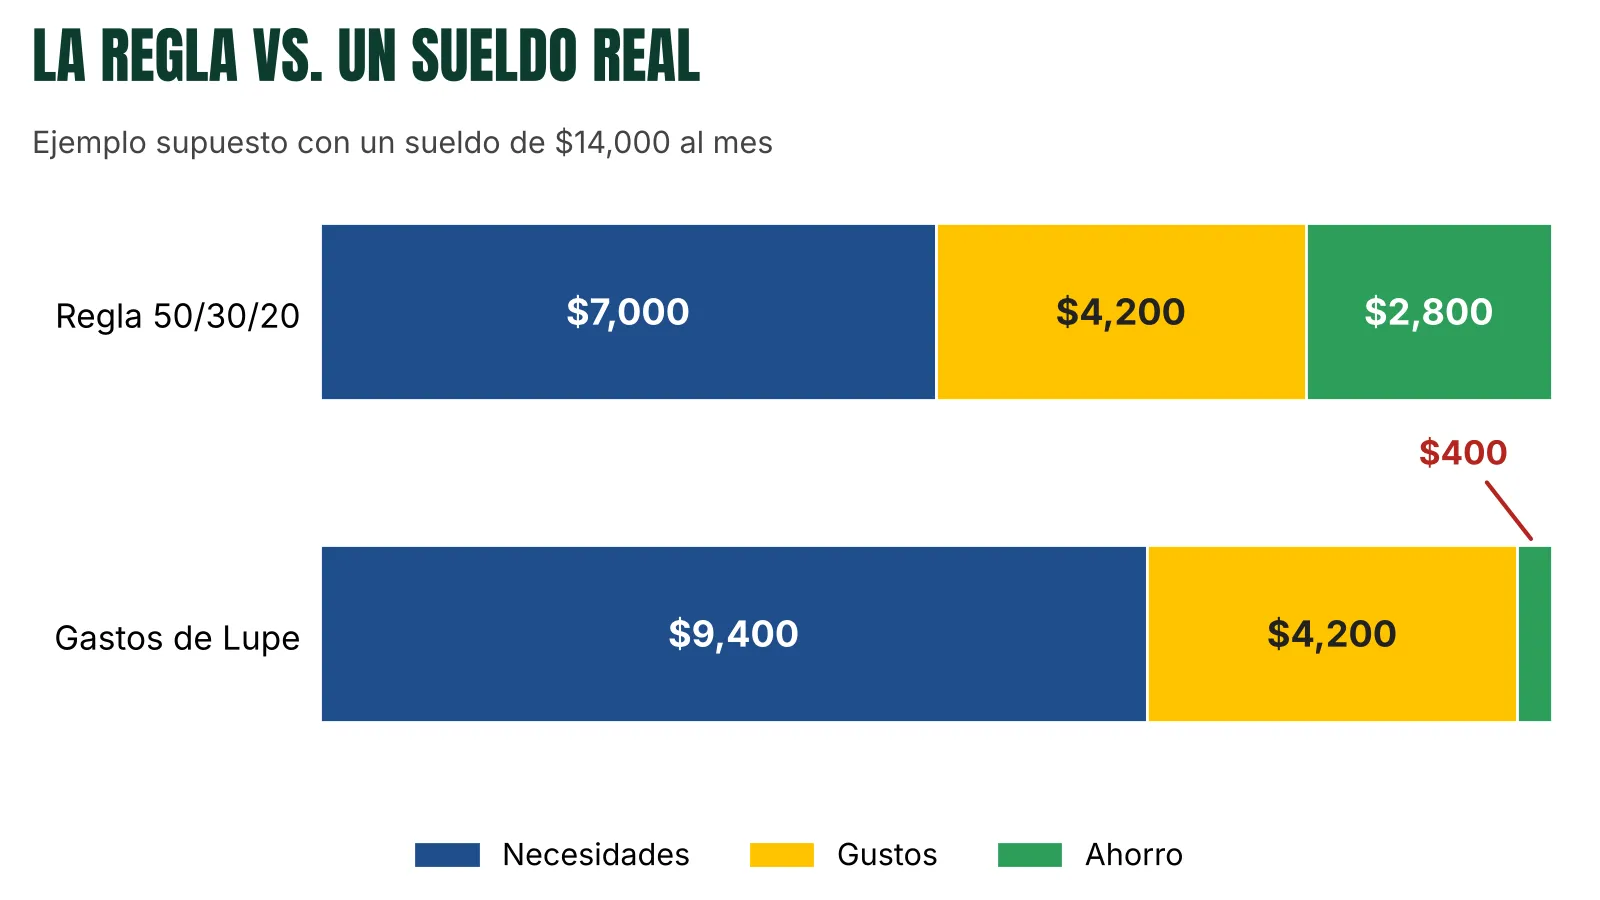
La regla 50/30/20 dice que de un sueldo de $14,000 deberían ir $7,000 a necesidades, $4,200 a gustos y $2,800 al ahorro. Pero cuando metes los gastos reales de un ejemplo común, las necesidades suben a $9,400 y el ahorro se queda en apenas $400. Hicimos la cuenta paso a paso, vimos en qué punto deja de cuadrar y cómo adaptarla con un reparto 70/20/10, para ahorrar $1,400 al mes sin dejar de vivir.
La regla 50/30/20 es popular por una razón sencilla: no te pide llevar una hoja con cien renglones. Solo te pide pensar en tres cajas. La mitad de lo que cobras es para lo que no puedes dejar de pagar, como vivienda, comida, transporte, servicios y los pagos mínimos de tus deudas. El 30% es para tus gustos, esas cosas que hacen la vida más agradable. Y el 20% restante es para tu futuro, es decir, ahorro y fondo de emergencia. La idea es muy buena, porque se trata de separar tu dinero por propósito. El problema es un detalle que casi nadie menciona: la regla da por hecho que tus necesidades caben en la mitad de tu sueldo, y para mucha gente eso simplemente no pasa.
Para que lo veas con números, vamos a conocer a Lupe. Es un personaje ficticio y todos los precios y cantidades de este artículo son inventados para explicar la cuenta; no son una cotización de tu ciudad ni los gastos de una persona real. Lupe cobra $14,000 al mes ya con descuentos, es decir, lo que de verdad llega a su cuenta. En nuestro ejemplo paga $4,500 de renta, gasta $2,800 en comida, $1,200 en transporte y $900 entre servicios y teléfono. Si sumas todo, Lupe gasta $9,400 al mes solo en lo básico, alrededor del 67% de su sueldo, casi dos tercios. Y fíjate que no hay ningún lujo ahí: es renta, comer y moverse. Mucha gente se reconoce en esta cuenta, aunque sus cifras sean otras.
Ahora veamos qué le pediría la regla. Con $14,000, el 50% son $7,000 para necesidades, el 30% son $4,200 para gustos y el 20% son $2,800 para ahorro. Si lo lograra, juntaría $33,600 en un año, que sería un resultado excelente. Pero sus necesidades reales son $9,400, es decir, $2,400 más de lo que la regla le permite, y esos $2,400 tienen que salir de algún lado. Aquí mucha gente hace, sin darse cuenta, lo mismo: respeta los gustos y deja que el ahorro absorba la diferencia. Si Lupe conserva sus $4,200 de gustos, el ahorro baja a solo $400 al mes, menos del 3% de su sueldo.
Con $400 de ahorro, cualquier mes complicado lo manda a cero: un recibo más alto, una consulta, una compostura, un regalo que no estaba en el plan. Y no es falta de disciplina. Es que el ahorro quedó como lo que sobra al final, y cuando no sobra nada, no se ahorra nada. Esta es la idea que más nos importa de todo el artículo: la regla no falló porque Lupe sea desordenada, falló porque pedía una caja de necesidades que no cabe en su vida real. Cuando entiendes eso, desaparece la culpa y puedes buscar una solución que sí funcione.
Y esa solución puede ser un reparto más realista, como 70% a necesidades, 20% a gustos y 10% al ahorro. Con $14,000 eso da $9,800 para lo indispensable, $2,800 para gustos y $1,400 para ahorrar. Mira cómo le funciona a Lupe: sus necesidades de $9,400 ya caben dentro de los $9,800 y hasta le sobran $400 de margen para imprevistos pequeños. Sus gustos bajan de $4,200 a $2,800, es cierto, pero a cambio su ahorro pasa de unos $400 que se evaporaban a $1,400 que sí puede separar cada mes. En un año serían $16,800. No es lo mismo que los $33,600 de la regla original, pero es muchísimo mejor que cero y, sobre todo, es una cifra que Lupe puede sostener. Un plan que se cumple vale más que un plan perfecto que se abandona.
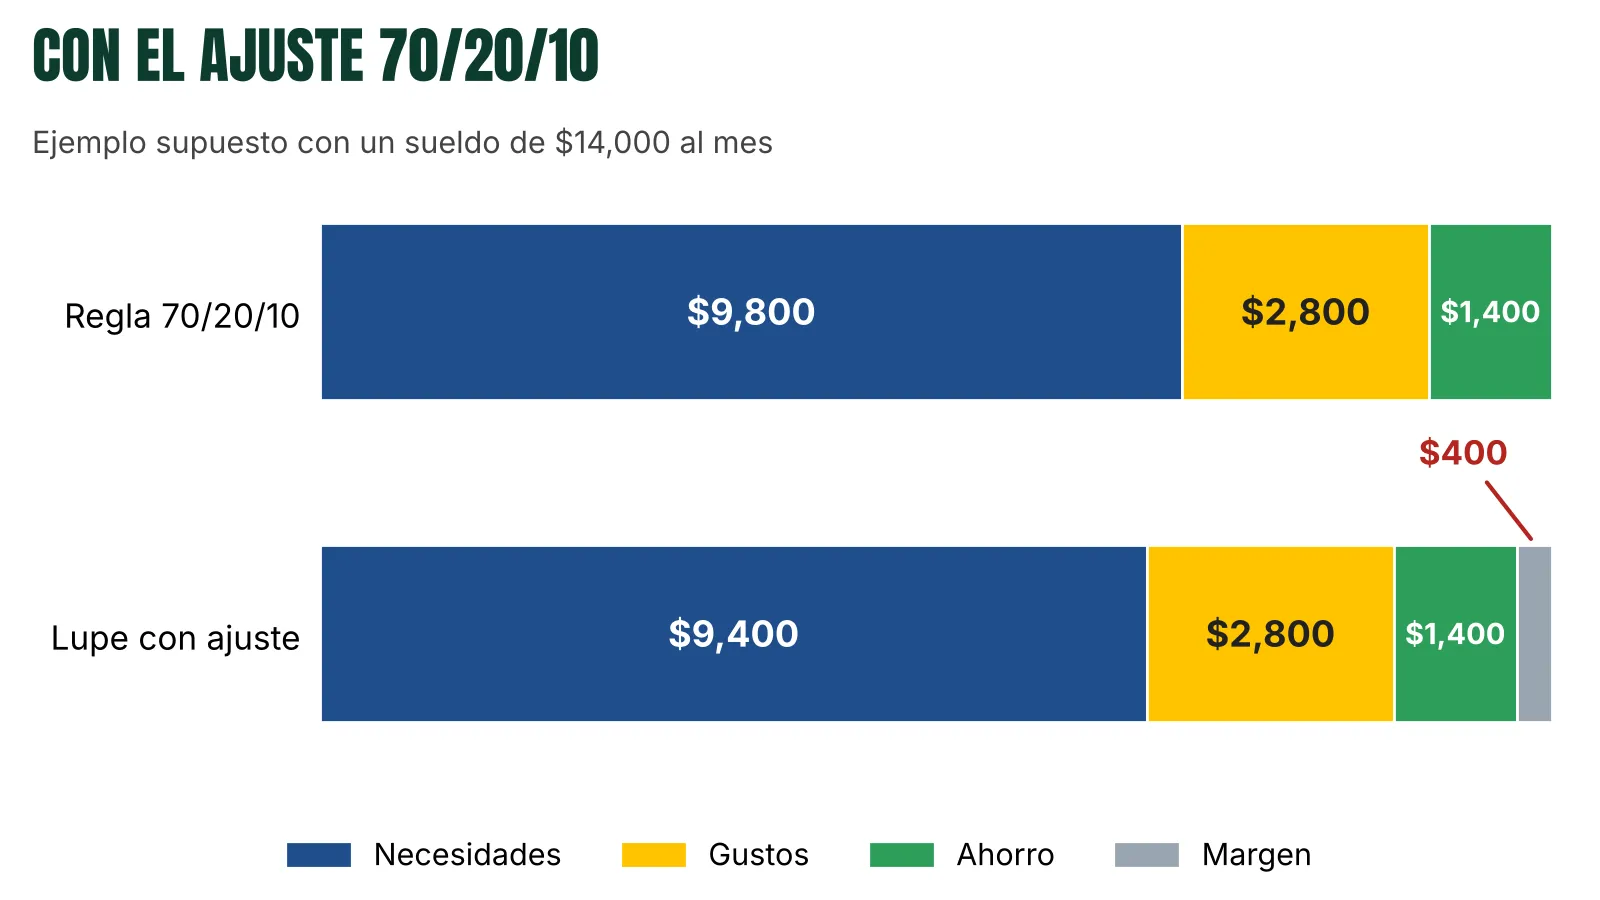
Ahora bien, tener el porcentaje correcto no basta si el ahorro sigue siendo lo último. Si hay un cambio que marca diferencia es dejar de ahorrar con lo que sobra y empezar a apartarlo primero. El día que cobra, Lupe transfiere sus $1,400 a una cuenta distinta a la que usa para el día a día. Si su banco le permite programar la transferencia, mejor todavía, porque así no depende de acordarse ni de tener ganas. Es mejor guardar una cantidad pequeña y constante que prometerte una cifra grande que nunca llega. Y si por ahora ni el 10% te alcanza, empieza con lo que puedas, aunque sean $300 o $500, y súbelo cuando tu situación mejore. Lo importante es crear el hábito.
Ese primer ahorro puede ir a un fondo de emergencia, para que un imprevisto no te obligue a endeudarte. Si quieres saber cuánto necesitas y en cuánto tiempo lo juntas, usa la calculadora de fondo de emergencia.
Puede pasar también que ni con el 70% te alcancen las necesidades, y eso no significa que estés haciendo algo mal. Lo primero es revisar tus gastos fijos con calma, porque a veces hay suscripciones que ya no usas, un plan de teléfono más caro de lo necesario o servicios que se pueden renegociar. Un recorte pequeño en algo que se repite cada mes pesa más que dejar de comprar un café de vez en cuando. Si aun así no alcanza, puedes usar un reparto temporal, por ejemplo 80/15/5, y ponerte una fecha para revisarlo. Ahorrar el 5% también cuenta, porque lo que estás construyendo es el hábito. Y piensa en el otro lado de la cuenta: a veces el mayor cambio no está en gastar menos, sino en aumentar tus ingresos con un trabajo extra, un pequeño negocio o una mejor oferta laboral. Lo ideal es avanzar en los dos frentes, poco a poco.
Con el tiempo, además, el reparto puede ir mejorando solo. Imagina que a Lupe le aumentan el sueldo, o que termina de pagar una deuda que le costaba cada mes. En lugar de dejar que ese dinero se mezcle con el gasto diario, lo manda completo a la caja de ahorro. Así pasa del 10% al 12% y luego al 15% sin sentir que se quita algo, porque nunca llegó a acostumbrarse a gastarlo. En uno o dos años su reparto se parece cada vez más a la regla original, pero llegó ahí por un camino que sí podía recorrer. Por eso conviene revisar tu reparto cada cierto tiempo, porque tu vida cambia y tus números también.
Los números de Lupe son un ejemplo, así que lo que sigue es hacer tu propia prueba con calma, mejor con tus estados de cuenta del último mes a la mano. Primero anota lo que realmente te llega cada mes, después de descuentos. Luego suma tus necesidades reales, que son vivienda, comida, transporte, servicios, teléfono y los pagos mínimos de tus deudas, y divide esa suma entre tu ingreso para saber qué porcentaje ocupan. Con ese dato ya puedes elegir el reparto que te cuadre: si tus necesidades ocupan hasta la mitad, te sirve el 50/30/20; si ocupan cerca del 70%, el 70/20/10; y si ocupan más, puedes usar un reparto temporal mientras mejoras tu situación. Por último, programa la transferencia de ahorro para el mismo día que cobras. Y para hacer la división sin calculadora ni papel, usa la calculadora de presupuesto familiar, que reparte tu sueldo en cajas y te muestra rápido a dónde se va tu dinero.
Quizá todavía te queden algunas dudas, y es normal. Una de las más comunes es si los porcentajes se calculan sobre el sueldo bruto o el neto: se calculan sobre lo que de verdad llega a tu cuenta, es decir, el neto, porque es el dinero que realmente puedes repartir; si además recibes propinas o comisiones, cuenta solo lo que recibes de manera efectiva. Otra duda es dónde van las deudas. Los pagos mínimos cuentan como necesidades, porque si no los haces se acumulan recargos, y lo que pagues de más para salir antes de ellas puede salir de tu caja de ahorro o de gustos, según lo que priorices. Si una de tus deudas cobra intereses altos, vale la pena darle un lugar especial en tu plan.
Si tu ingreso cambia cada mes, usa como base el más bajo de los últimos meses y haz tu reparto con esa cifra; cuando un mes cobres de más, ese extra puede ir directo al ahorro o a una deuda, y así tu presupuesto no se rompe en los meses flojos. Lo mismo pasa con un bono o un pago extra: trátalo como dinero extra y no como parte del reparto mensual, y decide de antemano qué parte va al ahorro, qué parte a una deuda o a un pendiente importante y qué parte a disfrutar, para que no se esfume en pocas semanas.
Al final, la regla 50/30/20 es una buena idea que no siempre cabe en un sueldo real. En nuestro ejemplo, las necesidades de Lupe pasan de $7,000 a $9,400 y el ahorro se queda en $400, pero con un reparto 70/20/10 el mismo sueldo deja $1,400 al mes para ahorrar y un pequeño margen para imprevistos. Lo que importa no es copiar un porcentaje, sino calcular el tuyo con gastos reales, apartar el ahorro primero y revisar el reparto cada cierto tiempo. Ajusta la regla a tu vida, no tu vida a la regla.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Fuentes y transparencia
Lupe y todas las cantidades de este artículo son un ejemplo supuesto, no gastos reales ni cotizaciones. La regla 50/30/20 y sus variantes son guías prácticas de presupuesto, no una norma. Contenido educativo; no es asesoría financiera.
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.

