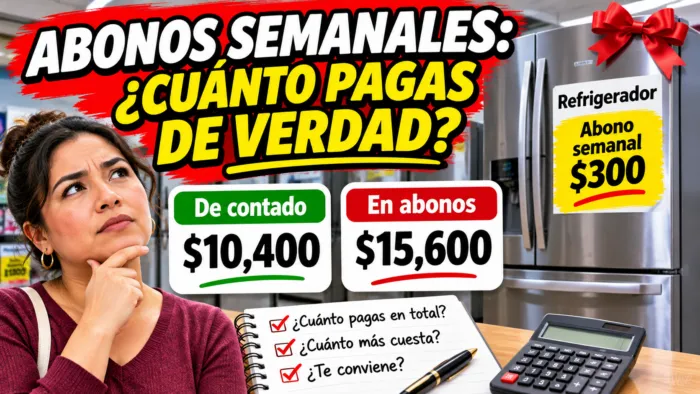
“Llévatelo hoy con solo $300 a la semana.” Suena a un pago pequeño, pero un refrigerador de $10,400 de contado puede terminar costando $15,600. Aquí está la cuenta completa para que la hagas antes de firmar.
Contenido de la pagina
La cuenta que casi nadie hace
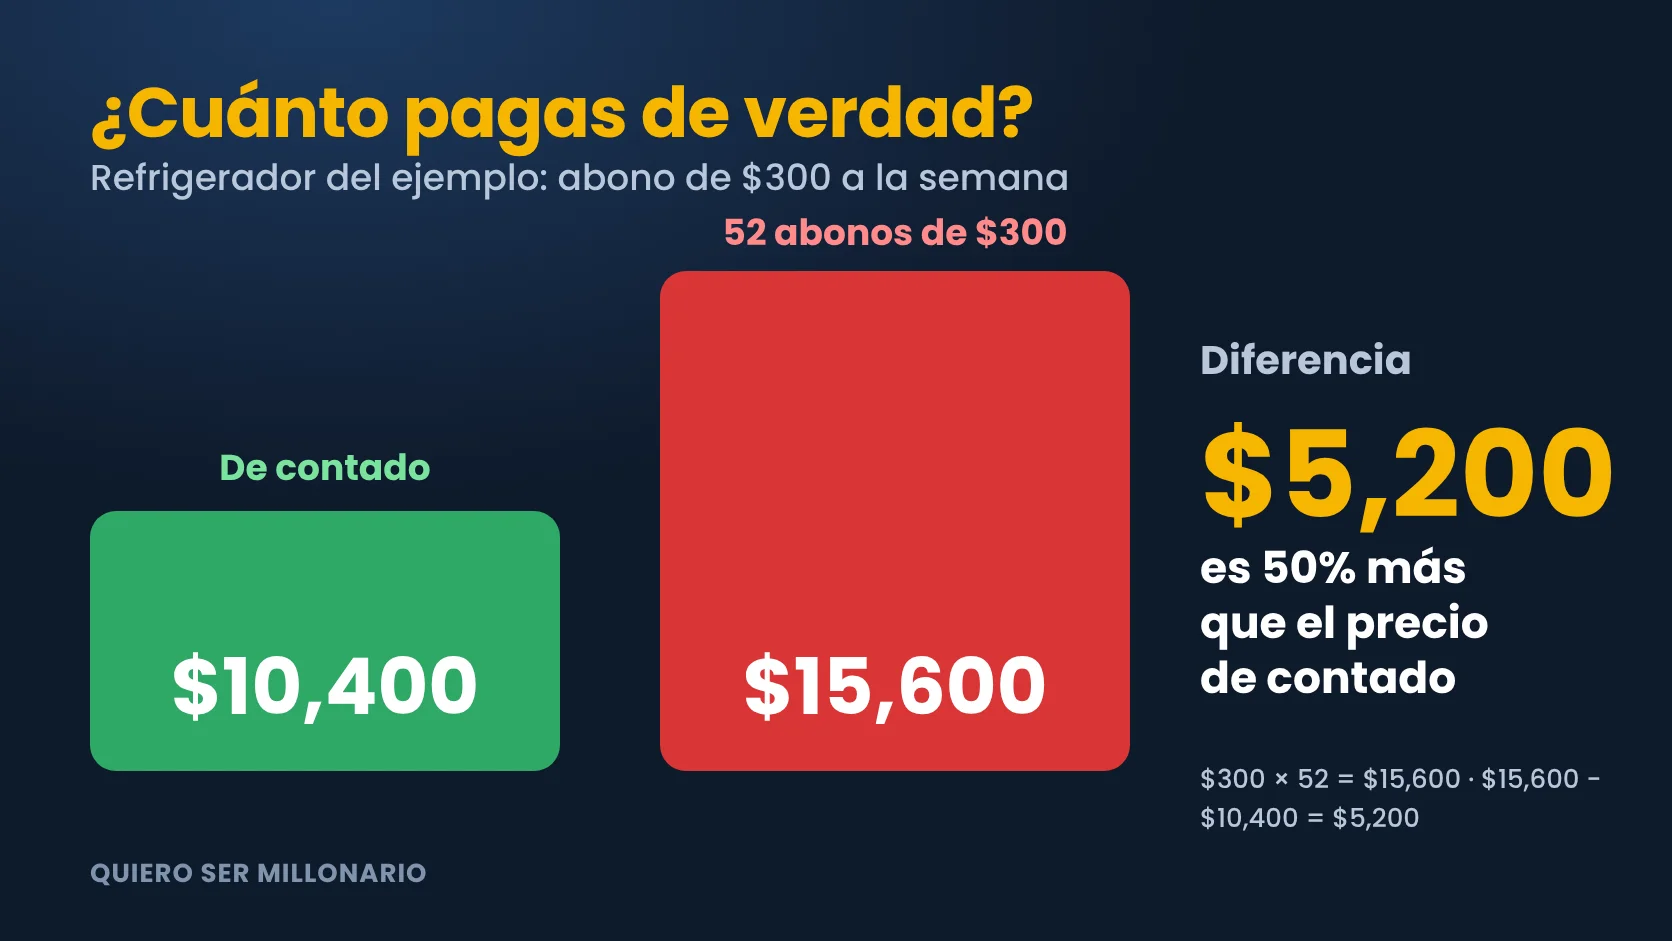
Un abono semanal se ve ligero porque lo comparas con lo que ganas en una semana, no con el precio total. La forma de verlo con claridad es hacer la cuenta completa con los datos del ejemplo:
- Precio de contado: $10,400.
- Abono: $300 a la semana durante 52 semanas.
- Total a pagar: $300 × 52 = $15,600.
- Costo del crédito: $15,600 − $10,400 = $5,200.
Esos $5,200 equivalen a pagar 50% más que el precio de contado: $5,200 ÷ $10,400 × 100 = 50%.
Es un ejemplo ilustrativo. En una compra real, revisa el precio de contado, el número de pagos y cualquier cargo adicional que aparezca en el contrato.
¿Qué tasa de interés es esa?
Aunque el abono no diga “intereses”, la diferencia entre el precio de contado y el total en abonos es el costo del financiamiento. Para compararlo con otros créditos se calcula la tasa que iguala 52 pagos de $300 con un precio de $10,400. Con los números del ejemplo sale cerca de 1.66% a la semana, que equivale a unos 86% al año si sumas las 52 semanas, y a unos 135% al año si lo compones.
Es un cálculo educativo que no incluye enganche, seguros ni comisiones. En tu caso la cifra puede cambiar, así que usa los datos de tu contrato.
La trampa de los meses con 5 pagos
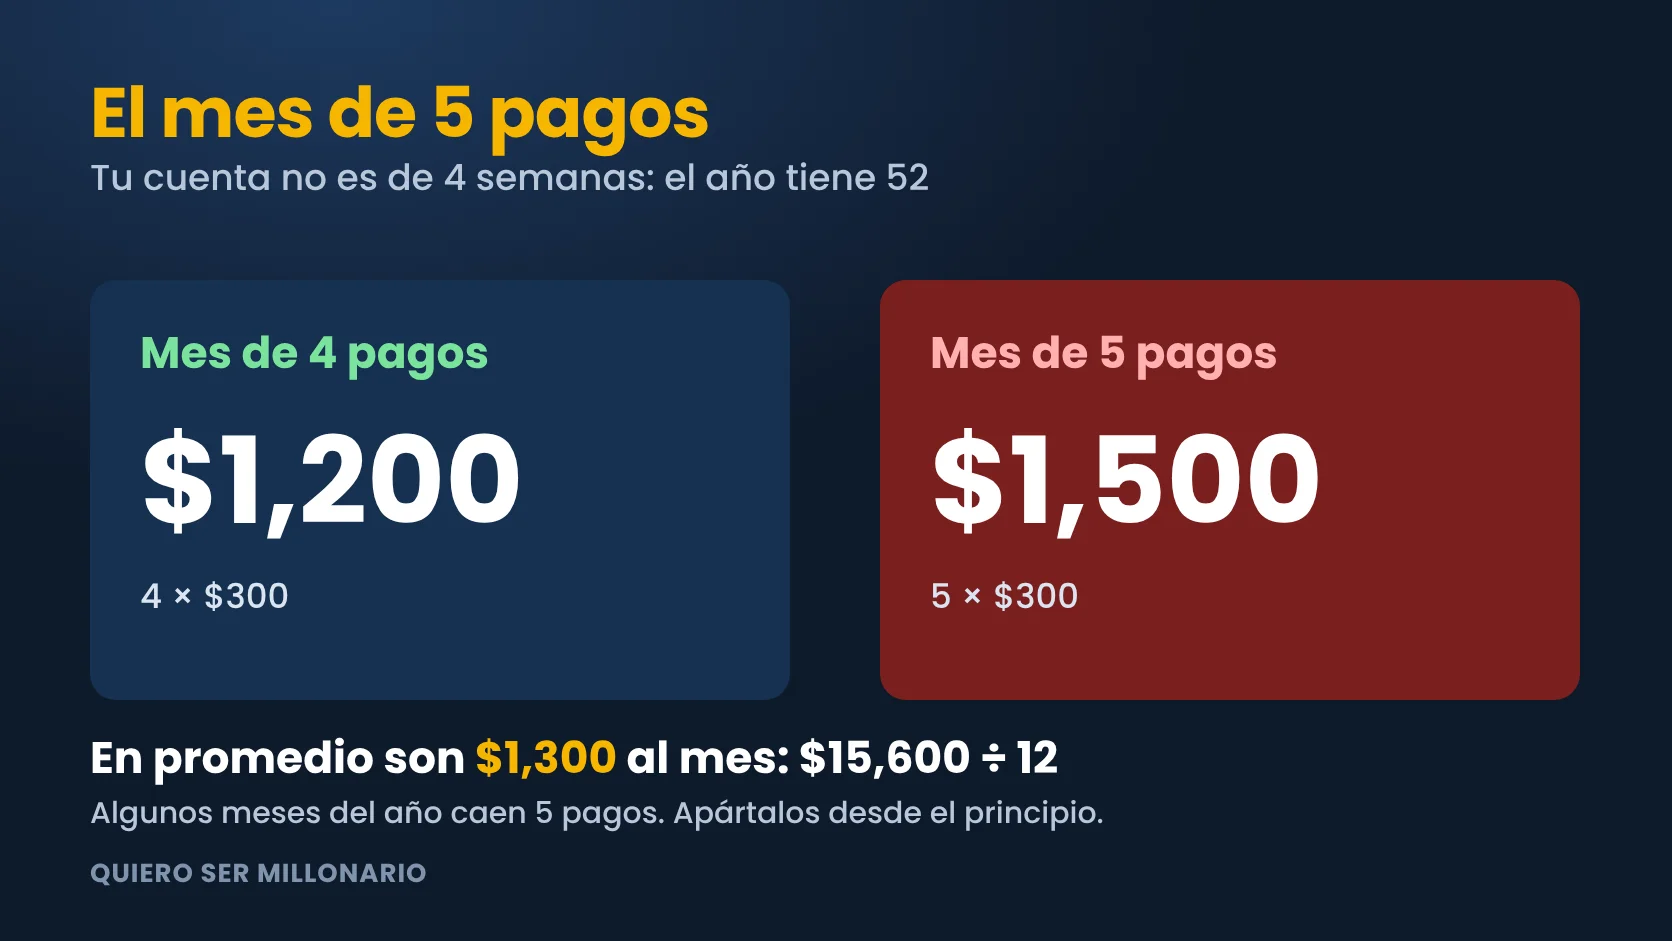
Un mes no siempre tiene 4 semanas. Con un abono de $300, un mes de 4 pagos cuesta $1,200 y un mes de 5 pagos cuesta $1,500. En un año caen varios meses de 5 pagos, y justo en esos meses el dinero se aprieta.
La forma más segura de presupuestarlo: $15,600 ÷ 12 = $1,300 al mes en promedio. Ese es el número que conviene apartar cada mes, no $1,200.
Cómo gana la tienda
Cuando vende en abonos, la tienda no solo vende el producto: también vende crédito. La diferencia entre el precio de contado y el total en abonos paga el financiamiento, el riesgo de que alguien no pague y la cobranza, y además deja una ganancia. Que sea parte del negocio no lo hace malo por sí solo; lo importante es que lo sepas antes de decidir.
5 preguntas antes de firmar
- ¿Cuál es el precio de contado? Pídelo siempre, aunque no lo anuncien.
- ¿Cuántos pagos son y cuánto suman en total? Multiplica tú mismo el abono por el número de pagos.
- ¿Hay enganche, seguro, comisión o cargos extra? Pregunta qué incluye exactamente el abono.
- ¿Qué pasa si me atraso? Pregunta por recargos, penalizaciones y qué ocurre con el producto.
- ¿Puedo pagar antes y me descuentan? Confirma si liquidar antes reduce lo que debes.
Una cuenta rápida para cualquier abono
- Total a pagar = abono × número de pagos.
- Costo del crédito = total a pagar − precio de contado.
- Porcentaje extra = costo del crédito ÷ precio de contado × 100.
Con el ejemplo: $300 × 52 = $15,600; $15,600 − $10,400 = $5,200; y $5,200 ÷ $10,400 × 100 = 50%.
¿Cuándo sí puede tener sentido?
Comprar en abonos no es malo por sí mismo. Puede tener sentido si necesitas el producto ya, no tienes otra forma razonable de pagarlo, el total cabe en tu presupuesto incluso en los meses de 5 pagos y ya comparaste con otras opciones. Si puedes juntar el dinero en unos meses, compara cuánto ahorrarías al no pagar el costo extra.
Tu siguiente paso
Antes de decidir, anota tus ingresos y gastos de un mes y revisa cuánto puedes comprometer sin dejar de cubrir lo esencial. Si quieres ordenar tu dinero en 7 días, descarga gratis la guía con el Excel: guía + Excel gratis. Y si quieres conversar con otras personas que también están organizando su dinero, únete a la comunidad: quierosermillonario.org/whatsapp.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp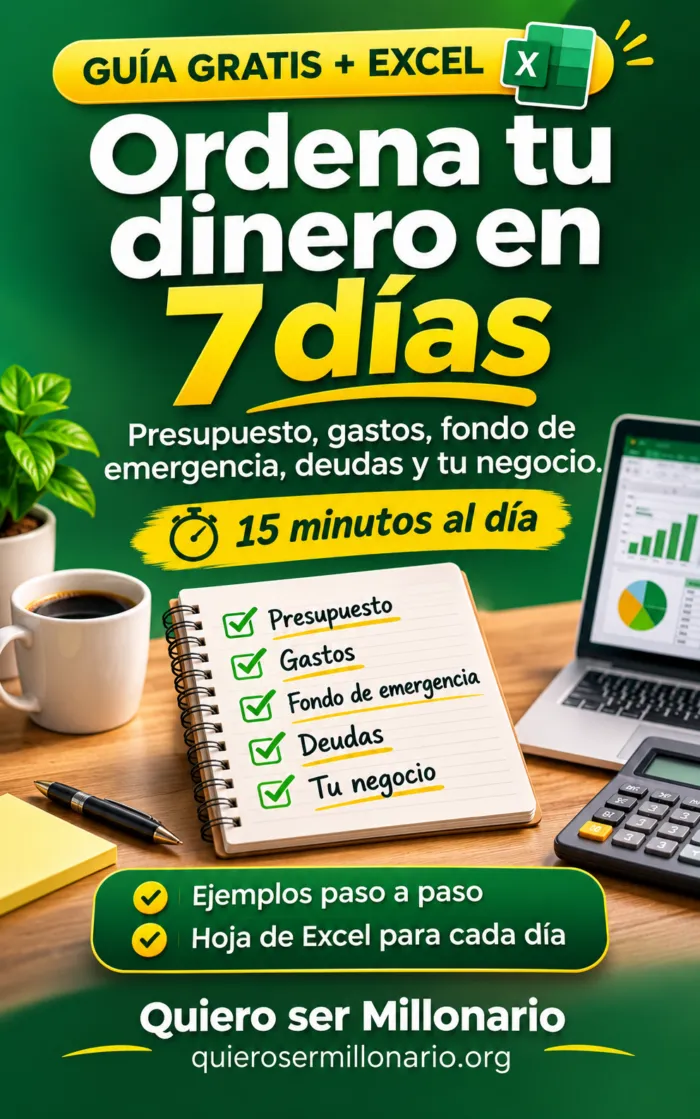
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.

