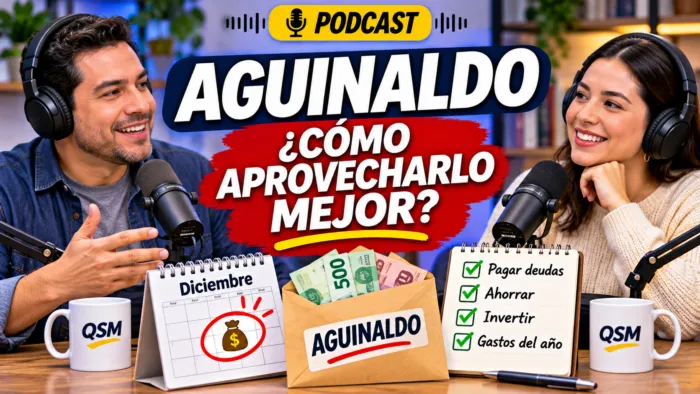
¿Te ha pasado que el aguinaldo todavía no llega, pero ya sabes exactamente en qué se va a ir? Entre regalos, cenas, ofertas y pagos pendientes, ese dinero puede desaparecer incluso antes del depósito. En este artículo te compartimos una forma práctica de organizar el aguinaldo, evitar compras impulsivas y llegar a enero con más tranquilidad. El tema acompaña a nuestro podcast Hablemos de Billete.
Contenido de la pagina
¿Por qué gastamos el aguinaldo antes de recibirlo?
Hay una sensación muy particular cuando sabemos que llegará un dinero extra. Aunque todavía no aparece en la cuenta bancaria, empezamos a repartirlo mentalmente: una parte para los regalos, otra para la cena, algo para renovar el teléfono y quizá un pago pendiente. El problema no es ilusionarse con ese ingreso. El problema aparece cuando tomamos decisiones irreversibles antes de conocer cuánto llegará realmente y qué obligaciones tendremos que cubrir. Una compra pequeña puede parecer inofensiva; cinco compras pequeñas, sumadas, pueden consumir casi todo el aguinaldo. Este artículo acompaña al episodio del podcast Hablemos de Billete, «Me gasté mi aguinaldo antes de que llegara», con un método sencillo para hacer las cuentas sin renunciar a disfrutar las fiestas.
El dinero esperado todavía no es dinero disponible
Imagina que calculas que recibirás $12,000 de aguinaldo. En noviembre apartas $3,000 para regalos, compras algo de $2,500 a plazos y prometes aportar $1,500 para una celebración familiar. Ya comprometiste $7,000. Aunque el depósito todavía no llega, en realidad solo te quedan $5,000 por asignar. Ahora añade $2,000 de gastos esenciales que vencerán antes de tu siguiente sueldo. El dinero verdaderamente libre baja a $3,000. Si tu aguinaldo neto termina siendo menor que la estimación inicial, el margen se reduce todavía más. Por eso conviene trabajar con una cifra conservadora y no dar por hecho un importe que no está confirmado. Las cantidades de este ejemplo son ilustrativas; cada familia tiene ingresos, compromisos y prioridades diferentes.
La cuenta de cuatro columnas que aclara todo
No necesitas una aplicación complicada. En una hoja escribe cuatro columnas: ingreso esperado, compromisos ya adquiridos, gastos necesarios próximos y dinero todavía disponible. Primero registra únicamente lo que razonablemente esperas cobrar; después apunta cada compromiso, incluso los que parecen pequeños. Agrega pagos de vivienda, transporte, alimentos, servicios y otras necesidades que vencerán antes del próximo ingreso ordinario. Resta ambas categorías al aguinaldo estimado. Si el resultado es negativo, significa que ya planeaste gastar más de lo que esperas recibir. Si es positivo, no significa que debas gastarlo entero: todavía puedes reservar una parte para imprevistos o metas. Esta cuenta también ayuda a conversar en familia sin culpas, porque pone las decisiones sobre la mesa con números concretos.
Antes de comprar, revisa los pagos a plazos
Una oferta de pagos pequeños puede esconder un compromiso grande. Si una compra cuesta $400 por semana durante 20 semanas, el total es $8,000. No basta con preguntar si puedes pagar la primera cuota: debes revisar si podrás cubrir las veinte. Anota la fecha de cada pago, los cargos adicionales y qué sucede si te atrasas. Una compra financiada hoy puede seguir afectando tu presupuesto mucho después de las fiestas. Compara siempre el precio de contado con el total que pagarías a crédito. Si tienes varias compras a plazos, suma todas las cuotas que coincidirán en una misma semana o mes. Esa suma es la que debe caber en tu presupuesto, no cada cuota vista por separado.
¿Pagar deudas, ahorrar o comprar regalos?
No existe una distribución universal del aguinaldo que funcione para todos. Si tienes una tarjeta con intereses altos, reducir esa deuda podría aliviar pagos futuros. Si no cuentas con ningún ahorro para emergencias, usar todo el dinero en liquidar deudas puede dejarte vulnerable ante una reparación o un gasto médico inesperado. Y si tienes compromisos familiares importantes, también es razonable reservar una cantidad para celebrarlos. La decisión útil surge de comparar necesidades: ¿cuánto cuesta mantener la deuda?, ¿qué tan pronto vence?, ¿cuánto necesitas para cubrir lo esencial?, ¿qué cantidad podrías gastar sin endeudarte otra vez? Una combinación de objetivos puede ser más sostenible que dedicarlo todo a uno solo.
El error de contar el mismo dinero dos veces
Sucede con frecuencia: dices que el aguinaldo servirá para pagar la tarjeta, pero también imaginas usarlo para comprar regalos. En tu cabeza ambas decisiones parecen posibles porque todavía no has restado una de la otra. Para evitarlo, asigna cada peso a una sola finalidad. Si apartas $4,000 para una deuda, esa cantidad ya no forma parte del presupuesto para compras. Puedes usar sobres, una tabla sencilla o cuentas separadas, pero lo importante es que cada categoría tenga un límite claro. Cuando cambies de opinión, mueve el dinero de una categoría a otra de manera explícita. Así sabrás qué objetivo estás sacrificando y evitarás la sorpresa de descubrir que el mismo ingreso estaba prometido varias veces.
Tres preguntas para frenar una compra impulsiva
Antes de aprovechar una promoción, pregúntate si comprarías ese producto sin el anuncio de descuento. Después revisa cuánto costará en total, incluidos intereses, envíos, seguros o comisiones. Por último, imagina que el aguinaldo se retrasa: ¿podrías cumplir el pago sin recurrir a otra deuda? Si alguna respuesta te incomoda, quizá convenga esperar. No se trata de prohibirte todos los gustos. Se trata de elegirlos con intención. Una buena compra debe encajar en tu presupuesto y responder a una necesidad o deseo real, no solamente a la urgencia que crea un reloj de cuenta regresiva o una oferta que termina hoy.
Un plan práctico para los siete días anteriores al depósito
El primer día, anota cuánto esperas recibir y de dónde sale esa estimación. El segundo, reúne tus compromisos de pago y fechas de vencimiento. El tercero, revisa cuánto necesitas para alimentos, vivienda, transporte y servicios hasta el próximo ingreso. El cuarto, compara las deudas más caras y calcula qué cambiaría si hicieras un abono extraordinario. El quinto, define una reserva para imprevistos acorde con tu situación. El sexto, establece un presupuesto para regalos y celebraciones. El séptimo, revisa la suma de todas las categorías y ajusta lo necesario. Si el dinero todavía no ha llegado, evita comprometerlo mediante nuevas compras. Cuando se deposite, confirma el importe real y actualiza la hoja antes de transferir o gastar.
¿Qué pasa si el aguinaldo es menor de lo esperado?
Lo primero es no tapar la diferencia con otro préstamo sin revisar alternativas. Vuelve a la lista y separa lo indispensable de lo opcional. Algunos gastos pueden reducirse, posponerse o sustituirse por alternativas más económicas. Si ya existe una obligación contractual, revisa sus condiciones y las consecuencias de atrasarte. Si el problema afecta varios pagos, puede ser útil contactar a los acreedores antes del vencimiento para conocer opciones reales. No asumas que una promesa verbal elimina recargos o intereses: pide confirmación por escrito cuando corresponda. El objetivo es ajustar el plan a los recursos disponibles y evitar que una diferencia temporal se convierta en una cadena de deudas.
Cómo disfrutar diciembre sin perder el control
El presupuesto no está peleado con la convivencia. Puedes decidir de antemano cuánto destinarás a una cena, un regalo significativo o una actividad especial. También puedes hablar con familiares y amigos para acordar límites de gasto, intercambios sencillos o celebraciones compartidas. Cuando todos conocen el presupuesto, disminuye la presión de demostrar cariño mediante compras costosas. Si el dinero alcanza para algo especial, disfrútalo. Si este año conviene gastar menos, también es válido. La tranquilidad de llegar a enero con los gastos esenciales cubiertos puede valer más que una compra hecha por compromiso.
Preguntas frecuentes sobre el aguinaldo
¿Debo usar todo mi aguinaldo para pagar deudas? No necesariamente: revisa intereses, pagos próximos y necesidad de una reserva. ¿Puedo planear compras antes de cobrar? Sí, siempre que sean planes revisables y no compromisos que dependan de dinero todavía incierto. ¿Conviene ahorrar una parte? Una reserva puede ayudarte a afrontar imprevistos sin volver a pedir crédito. ¿Qué hago si ya lo gasté? Haz una lista completa de obligaciones, ordena vencimientos y reduce nuevas compras mientras recuperas margen. ¿Cómo calculo cuánto me corresponde en México? Consulta la información laboral aplicable y utiliza una calculadora como orientación, sin confundir una estimación con el importe neto confirmado por tu empleador.
Escucha el podcast y haz tu propia cuenta
En el episodio «Me gasté mi aguinaldo antes de que llegara», de Hablemos de Billete, el punto de partida es una situación que muchas personas reconocen: hacer planes con un ingreso extraordinario antes de verlo en la cuenta. Aprovecha la conversación como invitación a revisar tus números. Anota cuánto esperas cobrar, cuánto ya prometiste, qué gastos esenciales vienen y cuánto quieres reservar. Después decide qué compras sí encajan y cuáles pueden esperar. Si te interesa profundizar, consulta la calculadora de aguinaldo y la guía sobre el aguinaldo en México disponibles en Quiero ser Millonario. Comparte en los comentarios cuál es el gasto que más te cuesta controlar cuando llega diciembre.
Para calcular tu pago consulta la calculadora de aguinaldo y revisa la guía de aguinaldo 2026. También puedes compartir tus dudas en nuestra comunidad de WhatsApp.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.

