Actualizado el 19 de octubre de 2026
Cuando alguien te dice que ahorres el veinte por ciento de tu sueldo, quizá piensas en la renta, el transporte y lo que falta para completar la despensa. Si el dinero apenas alcanza, una regla bonita no resuelve la semana. Para entender cómo ahorrar aunque ganes poco, necesitamos empezar por tu situación real, no por un porcentaje que te obligue a dejar necesidades sin cubrir.
Ahorrar una cantidad pequeña puede darte margen frente a un imprevisto, pero no todo se arregla recortando cafés. Hay presupuestos que ya están al límite. Aquí vamos a distinguir cuándo existe espacio para separar algo, cómo protegerlo y qué revisar cuando los ingresos no cubren lo básico. Sin culpa, sin promesas de riqueza y sin dejar de comer.
Contenido de la pagina
Mira el video: cómo ahorrar aunque ganes poco
Después del video puedes usar los ejemplos de este artículo para hacer tu propia cuenta. Las cantidades que siguen son ficticias y están en pesos mexicanos: sirven para entender el método, no para decir cuánto debería alcanzar en tu ciudad o en tu familia.
Antes de ahorrar, mira cuánto cuesta tu mes de verdad
Anota lo que efectivamente recibes después de descuentos, no el sueldo anunciado. Después reúne vivienda, comida, transporte necesario, servicios, salud y compromisos de deuda. Incluye los gastos que no llegan todos los meses: un pago anual, material escolar o mantenimiento previsible también necesitan un lugar en la cuenta.
Si un gasto de mil doscientos llega una vez al año, apartar cien mensuales sería una manera de prepararlo bajo ese supuesto. Ese dinero está comprometido con un pago futuro; no lo cuentes al mismo tiempo como reserva para emergencias. Separar propósitos evita sentir que “perdiste el ahorro” cuando pagas algo que ya sabías que vendría.
La CONDUSEF explica el presupuesto como una herramienta para identificar ingresos, gastos y capacidad de ahorro. Lo importante es usar importes tuyos. Si faltan datos, registra los movimientos unos días y completa la cuenta antes de prometerte una cantidad fija.
Encuentra una cantidad que no tengas que pedir prestada después
Imagina un ingreso mensual de ocho mil y necesidades, compromisos y provisiones por siete mil seiscientos. Quedan cuatrocientos antes de decidir cuánto separar. Eso no obliga a guardar los cuatrocientos: quizá necesites margen para variaciones del mes. Puedes probar cien y observar si el presupuesto realmente lo sostiene.
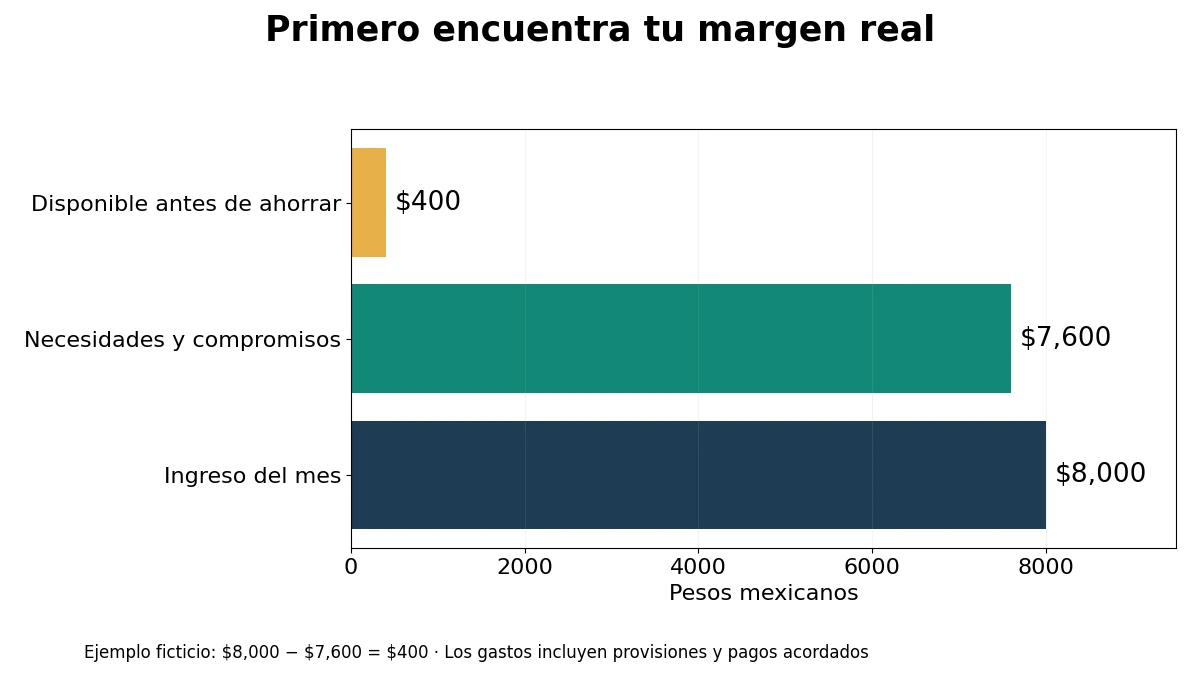
Si apartas cuatrocientos y después usas una tarjeta para comprar comida porque ya no tienes efectivo, la cuenta merece revisarse. El objetivo no es que una aplicación muestre un ahorro mientras una deuda crece en otro lado. Empieza con un importe sostenible y revisa el resultado de la quincena completa.
Para ordenar tus números puedes usar la calculadora de presupuesto familiar. Sus categorías ayudan a pensar, pero cualquier distribución debe adaptarse a tus necesidades. Un resultado calculado con gastos incompletos tampoco representa tu capacidad real.
Cuando no alcanza, el problema no es falta de voluntad
Si tus ingresos son menores que los gastos esenciales, no fuerces un porcentaje. Primero identifica el faltante y qué puedes cambiar sin poner en riesgo comida, vivienda, salud o la posibilidad de trabajar. Puede hacer falta revisar una deuda, solicitar orientación, negociar un servicio o buscar una mejora de ingresos. Ninguna de esas soluciones es automática ni está disponible para todo el mundo.
Revisa también si el problema es permanente o de fechas. Tal vez cobras después del vencimiento de un recibo y necesitas ordenar el calendario. O quizá cada mes gastas más de lo que entra aun sin imprevistos. Distinguir ambas situaciones ayuda a elegir una respuesta; una alcancía no corrige por sí sola un déficit continuo.
Recorta algo concreto, no todo lo que disfrutas
Los gastos pequeños merecen atención cuando se repiten, pero no son una explicación universal de un sueldo insuficiente. Busca primero algo que pagas y ya no usas, una comisión evitable o una compra que haces por falta de planificación. Elige un cambio y comprueba cuánto libera de verdad.
Cancelar una suscripción que no utilizas puede ser más sostenible que prohibirte cualquier gusto. Si un traslado más barato añade horas o compromete tu seguridad, el ahorro aparente tiene otro costo. Y comprar una presentación grande no es mejor si no tienes efectivo suficiente o se desperdicia parte del producto.
Cuando consigas una reducción, decide qué harás con ese margen. Si solo cambias de compra, no aumentó la reserva. Puedes revisar nuestra guía de gastos hormiga para observar repeticiones, sin convertirla en una lista de culpas.
Ponle nombre a una meta pequeña
“Ahorrar más” es difícil de reconocer. “Tener seiscientos para un imprevisto pequeño” permite ver un primer objetivo. Si puedes separar cien al mes, llegarías a seiscientos tras seis aportaciones, sin contar rendimientos, comisiones ni retiros. Si un mes no puedes aportar, cambia la fecha; la cuenta no necesita una promesa imposible.
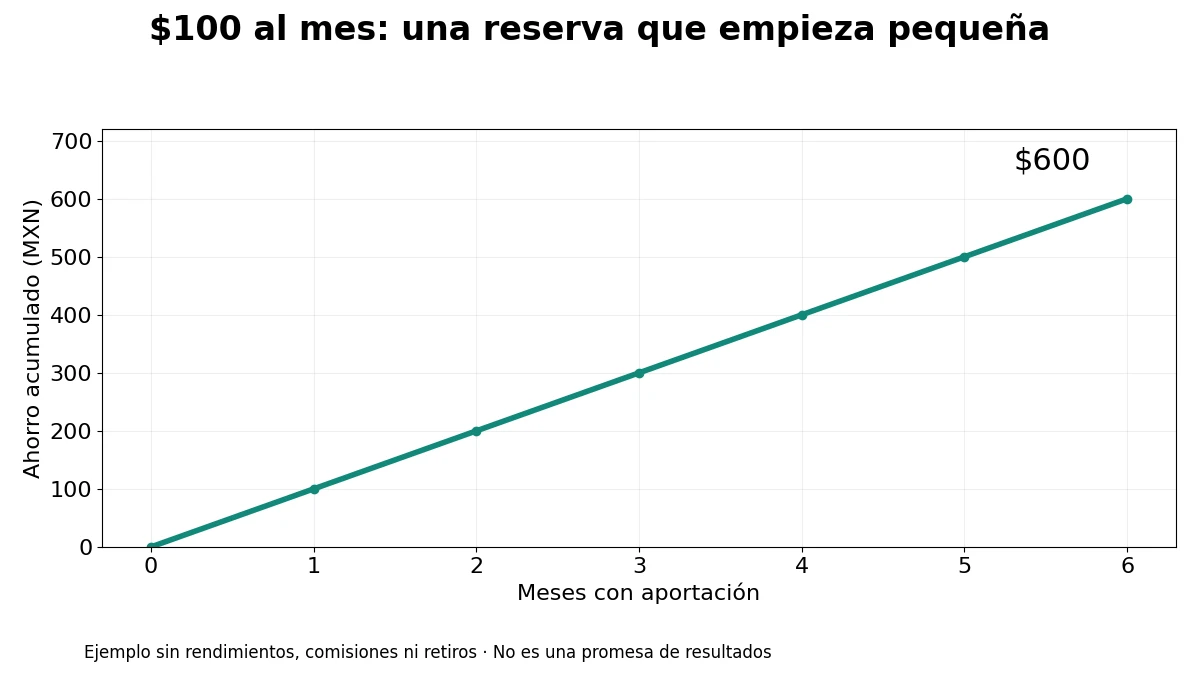
Esa primera reserva no es todavía un fondo de emergencia completo. Puede evitar que un gasto menor desordene toda la semana. Después podrás ampliar la meta según tus gastos necesarios y estabilidad de ingresos. La guía del fondo de emergencia ayuda a pensar en esa siguiente etapa.
Separa el ahorro con cuidado
Guardar en un lugar distinto al dinero cotidiano puede ayudarte a reconocer qué está reservado. Si automatizas una transferencia, comprueba saldo, fecha de cobro, comisiones y condiciones para evitar cargos o dejar sin cubrir un pago necesario. Automatizar una cantidad que no cabe en el presupuesto no la vuelve sostenible.
Para una reserva inmediata, valora disponibilidad y seguridad además de rendimiento. Antes de depositar, verifica la institución, el producto, las comisiones y las condiciones de retiro. La CONDUSEF recomienda revisar instituciones autorizadas y condiciones de las cuentas de ahorro. No supongas que todos los productos tienen la misma protección ni que una tasa alta compensa cualquier restricción.
No necesitas empezar comprando una inversión compleja. Si puedes necesitar ese dinero mañana, entiende primero cuánto tardas en recuperarlo y qué riesgo asumes. Una meta pequeña merece el mismo cuidado que una grande.
Si tienes deudas, revisa las dos cuentas
Ahorrar y pagar deuda pueden competir por el mismo dinero. Antes de decidir, mira pagos exigibles, costo de la deuda, posibles atrasos y la necesidad de una reserva accesible. No dejes de pagar compromisos sin entender las consecuencias para seguir un reto de ahorro. Tampoco destines todo a una deuda si eso te obliga a pedir prestado ante cualquier gasto básico inesperado.
No hay una proporción única para todos. Nuestra guía ¿pagar deudas o ahorrar? desarrolla esa decisión. Cuando ya hay dificultad para cumplir, busca orientación directamente con la institución y compara condiciones por escrito.
Tu primera semana puede ser sencilla
Reúne tus movimientos, identifica el próximo cobro y los pagos que deben cubrirse antes del siguiente. Elige una meta pequeña y una cantidad que puedas probar sin descuidar necesidades. Si no hay margen, escribe el faltante: conocerlo es más útil que fingir que puedes guardar una parte.
Después revisa qué ocurrió. ¿La cantidad apartada permaneció disponible? ¿Faltó un gasto en la cuenta? ¿Tuviste que endeudarte? Ajustar no es fracasar. Ahorrar ganando poco empieza por una decisión que puedas repetir, y por reconocer cuándo hace falta resolver un problema de ingresos antes de exigir más recortes.
Actualización sustancial: 19 de octubre de 2026. Fuentes de educación financiera de CONDUSEF consultadas en esa fecha. Contenido general; los ejemplos no son recomendaciones de un producto ni garantías de resultados.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsApp
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.