Actualizado el 20 de octubre de 2026
La idea de vivir de tus inversiones suele comenzar con una división: cuánto quieres recibir al mes y qué porcentaje crees que podrías ganar. El resultado puede parecer una fecha de salida del trabajo. Pero antes de tomarlo en serio conviene revisar qué pusiste en cada lado de la cuenta. Un rendimiento anunciado no es dinero neto disponible para gastar, y tus gastos de hoy no permanecerán necesariamente iguales.
Esta guía te ayuda a ordenar esa pregunta sin recomendar una cartera ni prometer ingresos. Todos los importes, tasas y rendimientos de los ejemplos son supuestos en pesos mexicanos. No son cotizaciones actuales, resultados observados ni tasas de retiro consideradas seguras. La utilidad está en entender qué cambia la respuesta, no en darte una cifra que garantice tu retiro.
Contenido de la pagina
Empieza por los gastos que realmente tendrías que cubrir
Imagina a Laura, un personaje ficticio que calcula veinte mil pesos mensuales para vivir. Puede empezar por multiplicar: veinte mil por doce son doscientos cuarenta mil al año. Todavía debe comprobar si ahí incluyó renta, alimentación, transporte, salud, mantenimiento, pagos anuales y personas que dependen de ella. Un presupuesto que olvida gastos poco frecuentes puede funcionar en enero y quedarse corto cuando llega el seguro o una reparación.
También necesita separar necesidades, gastos que puede ajustar y compromisos difíciles de reducir. No es lo mismo posponer una salida que dejar sin pagar una obligación. Si una parte de su ingreso depende del mercado, conocer esa diferencia permite preparar respuestas antes de una caída. No significa que todos puedan recortar lo suficiente: a veces el problema es que el ingreso resulta insuficiente para los gastos necesarios.
Si todavía no conoces tu base, puedes empezar por esta guía sobre cómo ahorrar aunque ganes poco. No necesitas decidir hoy cuándo dejarías de trabajar. Primero necesitamos saber cuánto dinero exige tu vida y qué parte de ese importe tendría que salir de las inversiones.
Una división útil que no garantiza el resultado
Supongamos, solamente para estudiar la fórmula, que Laura quiere obtener doscientos cuarenta mil al año y usa una tasa neta hipotética de cuatro por ciento. Dividir 240,000 entre 0.04 produce 6,000,000. Esa cifra responde a un escenario estático: qué capital multiplicado por esa tasa iguala ese gasto anual.
Si cambia el supuesto a tres por ciento, el capital calculado sube a ocho millones. Con cinco por ciento baja a cuatro millones ochocientos mil. No estamos diciendo que alguna de esas tasas sea alcanzable, constante o adecuada para ella. Tampoco que la cifra resultante pueda sostener retiros indefinidamente. La comparación muestra cuánto depende la respuesta de un número que suele elegirse con demasiada facilidad.
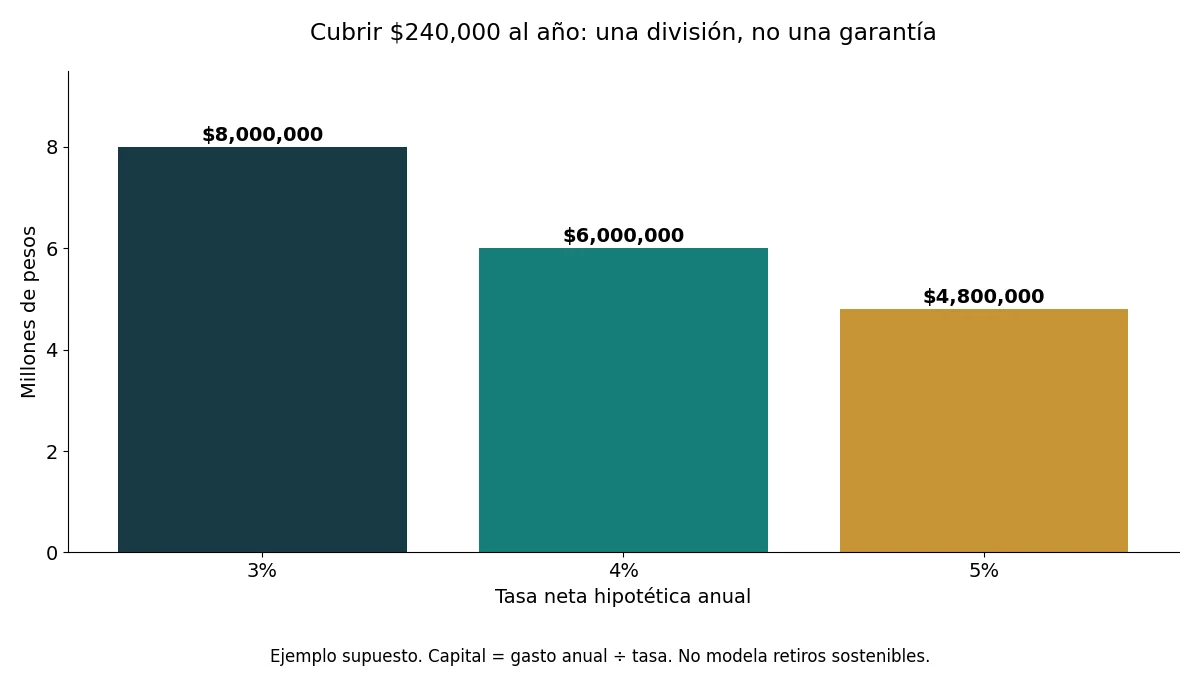
La fórmula tampoco modela años negativos, movimientos de impuestos, costos imprevistos ni cambios en los gastos. Usarla como primera aproximación puede servir para dimensionar la pregunta. Usarla como autorización para abandonar un ingreso estable sería pedirle una respuesta que no contiene.
Rendimiento bruto, neto y poder de compra
Antes de introducir una tasa, pregunta qué representa. ¿Es un interés contractual de cierto plazo? ¿Un rendimiento pasado de una cartera? ¿Una proyección? ¿Incluye comisiones? ¿Qué impuestos y costos corresponden a tu situación? No son detalles que puedas resolver restando el mismo porcentaje a todos los productos.
También importa la inflación. Banco de México explica que la estabilidad de precios ayuda a mantener el poder adquisitivo y permite planear. Para tu cuenta, el punto práctico es que una cantidad nominal puede comprar menos con el tiempo. Si el gasto ficticio de veinte mil aumentara cuatro por ciento cada año durante diez años, terminaría cerca de 29,604.89 mensuales. El cuatro por ciento es un supuesto del ejemplo, no una previsión de inflación mexicana.
Cuando una tasa nominal neta y la inflación corresponden al mismo periodo, una comparación de poder de compra puede expresarse como (1 más tasa neta) dividido entre (1 más inflación), menos uno. No confundas esa relación con una promesa de retiro sostenible. Que un año termine por encima de la inflación no demuestra lo que ocurrirá durante varias décadas.
Cobrar rendimientos y retirar capital son decisiones distintas
Un dividendo no es una mensualidad asegurada. Puede cambiar o no pagarse. Si vendes parte de una posición para obtener efectivo, estás retirando recursos de esa cartera. No hay que llamar a todo ese dinero ganancia: una parte puede corresponder al capital que aportaste. Mira el resultado total y las condiciones del instrumento, no solamente lo que llegó a la cuenta.
Hay productos con pagos y vencimientos definidos, y otros con valor variable. Incluso cuando una condición contractual se conoce, hay que revisar qué sucede al terminar el plazo, cuándo podrías disponer del dinero y qué riesgos mantiene. Reinvertir después podría implicar condiciones diferentes. Una tasa obtenida una vez no queda reservada para toda tu vida.
Si estás investigando una acción, la guía del valor intrínseco y sus supuestos ayuda a distinguir una estimación de una certeza. Una valoración calculada tampoco asegura un dividendo, un precio futuro o que podrás vender justo cuando necesites pagar tus gastos.
El orden de las pérdidas también importa
Veamos una simulación ficticia muy corta. Dos carteras comienzan con un millón de pesos y retiran cien mil al final de cada año. Omitimos impuestos y comisiones para aislar el mecanismo. La primera cae veinte por ciento y después sube veinticinco. La segunda recibe los mismos porcentajes en el orden contrario.
En la primera quedan setecientos mil después de la caída y el retiro inicial. Al subir veinticinco por ciento y retirar otros cien mil, termina con 775,000. En la segunda quedan 1,150,000 después del primer año; tras caer veinte por ciento y retirar cien mil, termina con 820,000. La diferencia es de cuarenta y cinco mil, aunque los porcentajes anuales utilizados sean los mismos.
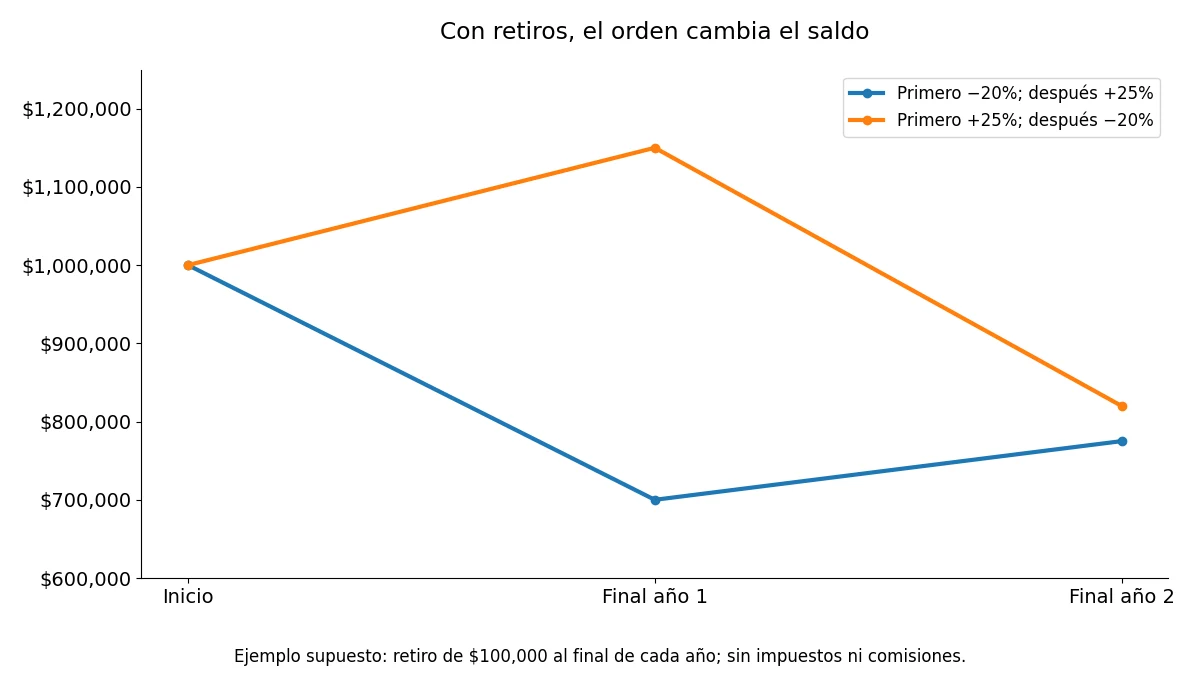
Sin retiros, esas dos variaciones devolverían el millón inicial en ambos órdenes. Con retiros, importa cuándo ocurre la pérdida. Este ejercicio no representa una cartera real ni recomienda retirar cien mil. Sirve para entender por qué un promedio de rendimiento no describe por sí solo la experiencia de alguien que necesita vender para vivir.
Menor dependencia puede ser una meta intermedia
Independencia no tiene por qué significar que una sola cartera pague inmediatamente toda tu vida. Puedes estudiar etapas: reducir una deuda costosa, tener una reserva para imprevistos, disminuir gastos fijos o desarrollar una actividad con demanda observada. Ninguna etapa garantiza la siguiente, pero puede ampliar tu margen para decidir sin depender de una fecha espectacular.
Si una parte del plan incluye un negocio, sepáralo de una inversión financiera. Tiene trabajo, clientes, costos y periodos sin cobros. Un ingreso comercial tampoco es pasivo por aparecer en internet. Puedes revisar la diferencia en la guía sobre efectivo necesario antes de cobrar. No cuentes consultas o ventas deseadas como recursos disponibles para pagar el siguiente mes.
Lo que conviene llevar a una revisión personal
Prepara tus gastos reales, ingresos confirmados, deudas, reservas y condiciones de las inversiones que ya tengas. Añade cuándo necesitas el dinero y qué ocurriría si los cobros disminuyen o el mercado cae. No hace falta compartir esos documentos en comentarios públicos. La revisión financiera y fiscal aplicable debe considerar tu situación, sin copiar reglas de otro país ni una asignación vista en redes.
Investor.gov recomienda entender los costos, leer documentos de las inversiones y revisar cómo y cuándo se retirará dinero. Son principios educativos útiles, no una recomendación de productos mexicanos ni instrucciones fiscales para residentes en México. No sustituyas esa revisión por escoger la tasa más alta de una tabla.
La pregunta final es menos vistosa que cuánto necesitas para no volver a trabajar: qué parte de tus gastos podrías sostener bajo condiciones distintas, con qué riesgos y qué harías si el escenario falla. Una cuenta honesta puede cambiar tu objetivo. Eso no le quita valor. Te permite tomar decisiones con una base más clara que la promesa de un ingreso permanente.
Recibe los videos nuevos y las calculadoras gratis en WhatsApp
Seguir el canal de WhatsAppFuentes y alcance
Fuentes primarias consultadas el 20 de octubre de 2026: Banco de México, Política monetaria; SEC/Investor.gov, Older Investors. Las páginas respaldan los conceptos educativos señalados; no las tasas, presupuestos ni resultados ficticios de esta guía. No se recomiendan instrumentos o instituciones concretas ni se ofrecen enlaces de afiliado.
Banco de México: política monetaria y poder adquisitivo. Investor.gov: costos, riesgos y planificación de retiros.
Quiero ser Millonario.
REGALO GRATIS
Ordena tu dinero en 7 días
Guía en PDF + Excel listo para usar: presupuesto, gastos, fondo de emergencia, plan de deudas y números de tu negocio. Te lo enviamos a tu correo.
Sin spam. Puedes darte de baja cuando quieras.