Puedes tener pedidos confirmados y aun así no disponer de dinero para preparar la próxima entrega. La confusión aparece cuando miras lo vendido como si ya estuviera cobrado, o el saldo del banco como si todo pudiera gastarse. Antes de pedir un préstamo o aceptar más trabajo, conviene hacer una pregunta distinta: ¿en qué fecha sale cada pago y cuándo entra realmente cada cobro?
Esta guía explica cómo calcular el efectivo necesario para completar una entrega y revisar las próximas semanas. Los ejemplos son hipotéticos, en pesos mexicanos, y no representan resultados de una empresa. No sustituyen una revisión contable o fiscal de tu actividad. Su utilidad es ayudarte a detectar un faltante antes de comprometer dinero que necesitas para vivir.
Contenido de la pagina
Vender, cobrar y ganar no son lo mismo
Una venta acordada puede pagarse hoy, por partes o después de la entrega. Mientras esperas, quizá debas comprar materiales, pagar un traslado o reservar tiempo. El margen de una operación no explica por sí solo si podrás financiar ese recorrido. Tampoco una factura pendiente equivale al efectivo disponible para el siguiente vencimiento.
La contribución es el precio menos los costos variables incluidos en la cuenta. La utilidad exige considerar además los demás costos y obligaciones aplicables. La caja registra entradas y salidas de dinero en fechas concretas. Son perspectivas relacionadas, pero diferentes. Si las mezclas, puedes interpretar un anticipo como ganancia o una compra de equipo como si fuera el costo de una sola venta.
Empieza con una entrega que puedas seguir
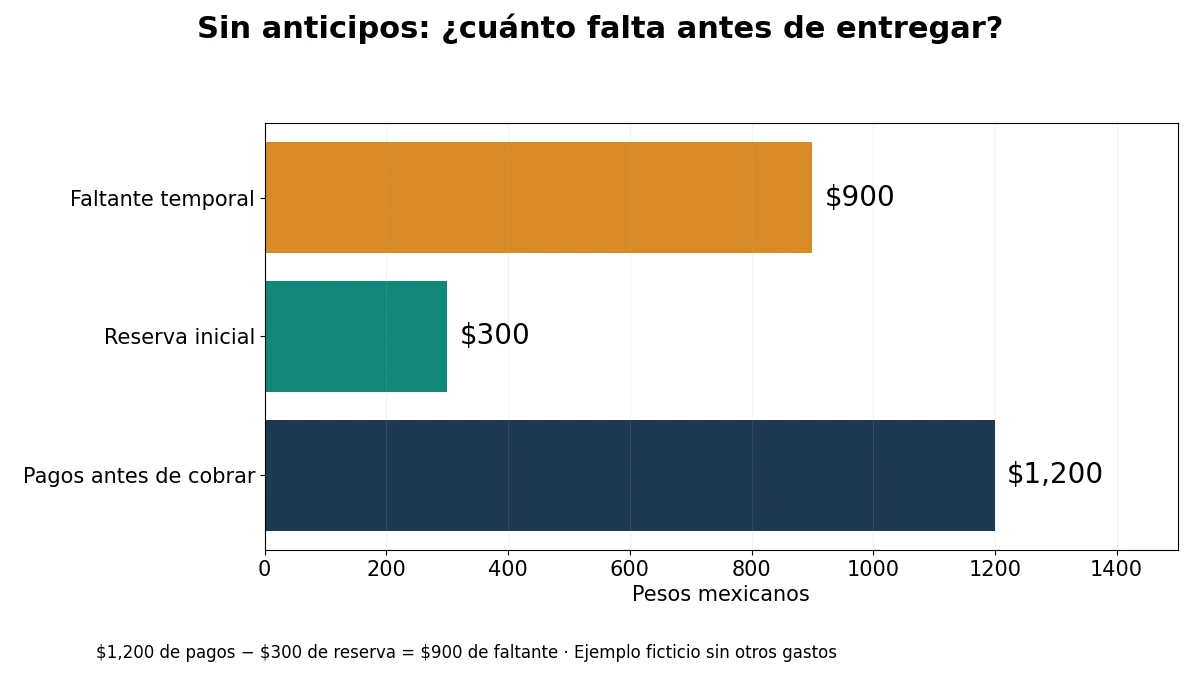
Imagina diez pedidos de doscientos pesos cada uno. Para simplificar, este ejemplo no incluye comisiones de cobro, impuestos, remuneración del dueño ni otros gastos. Materiales y empaques suman novecientos; el reparto cuesta trescientos. El desembolso considerado para completar la entrega es de mil doscientos.
Ahora añade las fechas. Los materiales se pagan el miércoles y el reparto antes de entregar el sábado. Si los clientes pagan todo al recibir, necesitas cubrir primero esos mil doscientos. Con una reserva inicial de trescientos, el faltante previo al cobro sería de novecientos. Haber vendido dos mil no elimina esa necesidad temporal.
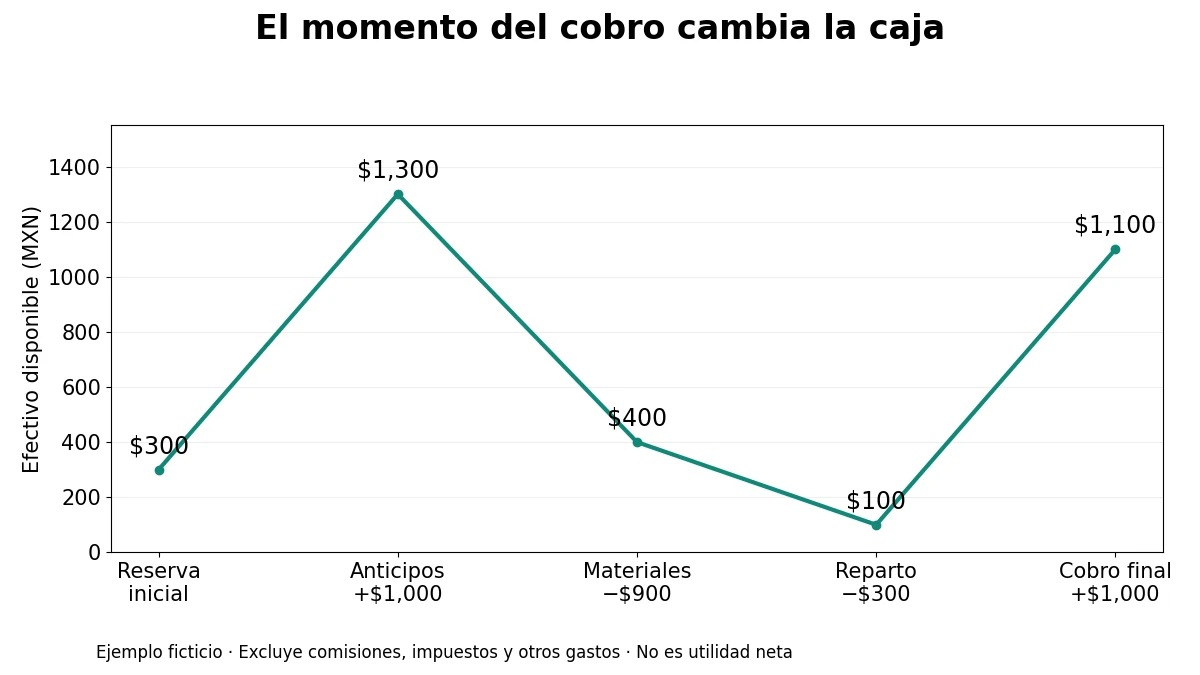
Si el calendario y las condiciones acordadas permiten recibir mil de anticipos, el recorrido cambia: trescientos iniciales más mil recibidos dejan mil trescientos; después de materiales quedan cuatrocientos; tras el reparto quedan cien. Al cobrar los mil restantes terminas con mil cien. El incremento de caja es ochocientos, pero no lo llames utilidad neta: el ejemplo omite conceptos importantes.
Un anticipo también es una obligación
Recibir antes puede reducir el dinero que necesitas aportar, pero no convierte el anticipo en efectivo libre. Todavía debes cumplir la entrega y considerar posibles devoluciones conforme a las condiciones y reglas aplicables. Antes de aceptar el pago, explica alcance, fecha, forma de entrega y qué sucede si algo cambia. No ofrezcas condiciones que no puedas sostener.
En servicios ocurre lo mismo. Una parte cobrada al inicio puede estar destinada a semanas de trabajo. Si la retiras para gastos personales, quizá debas financiar después las herramientas o materiales necesarios para terminar. Conviene separar el saldo de la cuenta de los importes ya comprometidos, aunque aparezcan juntos en el banco.
Haz un calendario de cuatro semanas
Abre una hoja sencilla. Escribe el efectivo disponible al inicio y, por semana, los cobros y pagos previstos. La cuenta de cada periodo es saldo inicial más cobros menos pagos. El resultado pasa como saldo inicial a la semana siguiente. Añade fechas exactas cuando un pago dentro de la semana pueda adelantarse a un cobro importante.
Clasifica la certeza. Un cobro acordado y documentado no tiene la misma condición que una consulta comercial. Mantén los pedidos posibles fuera de la caja comprometida o identifícalos como un escenario separado. Poner ventas deseadas en el calendario puede hacer que desaparezca un faltante en la hoja sin resolverlo en la realidad.
Incluye renta, suscripciones necesarias, materiales, comisiones, pagos de deuda y demás salidas correspondientes. Donde no conozcas un importe, escribe pendiente. No uses cero porque todavía no has investigado. Identifica también aportaciones y retiros del dueño: una aportación puede cubrir un faltante, pero no demuestra que el negocio genere efectivo por sí solo.
Busca el punto más bajo, no solo el saldo final
Un mes puede terminar con dinero y haber atravesado un faltante a mitad del periodo. Por eso interesa el punto más bajo del recorrido. Si el miércoles debes pagar novecientos y el cliente paga el viernes, el saldo mensual no explica cómo completarás la compra del miércoles. Cuanto más estrecha sea la reserva, más importa el orden de los movimientos.
Prepara también un escenario en el que un cobro se retrasa. No necesitas adivinar una crisis; basta con cambiar una fecha y ver qué obligación quedaría sin cubrir. Si la cuenta depende de que todos paguen exactamente a tiempo, quizá debas ajustar cantidades, calendario o condiciones antes de aceptar más pedidos.
No confundas inventario barato con efectivo disponible
Comprar cien empaques puede reducir el costo por unidad y consumir la reserva que necesitas para preparar los próximos diez pedidos. La decisión tiene dos efectos distintos: el posible ahorro y el desembolso anticipado. Evalúa ambos. Un material guardado no paga un traslado ni una mensualidad.
Considera cuánto usarás, cuándo, dónde lo guardarás y qué ocurre si cambia el producto. En un negocio digital, una suscripción anual tiene una lógica parecida: quizá salga más barata por mes, pero exige efectivo antes de comprobar que la herramienta sea necesaria. Un descuento no vuelve urgente una compra que todavía no responde a una necesidad observada.
Si falta dinero, revisa la operación antes de endeudarte
Primero verifica que no hayas olvidado un cobro ya recibido o duplicado un pago. Después revisa si el tamaño del pedido, el calendario o el alcance pueden ajustarse sin incumplir. Conversar antes de confirmar es más sencillo que renegociar cuando ya prometiste una entrega. Si necesitas más capital, determina el importe y el periodo del faltante con datos concretos.
Un crédito añade dinero y una obligación; no es ingreso por venta. Antes de considerarlo, revisa pago total, comisiones, intereses y fechas, no solo la mensualidad anunciada. Puedes apoyarte en la calculadora de crédito y comparar los resultados con el calendario real del negocio. Ninguna calculadora convierte una operación con costos incompletos en una inversión viable.
Revisa lo que ocurrió después de entregar
Compara cada semana prevista con la real. Anota retrasos, costos distintos, devoluciones y gastos no considerados. El objetivo no es defender la primera estimación, sino mejorar la siguiente. Si tienes más pedidos pero necesitas aportar cada vez más dinero, investiga la causa antes de interpretar el crecimiento como éxito.
Para revisar también lo que deja cada venta, consulta la guía de contribución y ganancia por venta. Adapta las comisiones y costos a tu actividad. Si estás evaluando una inversión mayor, la guía para evaluar una franquicia ayuda a separar inversión inicial, gastos y reserva de operación.
Antes del próximo pedido deberías poder explicar tres cosas: qué debes pagar antes de cobrar, cuál será el saldo más bajo y qué parte del dinero recibido ya está comprometida. No necesitas una hoja espectacular. Necesitas un calendario que te permita cumplir sin descubrir el viernes un pago que estaba pendiente desde el lunes.
Fuente y alcance
U.S. Small Business Administration: administración de las finanzas del negocio, consultada el 17 de octubre de 2026, como referencia general sobre registros financieros. Los ejemplos, cálculos y estructura de esta guía son originales. No se trasladan reglas fiscales estadounidenses a México ni se promete rentabilidad.